

จดแบบไหนถูกกว่า? ต้นทุนการจดทะเบียนบริษัท vs ห้างหุ้นส่วนจำกัด
จดแบบไหนถูกกว่า? ต้นทุนการจดทะเบียนบริษัท vs ห้างหุ้นส่วนจำกัด
การเริ่มต้นธุรกิจในประเทศไทย หนึ่งในคำถามที่ผู้ประกอบการส่วนใหญ่มักสงสัยคือ “จดแบบไหนถูกกว่า?” ระหว่าง จดทะเบียนบริษัทกับห้างหุ้นส่วนจำกัด ซึ่งทั้งสองรูปแบบมีโครงสร้าง ค่าใช้จ่าย และภาระหน้าที่ที่แตกต่างกันอย่างมีนัยสำคัญ ไม่ว่าจะเป็นค่าธรรมเนียมการจดทะเบียน ค่าใช้จ่ายในการดำเนินการ หรือแม้แต่ภาระด้านภาษีและบัญชีในระยะยาว การตัดสินใจเลือกผิดตั้งแต่ต้น อาจทำให้ต้นทุนบานปลายโดยไม่รู้ตัว
บทความนี้จะพาคุณไปมองภาพรวมของต้นทุนที่แท้จริง ไม่ใช่แค่ตัวเลขที่เห็นตอนจดทะเบียน แต่รวมถึงค่าใช้จ่ายแฝงที่หลายคนมองข้าม พร้อมชี้ให้เห็นว่ารูปแบบไหนดูเหมือนถูก แต่จริง ๆ แล้วอาจไม่ใช่คำตอบที่คุ้มค่าที่สุดสำหรับธุรกิจของคุณในระยะยาว ถ้าคุณกำลังลังเล นี่คือจุดเริ่มต้นที่จะช่วยให้คุณตัดสินใจได้อย่างมั่นใจมากขึ้น
จดทะเบียนบริษัท vs ห้างหุ้นส่วนจำกัด โครงสร้างแบบไหนคุ้มกว่า ?
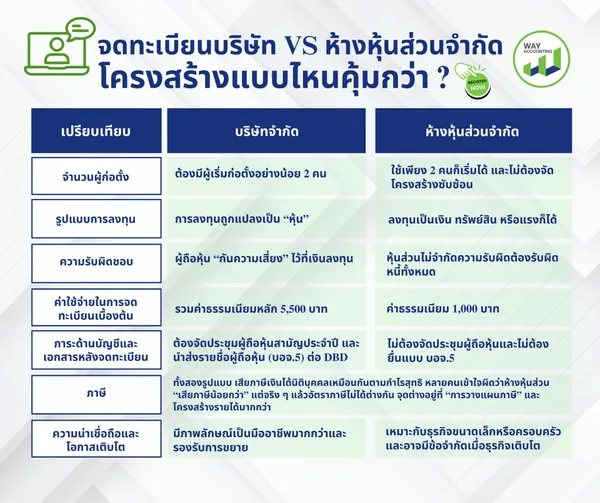
จดทะเบียนบริษัท หรือ ห้างหุ้นส่วนจำกัด โครงสร้างแบบไหนคุ้มกว่ากันในปีนี้? ในยุคที่ต้นทุนธุรกิจไม่ได้มีแค่ “ค่าจดทะเบียน” แต่รวมถึงภาษี ระบบบัญชี ความน่าเชื่อถือ และโอกาสในการเติบโต การเลือกโครงสร้างตั้งแต่วันแรกจึงกลายเป็นตัวแปรสำคัญที่อาจส่งผลต่อกำไรในระยะยาวแบบที่หลายคนคาดไม่ถึง แม้หลายคนยังมองว่าห้างหุ้นส่วนจำกัด เริ่มต้นง่ายและประหยัดกว่า แต่ในอีกมุมหนึ่ง จดทะเบียนบริษัท อาจให้ความคุ้มค่ามากกว่าหากมองลึกไปถึงโอกาสและข้อได้เปรียบที่ซ่อนอยู่ ซึ่งไม่ใช่ทุกคนจะรู้ก่อนตัดสินใจ
เปลี่ยบเทียบโครงสร้างนิติบุคลระหว่างบริษัทจำกัดและห้างหุ้นส่วนจำกัด
1. จำนวนผู้ก่อตั้ง
บริษัทจำกัด:
ต้องมีผู้เริ่มก่อตั้งอย่างน้อย 2 คน ซึ่งในทางปฏิบัติมักต้องมีการจัดโครงสร้างผู้ถือหุ้นให้ครบตามกฎหมาย แม้บางธุรกิจจะมีเจ้าของจริงเพียง 1–2 คนห้างหุ้นส่วนจำกัด:
ใช้เพียง 2 คนก็เริ่มได้ และไม่ต้องจัดโครงสร้างซับซ้อน
ถ้าคุณเริ่มธุรกิจคนเดียวหรือทีมเล็ก ห้างหุ้นส่วนอาจคล่องตัวกว่า แต่ถ้าคิดจะขยายหรือมีนักลงทุนเพิ่มในอนาคต โครงสร้างบริษัทจะรองรับได้ดีกว่า
2. รูปแบบการลงทุน
บริษัทจำกัด:
การลงทุนถูกแปลงเป็น “หุ้น” ทำให้แบ่งสัดส่วนความเป็นเจ้าของได้ชัดเจน และง่ายต่อการเพิ่มทุน หรือโอน หุ้นในอนาคตห้างหุ้นส่วนจำกัด:
ยืดหยุ่นกว่า ลงทุนเป็นเงิน ทรัพย์สิน หรือแรงก็ได้ แต่การกำหนดสัดส่วนอาจไม่ชัดเท่าบริษัท
3. ความรับผิดชอบ
บริษัทจำกัด: ผู้ถือหุ้น “กันความเสี่ยง” ไว้ที่เงินลงทุน หากธุรกิจมีหนี้ จะไม่กระทบทรัพย์สินส่วนตัว
(ยกเว้นกรณีค้ำประกัน)ห้างหุ้นส่วนจำกัด:
หุ้นส่วนไม่จำกัดความรับผิดต้องรับผิดหนี้ทั้งหมด แม้เกินเงินลงทุน จุดนี้สำคัญมาก โดยเฉพาะธุรกิจที่มีความเสี่ยงหรือใช้เงินทุนสูง บริษัทช่วยป้องกัน ความเสี่ยงส่วนบุคคล ได้ดีกว่าอย่างชัดเจน
4.ค่าใช้จ่ายในการจดทะเบียนเบื้องต้น
บริษัทจำกัด:
ค่าธรรมเนียมจดทะเบียนหนังสือบริคณห์สนธิ 500 บาท และค่าจดทะเบียนจัดตั้งบริษัทจำกัด 5,000 บาท รวมค่าธรรมเนียมหลัก 5,500 บาท
ห้างหุ้นส่วนจำกัด:
ค่าธรรมเนียมจดทะเบียนห้างหุ้นส่วน 1,000 บาท
ค่าธรรมเนียมแฝง:
อาจมีค่าใช้จ่ายเพิ่มเติม เช่น หนังสือรับรอง รายการละ 40 บาท, ใบสำคัญแสดงการจดทะเบียน ฉบับละ 100 บาท, ค่ารับรองสำเนาเอกสาร หน้าละ 50 บาท รวมถึงค่าอากรแสตมป์และค่าจัดทำเอกสารอื่น ๆ ตามกรณี.
5. ภาระด้านบัญชีและเอกสารหลังจดทะเบียน
บริษัทจำกัด
🔹 ต้องจัดทำบัญชีและงบการเงินตามกฎหมาย
🔹 ต้องให้ผู้สอบบัญชีรับอนุญาต (CPA) ตรวจสอบงบการเงินประจำปี
🔹 ต้องจัดประชุมผู้ถือหุ้นสามัญประจำปี และนำส่งรายชื่อผู้ถือหุ้น (บอจ.5) ต่อกรมพัฒนาธุรกิจการค้า
🔹 ต้องจัดเก็บเอกสารทางบัญชีและเอกสารประกอบการลงบัญชีไม่น้อยกว่า 5 ปี
ห้างหุ้นส่วนจำกัด
🔹 ต้องจัดทำบัญชีและงบการเงินตามกฎหมาย
🔹 ต้องให้ผู้สอบบัญชีรับอนุญาต (CPA) ตรวจสอบงบการเงินประจำปี
🔹 ไม่ต้องจัดประชุมผู้ถือหุ้นและไม่ต้องยื่นแบบ บอจ.5
🔹 ต้องจัดเก็บเอกสารทางบัญชีและเอกสารประกอบการลงบัญชีไม่น้อยกว่า 5 ปี
6. ภาษี
ทั้งสองรูปแบบ เสียภาษีเงินได้นิติบุคคลเหมือนกันตามกำไรสุทธิ หลายคนเข้าใจผิดว่าห้างหุ้นส่วน “เสียภาษีน้อยกว่า” แต่จริง ๆ แล้วอัตราภาษีไม่ได้ต่างกัน จุดต่างอยู่ที่ “การวางแผนภาษี” และโครงสร้างรายได้มากกว่า
กำไรสุทธิ อัตราภาษีเงินได้นิติบุคคล
ไม่เกิน 300,000 บาท ยกเว้นภาษี (0%)
300,001 – 3,000,000 บาท 15%
มากกว่า 3,000,000 บาท 20%
7. ความน่าเชื่อถือและโอกาสเติบโต
บริษัทจำกัด:
🔹มีภาพลักษณ์เป็นมืออาชีพมากกว่า
🔹ธนาคาร / นักลงทุน / คู่ค้ามักเชื่อถือมากกว่า
🔹รองรับการขยาย เช่น เพิ่มทุน ดึงพาร์ทเนอร์ห้างหุ้นส่วนจำกัด:
🔹เหมาะกับธุรกิจขนาดเล็กหรือครอบครัว
🔹อาจมีข้อจำกัดเมื่อธุรกิจเติบโต
ถ้ามองแค่ “เริ่มต้น” ห้างหุ้นส่วนอาจพอ แต่ถ้ามอง “สเกลธุรกิจ” บริษัทได้เปรียบชัดเจน
ค่าธรรมเนียมจดทะเบียน บริษัทจำกัด vs ห้างหุ้นส่วนจำกัด
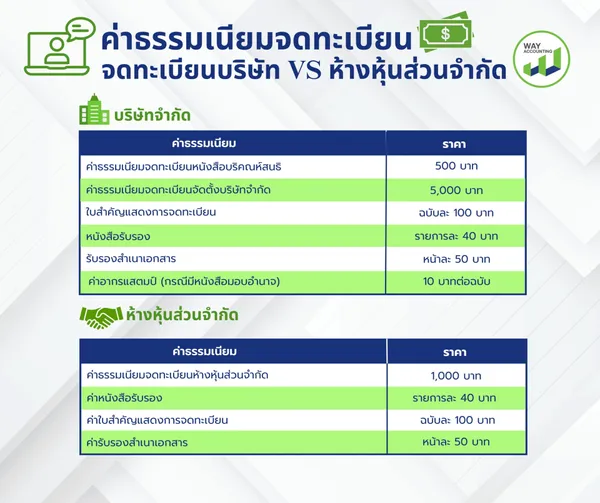
การเริ่มต้นธุรกิจในรูปแบบนิติบุคคล ไม่ว่าจะเป็นการจดทะเบียนบริษัท หรือการจัดตั้งห้างหุ้นส่วนจำกัด สิ่งหนึ่งที่ผู้ประกอบการมักสงสัยตั้งแต่แรกคือ “ค่าธรรมเนียมจดทะเบียนต่างกันแค่ไหน และแบบไหนคุ้มกว่ากัน?” เพราะนอกจากภาพลักษณ์ ความน่าเชื่อถือ และโครงสร้างธุรกิจแล้ว ค่าใช้จ่ายเริ่มต้นก็เป็นปัจจัยสำคัญที่มีผลต่อการตัดสินใจ
บริษัทจำกัด
🔹 ค่าธรรมเนียมจดทะเบียนหนังสือบริคณห์สนธิ 500 บาท
🔹 ค่าธรรมเนียมจดทะเบียนจัดตั้งบริษัทจำกัด 5,000 บาท
🔹 ใบสำคัญแสดงการจดทะเบียน ฉบับละ 100 บาท
🔹 หนังสือรับรอง รายการละ 40 บาท
🔹 รับรองสำเนาเอกสาร หน้าละ 50 บาท (ขั้นต่ำ 100 บาทต่อคำขอ)
🔹 ค่าอากรแสตมป์ (กรณีมีหนังสือมอบอำนาจ) 10 บาทต่อฉบับ
หมายเหตุ: ค่าธรรมเนียมหนังสือรับรองและค่ารับรองสำเนาเอกสารจะเกิดขึ้นเฉพาะกรณีที่มีการขอเอกสารดังกล่าว และจำนวนเงินขึ้นอยู่กับจำนวนรายการหรือจำนวนหน้าที่ขอ
ห้างหุ้นส่วนจำกัด
🔹 ค่าธรรมเนียมจดทะเบียนห้างหุ้นส่วนจำกัด 1,000 บาท
🔹 ค่าหนังสือรับรอง รายการละ 40 บาท
🔹 ค่าใบสำคัญแสดงการจดทะเบียน ฉบับละ 100 บาท
🔹 ค่ารับรองสำเนาเอกสาร หน้าละ 50 บาท (ขั้นต่ำ 100 บาทต่อคำขอ)
ค่าใช้จ่ายอื่น ๆ ที่พบบ่อย
🔹 ค่าทำตราประทับบริษัทหรือห้าง
แม้กฎหมายไม่ได้บังคับทุกกรณี แต่หลายธนาคารและเอกสารทางธุรกิจยังนิยมใช้ตราประทับในการดำเนินงาน
🔹 ค่าเช่าสถานที่ตั้งกิจการ
หากไม่มีสถานที่ของตัวเอง อาจต้องเช่าสำนักงาน หรือใช้ Virtual Office เพื่อใช้เป็นที่ตั้งจดทะเบียน
🔹 ค่าเอกสารประกอบการจดทะเบียน
เช่น ค่าถ่ายเอกสาร ค่ารับรองสำเนา หนังสือยินยอมใช้สถานที่ สัญญาเช่า และค่าอากรแสตมป์ในบางกรณี
🔹 ค่าเปิดบัญชีธนาคารในนามนิติบุคคล
บางธนาคารอาจกำหนดเงินฝากขั้นต่ำสำหรับการเปิดบัญชีธุรกิจ
🔹 ค่าบริการสำนักงานบัญชี
หากไม่ได้ดำเนินการเอง อาจมีค่าบริการจัดเตรียมเอกสาร จดทะเบียน หรือให้คำปรึกษาทางบัญชีและภาษี
🔹 ค่าทำบัญชีรายเดือน
หลังจดทะเบียนแล้ว ยังมีหน้าที่จัดทำบัญชี ยื่นภาษี และเก็บเอกสารทางบัญชีอย่างต่อเนื่อง แม้ธุรกิจจะยังไม่มีรายได้ก็ตาม
🔹 ค่าผู้สอบบัญชีประจำปี
บริษัทและห้างหุ้นส่วนจำกัดต้องจัดทำงบการเงินและให้ผู้สอบบัญชีรับอนุญาตตรวจสอบก่อนยื่นงบประจำปี
🔹 ค่าจดภาษีมูลค่าเพิ่ม (VAT) และการขึ้นทะเบียนต่าง ๆ
บางรายการไม่มีค่าธรรมเนียมราชการ แต่หากใช้บริการตัวแทนดำเนินการ อาจมีค่าบริการเพิ่มเติม
🔹 ค่าใบอนุญาตเฉพาะทาง
หากประกอบธุรกิจบางประเภท เช่น ร้านอาหาร นำเข้า-ส่งออก โรงงาน หรือธุรกิจควบคุม อาจต้องขอใบอนุญาตเพิ่มเติมจากหน่วยงานที่เกี่ยวข้อง
ควรใช้ทุนจดทะเบียนยังไงให้เหมาะสม
หลายคนที่กำลังเริ่มต้นธุรกิจ อาจเคยสงสัยว่า จริง ๆ แล้วควรตั้งทุนจดทะเบียนเท่าไหร่ถึงจะเหมาะ?” เพราะไม่ว่าจะเป็นการจดทะเบียนบริษัท หรือจัดตั้งห้างหุ้นส่วนจำกัด ทุนจดทะเบียนไม่ได้เป็นแค่ตัวเลขในเอกสาร แต่ยังเกี่ยวข้องกับความน่าเชื่อถือและการดำเนินธุรกิจในอนาคต หลายคนเลือกตั้งทุนสูงไว้ก่อนเพราะคิดว่าดูน่าเชื่อถือ แต่ความจริงแล้ว การตั้งทุนให้เหมาะกับประเภทธุรกิจอาจสำคัญมากกว่า ในหัวข้อเรานี้จะพาทุกคนไปดูว่าทุนจดทะเบียนแบบไหน ที่เหมาะกับธุรกิจของคุณจริง ๆ
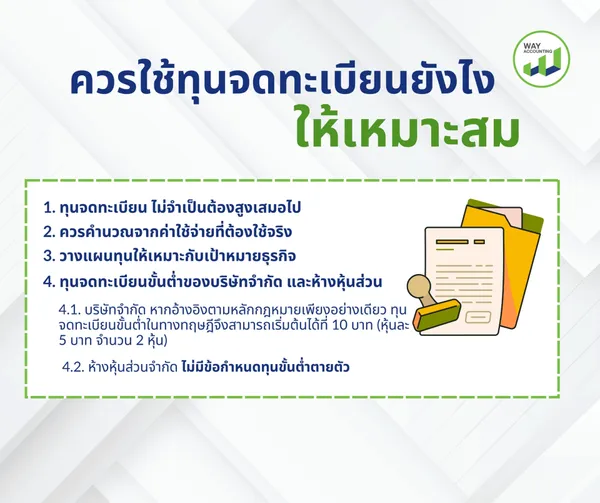
1. ทุนจดทะเบียน ไม่จำเป็นต้องสูงเสมอไป
หลายคนที่กำลังเริ่มต้นธุรกิจ มักเข้าใจว่าการตั้งทุนจดทะเบียนสูง จะช่วยให้บริษัทดูน่าเชื่อถือมากขึ้น ซึ่งแม้จะเป็นส่วนหนึ่งของความจริง แต่ในทางปฏิบัติ การตั้งทุนที่ “เหมาะสม” กับลักษณะธุรกิจ กลับสำคัญมากกว่า เพราะทุนจดทะเบียนไม่ได้เป็นเพียงตัวเลขในเอกสาร แต่ยังเกี่ยวข้องกับต้นทุน ภาระทางบัญชี และการบริหารธุรกิจในระยะยาวอีกด้วย
2. ควรคำนวณจากค่าใช้จ่ายที่ต้องใช้จริง
ก่อน จดทะเบียนบริษัท หรือจัดตั้ง ห้างหุ้นส่วนจำกัด ผู้ประกอบการควรประเมินก่อนว่า ธุรกิจจำเป็นต้องใช้เงินเริ่มต้นเท่าไหร่ เช่น ค่าเช่าสถานที่ ค่าอุปกรณ์ ค่าจ้างพนักงาน ค่าสต๊อกสินค้า หรือเงินทุนหมุนเวียนในช่วงแรก เพราะสิ่งเหล่านี้จะช่วยให้กำหนดทุนจดทะเบียนได้ใกล้เคียงกับความเป็นจริง และช่วยให้บริหารสภาพคล่องได้ง่ายขึ้น
3. วางแผนทุนให้เหมาะกับเป้าหมายธุรกิจ
ไม่ว่าจะเป็นธุรกิจขนาดเล็ก ธุรกิจออนไลน์ หรือกิจการที่มีแผนขยายในอนาคต การวางแผนทุนจดทะเบียนตั้งแต่เริ่มต้น ถือเป็นอีกหนึ่งเรื่องสำคัญที่ไม่ควรมองข้าม เพราะการกำหนดทุนอย่างเหมาะสม จะช่วยให้ธุรกิจเริ่มต้นได้อย่างมั่นคง และรองรับการเติบโตในระยะยาวได้ดีกว่า
4. ทุนจดทะเบียนขั้นต่ำของบริษัทจำกัด และห้างหุ้นส่วน
4.1. บริษัทจำกัด
ทุนจดทะเบียนขั้นต่ำตามกฎหมาย
ในทางกฎหมาย บริษัทจำกัดที่มีผู้ถือหุ้นเป็นคนไทย ไม่ได้ถูกกำหนด “ทุนจดทะเบียนขั้นต่ำ” ไว้อย่างชัดเจน โดยกฎหมายกำหนดเพียงว่า มูลค่าหุ้นของบริษัทต้องมีมูลค่าไม่ต่ำกว่าหุ้นละ 5 บาท และต้องมีผู้ถือหุ้นอย่างน้อย 2 คน ตามกฎหมายปัจจุบัน
ดังนั้น หากอ้างอิงตามหลักกฎหมายเพียงอย่างเดียว ทุนจดทะเบียนขั้นต่ำในทางทฤษฎีจึงสามารถเริ่มต้นได้ที่ 10 บาท (หุ้นละ 5 บาท จำนวน 2 หุ้น)
ต้องชำระค่าหุ้นอย่างน้อย 25% แม้จะกำหนดทุนจดทะเบียนไว้เท่าใดก็ตาม ในขั้นตอนจัดตั้งบริษัท ผู้ถือหุ้นจะต้องชำระค่าหุ้นอย่างน้อย 25% ของทุนจดทะเบียนทั้งหมด ตามที่กฎหมายกำหนดก่อนจดทะเบียนจัดตั้งบริษัท
4.2. ห้างหุ้นส่วนจำกัด
ไม่มีข้อกำหนดทุนขั้นต่ำตายตัว
สำหรับ ห้างหุ้นส่วนจำกัด (หจก.) กฎหมายไม่ได้กำหนดทุนจดทะเบียนขั้นต่ำไว้เช่นกัน ผู้เป็นหุ้นส่วนสามารถตกลงกำหนดจำนวนเงินลงทุนได้ตามความเหมาะสมของธุรกิจ และลักษณะการดำเนินกิจการ แต่ทั่วไปนิยมจดทะเบียนเริ่มต้นที่ 50,000 - 500,000 บาท ขึ้นอยู่กับขนาดธุรกิจและความน่าเชื่อถือที่ต้องการ
เงินลงทุนไม่ได้จำกัดแค่เงินสด
การลงทุนในห้างหุ้นส่วนสามารถลงทุนได้หลายรูปแบบ ไม่ว่าจะเป็นเงินสด ทรัพย์สิน หรือแรงงาน โดยการลงหุ้นด้วยแรงงาน จะทำได้เฉพาะหุ้นส่วนประเภทที่รับผิดไม่จำกัดเท่านั้น
ค่าใช้จ่ายด้านบัญชีและภาษี ต่างกันแค่ไหน
อีกหนึ่งเรื่องที่หลายคนมักเพิ่งมารู้หลังจดทะเบียนบริษัท หรือจดจัดตั้งห้างหุ้นส่วนจำกัดไปแล้ว คือค่าใช้จ่ายด้านบัญชีและภาษีรายปี ที่ต้องมีตามกฎหมายสำหรับเจ้าของกิจการมือใหม่ หลายคนมักเข้าใจว่า “ค่าใช้จ่ายด้านบัญชี” และ “ค่าใช้จ่ายด้านภาษี” เป็นเรื่องเดียวกัน แต่ในความเป็นจริง ทั้งสองส่วนมีหน้าที่และรายละเอียดที่แตกต่างกันอย่างชัดเจน หากเข้าใจความต่างได้ถูกต้อง จะช่วยให้สามารถวางแผนการเงินของธุรกิจได้แม่นยำมากขึ้น และลดความเสี่ยงจากปัญหาด้านภาษีในอนาคตได้อีกด้วย
ความหมายของค่าใช้จ่ายด้านบัญชี
ค่าใช้จ่ายด้านบัญชี คือ ค่าใช้จ่ายที่เกิดจากการจัดทำข้อมูลทางการเงินของธุรกิจให้ถูกต้อง ครบถ้วน และเป็นไปตามมาตรฐานบัญชี โดยมีวัตถุประสงค์เพื่อให้เจ้าของกิจการสามารถตรวจสอบรายรับ รายจ่าย กำไร ขาดทุน และสถานะทางการเงินของบริษัทได้อย่างชัดเจน
โดยทั่วไป ค่าใช้จ่ายด้านบัญชีอาจครอบคลุมเรื่องต่าง ๆ เช่น
🔹ค่าทำบัญชีรายเดือน
🔹ค่าปิดงบการเงินประจำปี
🔹ค่าจัดทำรายงานทางการเงิน
🔹ค่าบริการโปรแกรมบัญชี
🔹ค่าที่ปรึกษาด้านบัญชี
🔹ค่าจัดเก็บและตรวจสอบเอกสารทางบัญชี
ธุรกิจส่วนใหญ่มักเลือกใช้โปรแกรมบัญชีออนไลน์เข้ามาช่วยลดขั้นตอนการทำงาน เช่น การบันทึกค่าใช้จ่าย การออกเอกสาร และการสรุปรายงานภาษี ซึ่งช่วยให้การจัดการข้อมูลมีความแม่นยำมากขึ้น
ความหมายของค่าใช้จ่ายด้านภาษี
ค่าใช้จ่ายด้านภาษี คือ เงินที่กิจการมีหน้าที่ต้องชำระให้กับภาครัฐตามกฎหมายภาษีอากร ซึ่งคำนวณจากรายได้ กำไร หรือธุรกรรมทางธุรกิจที่เกิดขึ้น ซึ่งค่าใช้จ่ายด้านภาษีที่พบบ่อย ได้แก่
🔹ภาษีเงินได้นิติบุคคล
🔹ภาษีมูลค่าเพิ่ม (VAT)
🔹ภาษีหัก ณ ที่จ่าย
🔹อากรแสตมป์
🔹ภาษีธุรกิจเฉพาะ (ในบางประเภทกิจการ)
แม้ว่าการทำบัญชีจะมีผลต่อการคำนวณภาษี แต่ค่าใช้จ่ายด้านภาษีถือเป็น “ภาระที่ต้องชำระจริง” ให้กับหน่วยงานรัฐ ขณะที่ค่าใช้จ่ายด้านบัญชีเป็นต้นทุนในการบริหารจัดการข้อมูลทางการเงินของธุรกิจ
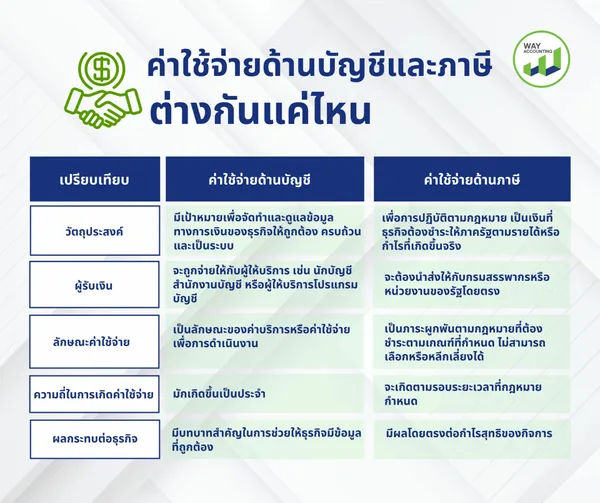
ความแตกต่างระหว่างค่าใช้จ่ายด้านบัญชีและภาษี
วัตถุประสงค์
ค่าใช้จ่ายด้านบัญชี
มีเป้าหมายเพื่อจัดทำและดูแลข้อมูลทางการเงินของธุรกิจให้ถูกต้อง ครบถ้วน และเป็นระบบ เพื่อให้เจ้าของกิจการสามารถนำข้อมูลไปวิเคราะห์ วางแผน และตัดสินใจได้อย่างมีประสิทธิภาพค่าใช้จ่ายด้านภาษี
มีวัตถุประสงค์เพื่อการปฏิบัติตามกฎหมาย เป็นเงินที่ธุรกิจต้องชำระให้ภาครัฐตามรายได้หรือกำไรที่เกิดขึ้นจริง
ผู้รับเงิน
ค่าใช้จ่ายด้านบัญชี
จะถูกจ่ายให้กับผู้ให้บริการ เช่น นักบัญชี สำนักงานบัญชี หรือผู้ให้บริการโปรแกรมบัญชี ซึ่งทำหน้าที่จัดการและตรวจสอบข้อมูลทางการเงินของกิจการค่าใช้จ่ายด้านภาษี
จะต้องนำส่งให้กับกรมสรรพากรหรือหน่วยงานของรัฐโดยตรง จึงเป็นการจ่ายเงินออกนอกธุรกิจโดยไม่สามารถเรียกคืนได้
ลักษณะค่าใช้จ่าย
ค่าใช้จ่ายด้านบัญชี
เป็นลักษณะของค่าบริการหรือค่าใช้จ่ายเพื่อการดำเนินงาน ธุรกิจสามารถเลือกใช้บริการตามขนาดและความจำเป็นได้ เช่น เลือกทำบัญชีเองหรือจ้างสำนักงานบัญชีภายนอกค่าใช้จ่ายด้านภาษี
เป็นภาระผูกพันตามกฎหมายที่ต้องชำระตามเกณฑ์ที่กำหนด ไม่สามารถเลือกหรือหลีกเลี่ยงได้ หากไม่ดำเนินการอาจมีบทลงโทษตามมา
ความถี่ในการเกิดค่าใช้จ่าย
ค่าใช้จ่ายด้านบัญชี
มักเกิดขึ้นเป็นประจำ เช่น รายเดือนสำหรับการบันทึกบัญชี และรายปีสำหรับการปิดงบการเงิน ขึ้นอยู่กับรูปแบบการดำเนินงานของธุรกิจค่าใช้จ่ายด้านภาษี
จะเกิดตามรอบระยะเวลาที่กฎหมายกำหนด เช่น ภาษีมูลค่าเพิ่มที่ต้องยื่นรายเดือน หรือภาษีเงินได้นิติบุคคลที่ยื่นเป็นรายปี
ผลกระทบต่อธุรกิจ
ค่าใช้จ่ายด้านบัญชี
มีบทบาทสำคัญในการช่วยให้ธุรกิจมีข้อมูลที่ถูกต้อง ลดความผิดพลาด และเพิ่มประสิทธิภาพในการบริหารจัดการ ซึ่งส่งผลดีต่อการเติบโตในระยะยาวค่าใช้จ่ายด้านภาษี
มีผลโดยตรงต่อกำไรสุทธิของกิจการ หากไม่มีการวางแผนภาษีที่ดี อาจทำให้ธุรกิจต้องแบกรับภาระต้นทุนที่สูงเกินความจำเป็น และส่งผลต่อสภาพคล่องทางการเงินได้
ค่าใช้จ่ายด้านบัญชี มีผลต่อภาษีอย่างไร
แม้ทั้งสองเรื่องจะต่างกัน แต่ก็มีความเกี่ยวข้องกันโดยตรง เพราะข้อมูลทางบัญชีเป็นพื้นฐานสำคัญในการคำนวณภาษี หากบันทึกบัญชีไม่ถูกต้อง อาจส่งผลให้
🔹คำนวณภาษีผิดพลาด
🔹ยื่นภาษีไม่ครบ
🔹ถูกเรียกตรวจสอบย้อนหลัง
🔹เสียค่าปรับและเงินเพิ่ม
ดังนั้น ธุรกิจที่มีระบบบัญชีที่ดี จะช่วยลดความผิดพลาดด้านภาษีได้อย่างมาก รวมถึงสามารถใช้สิทธิ์ทางภาษีและค่าใช้จ่ายต่าง ๆ ได้อย่างถูกต้องตามกฎหมาย
ตัวอย่างค่าใช้จ่ายที่สามารถใช้ลดหย่อนภาษีได้
ธุรกิจสามารถนำค่าใช้จ่ายที่เกี่ยวข้องกับการดำเนินกิจการมาบันทึกเป็นค่าใช้จ่ายทางภาษีได้ หากมีเอกสารหลักฐานครบถ้วน เช่น
🔹ค่าเช่าสำนักงาน
🔹ค่าน้ำ ค่าไฟ
🔹ค่าเงินเดือนพนักงาน
🔹ค่าทำบัญชี
🔹ค่าโปรแกรมบัญชี
🔹ค่าเดินทางเพื่อธุรกิจ
🔹ค่าโฆษณาและการตลาด
การจัดเก็บเอกสารอย่างเป็นระบบจึงเป็นเรื่องสำคัญ เพราะช่วยให้สามารถพิสูจน์ค่าใช้จ่ายต่อกรมสรรพากรได้ในกรณีที่มีการตรวจสอบภาษี
วิธีวางแผนค่าใช้จ่ายด้านบัญชีและภาษีให้เหมาะสม
เจ้าของกิจการควรแยกงบประมาณสำหรับ “ค่าบริหารจัดการบัญชี” และ “เงินสำรองภาษี” ออกจากกันอย่างชัดเจน เพื่อป้องกันปัญหาสภาพคล่องในอนาคต โดยแนวทางที่ช่วยได้ เช่น
🔹บันทึกรายรับรายจ่ายอย่างสม่ำเสมอ
🔹ตรวจสอบเอกสารภาษีทุกเดือน
🔹ใช้โปรแกรมบัญชีช่วยจัดการข้อมูล
🔹ปรึกษานักบัญชีหรือผู้เชี่ยวชาญด้านภาษี
🔹สำรองเงินสำหรับชำระภาษีล่วงหน้า
การวางแผนที่ดีไม่เพียงช่วยลดความเสี่ยงด้านภาษี แต่ยังช่วยให้ธุรกิจสามารถควบคุมต้นทุนและบริหารกำไรได้มีประสิทธิภาพมากขึ้น
ความซับซ้อนทางกฎหมายแบบไหนจัดการง่ายกว่า
หนึ่งในคำถามสำคัญของผู้เริ่มต้นธุรกิจ คือ ควรเลือก “บริษัทจำกัด” หรือ “ห้างหุ้นส่วนจำกัด” เพราะแม้ทั้งสองรูปแบบจะสามารถดำเนินธุรกิจได้ถูกต้องตามกฎหมายเหมือนกัน แต่ระดับความซับซ้อนในการบริหารและความรับผิดทางกฎหมายกลับแตกต่างกันพอสมควร โดยเฉพาะเรื่องหนี้สิน การบริหารงาน ภาษี และอำนาจในการตัดสินใจภายในกิจการ ซึ่งล้วนส่งผลต่อการดำเนินธุรกิจในระยะยาว
ความซับซ้อนทางกฎหมายของบริษัทจำกัด
1. การแยกทรัพย์สินระหว่างบริษัทและผู้ถือหุ้น
บริษัทจำกัดมีสถานะเป็นนิติบุคคลแยกออกจากเจ้าของอย่างชัดเจน ทำให้ผู้ถือหุ้นรับผิดเพียงมูลค่าหุ้นที่ถืออยู่ หากบริษัทมีภาระหนี้สิน เจ้าหนี้ไม่สามารถเรียกร้องทรัพย์สินส่วนตัวของผู้ถือหุ้นได้โดยตรง เว้นแต่มีการค้ำประกันหรือกระทำผิดกฎหมาย
ในมุมของการบริหารความเสี่ยง ถือว่าบริษัทจำกัดมีระบบป้องกันความเสี่ยงส่วนบุคคลที่ชัดเจนกว่า แม้จะมีรายละเอียดด้านเอกสารและข้อกำหนดมากกว่า
2. ความซับซ้อนด้านการบริหารและเอกสาร
บริษัทจำกัดต้องมีโครงสร้างการบริหารที่ชัดเจน เช่น ผู้ถือหุ้น กรรมการบริษัท การประชุมผู้ถือหุ้น และการจัดทำรายงานทางบัญชีประจำปี รวมถึงต้องยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้า
แม้ขั้นตอนเหล่านี้จะดูซับซ้อนสำหรับผู้เริ่มต้น แต่ข้อดีคือช่วยให้การบริหารมีมาตรฐาน และลดปัญหาความขัดแย้งภายในได้ง่ายกว่าในระยะยาว
3. ความรับผิดของกรรมการบริษัท
แม้ผู้ถือหุ้นจะได้รับความคุ้มครองเรื่องหนี้สิน แต่กรรมการบริษัทมีหน้าที่ต้องบริหารกิจการโดยสุจริต หากมีการทุจริต ไม่ยื่นงบการเงิน หรือดำเนินธุรกิจผิดกฎหมาย กรรมการอาจต้องรับผิดเป็นการส่วนตัวได้
ดังนั้น บริษัทจำกัดจึงเหมาะกับธุรกิจที่ต้องการขยายกิจการ มีการลงทุนสูง หรือมีความเสี่ยงทางธุรกิจมาก เพราะสามารถแยกความรับผิดส่วนบุคคลออกจากกิจการได้ชัดเจน
ความซับซ้อนทางกฎหมายของห้างหุ้นส่วนจำกัด
1. โครงสร้างการบริหารที่ไม่ซับซ้อน
ห้างหุ้นส่วนจำกัด หรือ หจก. มักมีขั้นตอนการบริหารง่ายกว่า ใช้จำนวนผู้ร่วมลงทุนน้อย และไม่จำเป็นต้องมีโครงสร้างองค์กรซับซ้อนเหมือนบริษัทจำกัด จึงได้รับความนิยมในธุรกิจครอบครัวหรือกิจการขนาดเล็ก
การตัดสินใจสามารถทำได้รวดเร็ว เพราะหุ้นส่วนผู้จัดการมีอำนาจดำเนินกิจการโดยตรง
2. ความเสี่ยงด้านความรับผิดส่วนตัว
แม้หจก.จะเป็นนิติบุคคลเช่นกัน แต่ “หุ้นส่วนไม่จำกัดความรับผิด” หรือหุ้นส่วนผู้จัดการ ยังต้องรับผิดชอบหนี้ของกิจการด้วยทรัพย์สินส่วนตัว หากทรัพย์สินของหจก.ไม่เพียงพอต่อการชำระหนี้ ซึ่งหากกิจการขาดทุนหรือมีหนี้สินล้นพ้นตัว เจ้าหนี้มีสิทธิฟ้องร้องบังคับคดีให้หุ้นส่วนกลุ่มนี้ ต้องนำทรัพย์สินส่วนตัวมาชำระหนี้ของห้างหุ้นส่วนจนครบถ้วน
แต่ในทางกลับกัน ส่วนหุ้นส่วนประเภทจำกัดความรับผิด จะรับผิดชอบไม่เกินเงินที่ตนตกลงลงทุนไว้ ซึ่งจุดนี้ถือเป็นความแตกต่างสำคัญ เพราะแม้การบริหารจะง่ายกว่า แต่ความเสี่ยงทางกฎหมายต่อเจ้าของกิจการกลับสูงกว่า
3. ภาระทางกฎหมายและภาษี
หจก.ต้องยื่นภาษีเงินได้นิติบุคคล และปฏิบัติตามกฎหมายแรงงานเช่นเดียวกับบริษัทจำกัด หากไม่ดำเนินการให้ถูกต้อง หุ้นส่วนผู้จัดการอาจถูกดำเนินคดีหรือถูกเรียกค่าเสียหายได้โดยตรง
แบบไหนจัดการง่ายกว่ากัน ?
หากมองเฉพาะ “ขั้นตอนการเริ่มต้น” ห้างหุ้นส่วนจำกัดอาจดูจัดการง่ายกว่า เพราะมีโครงสร้างไม่ซับซ้อนและใช้เอกสารน้อยกว่า แต่หากมองในระยะยาว โดยเฉพาะเรื่องความเสี่ยงทางกฎหมายและการแยกทรัพย์สินส่วนตัว บริษัทจำกัดมักเป็นรูปแบบที่บริหารความเสี่ยงได้ดีกว่า
ดังนั้น การเลือกโครงสร้างธุรกิจจึงไม่ควรดูแค่ความสะดวกในการจดทะเบียน แต่ควรพิจารณาถึงรูปแบบการบริหาร ความเสี่ยงทางกฎหมาย และเป้าหมายของธุรกิจในอนาคตร่วมด้วย
เลือก จดทะเบียนบริษัท ผ่าน WAY ACCOUNTING ดีกว่าจดเองยังไง
แม้การจดทะเบียนบริษัทด้วยตัวเองจะช่วยประหยัดค่าใช้จ่ายได้ในบางส่วน แต่ในความเป็นจริง ขั้นตอนการจัดตั้งนิติบุคคลมีรายละเอียดทางกฎหมาย เอกสาร และข้อกำหนดด้านบัญชีภาษีที่ต้องดำเนินการอย่างถูกต้องตั้งแต่เริ่มต้น หากดำเนินการผิดพลาด อาจส่งผลต่อการยื่นภาษี การวางโครงสร้างธุรกิจ หรือการดำเนินกิจการในอนาคตได้
1. ลดความยุ่งยากเรื่องเอกสารและขั้นตอน
การจดทะเบียนบริษัทไม่ได้มีแค่การยื่นชื่อบริษัท แต่ยังรวมถึงการจัดทำหนังสือบริคณห์สนธิ วัตถุประสงค์บริษัท รายชื่อผู้ถือหุ้น การกำหนดทุนจดทะเบียน รวมถึงเอกสารประกอบอื่น ๆ ที่ต้องสอดคล้องตามข้อกำหนดของกรมพัฒนาธุรกิจการค้า
WAY ACCOUNTING มีบริการดูแลตั้งแต่การเตรียมเอกสาร ตรวจสอบความถูกต้อง ไปจนถึงยื่นจดทะเบียนแทน ช่วยลดโอกาสเอกสารถูกตีกลับหรือแก้ไขหลายรอบ
2. ได้คำแนะนำด้านบัญชีและภาษีตั้งแต่เริ่มต้น
หลายธุรกิจที่จดทะเบียนเอง มักเริ่มต้นโดยยังไม่ได้วางระบบบัญชีหรือภาษีอย่างเหมาะสม ทำให้เกิดปัญหาตามมาภายหลัง เช่น การยื่น VAT การจัดทำบัญชี หรือการแบ่งค่าใช้จ่ายไม่ถูกต้อง
จุดเด่นของเราคือ ไม่ได้ให้บริการแค่จดทะเบียนบริษัท แต่ยังมีบริการด้านบัญชี ภาษี และวางระบบเอกสารธุรกิจแบบครบวงจร ทำให้ผู้ประกอบการสามารถเริ่มธุรกิจได้อย่างเป็นระบบมากขึ้น
3. เหมาะกับผู้เริ่มต้นธุรกิจที่ไม่มีประสบการณ์
สำหรับเจ้าของธุรกิจมือใหม่ การจดทะเบียนบริษัทอาจมีรายละเอียดที่ไม่คุ้นเคย เช่น การเลือกทุนจดทะเบียน การกำหนดประเภทธุรกิจ หรือการวางโครงสร้างผู้ถือหุ้น ซึ่งรายละเอียดเหล่านี้ส่งผลต่อทั้งภาษี ความน่าเชื่อถือ และการดำเนินธุรกิจในอนาคต
การมีทีมงานที่มีประสบการณ์ช่วยดูแล จะช่วยให้วางแผนได้เหมาะกับรูปแบบธุรกิจมากกว่าเริ่มต้นแบบลองผิดลองถูก
4. มีบริการต่อเนื่องหลังจดทะเบียน
หลังจดทะเบียนเสร็จ ธุรกิจยังมีหน้าที่ทางกฎหมายอีกหลายส่วน เช่น การยื่นงบการเงิน การยื่นภาษี การขึ้นทะเบียนประกันสังคม หรือการจด VAT หากรายได้ถึงเกณฑ์
เรามีบริการดูแลต่อเนื่องทั้งด้านบัญชี ภาษี และงานทะเบียนธุรกิจ ทำให้ผู้ประกอบการไม่ต้องเสียเวลาหาที่ปรึกษาหลายแห่ง
5. ช่วยให้เจ้าของธุรกิจโฟกัสกับการเริ่มต้นธุรกิจได้มากกว่า
การดำเนินการเองทุกขั้นตอนอาจใช้เวลาศึกษาเอกสาร ติดต่อหน่วยงาน และแก้ไขรายละเอียดหลายรอบ การใช้บริการสำนักงานบัญชีที่มีประสบการณ์จึงช่วยลดภาระและทำให้เจ้าของธุรกิจมีเวลาไปโฟกัสกับการวางแผนธุรกิจ การตลาด และการหาลูกค้าได้มากกว่า
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting