

เฉลยแล้ว ทำไมลงทะเบียน คนละครึ่งพลัส ได้เงินไม่เท่ากัน ?
เฉลยแล้ว ทำไมลงทะเบียน คนละครึ่งพลัส ได้เงินไม่เท่ากัน ?
กลับมาอีกครั้งอย่างเป็นทางการกับ“โครงการคนละครึ่งพลัส ที่หลายคนรอคอย แต่สิ่งที่สร้างความสงสัยทั่วโลกออนไลน์ไม่แพ้ความตื่นเต้น คือทำไมบางคนได้เงินไม่เท่ากัน? ทั้งที่ลงทะเบียนพร้อมกัน ใช้สิทธิผ่านแอปฯ เป๋าตังเหมือนกันทุกอย่าง ล่าสุดได้มีการออกมาเฉลยแล้วว่า ความต่างนี้ไม่ได้เกิดจากระบบผิดพลาด แต่เกี่ยวพันโดยตรงกับ ข้อมูล ภาษี ของผู้ใช้สิทธิ์ นั่นเอง! ซึ่งหมายความว่า ใครที่อยู่ในระบบภาษี เคยยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด. 90 หรือ 91) ของปีภาษีก่อนหน้า จะได้รับสิทธิเต็มจำนวนมากกว่า ขณะที่ผู้ที่ยังไม่เคยยื่นภาษีจะได้สิทธิน้อยลง
รัฐบาลชี้ว่าแนวทางใหม่นี้ ไม่ได้มีเป้าหมายเพียงช่วยกระตุ้นเศรษฐกิจแบบเดิม แต่ยังต้องการ เชื่อมโยงประชาชนเข้าระบบภาษี เพื่อสร้างฐานข้อมูลเศรษฐกิจที่ถูกต้องและเป็นธรรมในระยะยาว นั่นหมายความว่า “โครงการคนละครึ่งพลัส” ไม่ได้เป็นเพียงโครงการช่วยจ่ายครึ่งหนึ่งของค่าใช้จ่าย แต่ยังกลายเป็นกลไกสำคัญในการผลักดันให้ประชาชนไทยเข้าสู่ระบบภาษีอย่างจริงจัง ใครที่เคยละเลยการยื่นภาษี อาจต้องกลับมาทบทวน เพราะสิทธิ์ในโครงการภาครัฐต่อไปอาจเชื่อมโยงกับพฤติกรรมภาษีของคุณมากกว่าที่คิด
ทำไมลงทะเบียน คนละครึ่งพลัส ได้เงินไม่เท่ากัน?
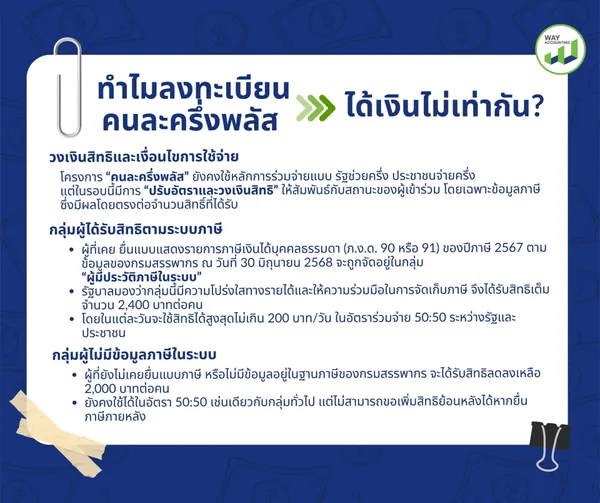
โครงการ คนละครึ่งพลัส ยังคงยึดแนวทางเดิมในการ “รัฐช่วยครึ่ง ประชาชนจ่ายครึ่ง” เพื่อกระตุ้นเศรษฐกิจและลดภาระค่าครองชีพของประชาชน แต่ในรอบนี้มีการปรับปรุงโครงสร้างสิทธิใหม่ให้ “สอดคล้องกับสถานะทางภาษี” ของผู้เข้าร่วมโครงการอย่างเป็นระบบ โดยข้อมูลจากกรมสรรพากรถูกนำมาใช้เป็นเกณฑ์สำคัญในการกำหนดวงเงินและสิทธิ์ที่แต่ละคนจะได้รับ ถือเป็นครั้งแรกที่ ภาษี กลายเป็นปัจจัยโดยตรงในการเข้าถึงสิทธิจากโครงการภาครัฐอย่างแท้จริง
วงเงินสิทธิและเงื่อนไขการใช้จ่าย
โครงการ “คนละครึ่งพลัส” ยังคงใช้หลักการร่วมจ่ายแบบ รัฐช่วยครึ่ง ประชาชนจ่ายครึ่ง แต่ในรอบนี้มีการ “ปรับอัตราและวงเงินสิทธิ” ให้สัมพันธ์กับสถานะของผู้เข้าร่วม โดยเฉพาะข้อมูลภาษี ซึ่งมีผลโดยตรงต่อจำนวนสิทธิ์ที่ได้รับ
กลุ่มผู้ได้รับสิทธิตามระบบภาษี
ผู้ที่เคย ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด. 90 หรือ 91) ของปีภาษี 2567 ตามข้อมูลของกรมสรรพากร ณ วันที่ 30 มิถุนายน 2568 จะถูกจัดอยู่ในกลุ่ม “ผู้มีประวัติภาษีในระบบ”
รัฐบาลมองว่ากลุ่มนี้มีความโปร่งใสทางรายได้และให้ความร่วมมือในการจัดเก็บภาษี จึงได้รับสิทธิเต็มจำนวน 2,400 บาทต่อคน
โดยในแต่ละวันจะใช้สิทธิได้สูงสุดไม่เกิน 200 บาท/วัน ในอัตราร่วมจ่าย 50:50 ระหว่างรัฐและประชาชน
กลุ่มผู้ไม่มีข้อมูลภาษีในระบบ
ผู้ที่ยังไม่เคยยื่นแบบภาษี หรือไม่มีข้อมูลอยู่ในฐานภาษีของกรมสรรพากร จะได้รับสิทธิลดลงเหลือ 2,000 บาทต่อคน
ยังคงใช้ได้ในอัตรา 50:50 เช่นเดียวกับกลุ่มทั่วไป แต่ไม่สามารถขอเพิ่มสิทธิย้อนหลังได้หากยื่นภาษีภายหลัง
วัตถุประสงค์ของการแบ่งกลุ่ม
การกำหนดวงเงินที่แตกต่างกันนี้เป็น แนวทางเชิงนโยบาย เพื่อให้สิทธิ์ของรัฐ “ตอบแทนผู้ที่อยู่ในระบบภาษี” และในขณะเดียวกันก็ “กระตุ้นให้ผู้ที่ยังอยู่นอกระบบเข้าสู่ระบบ” ผ่านแรงจูงใจทางสิทธิประโยชน์
แบบชำระภาษี ภ.ง.ด.90 ภ.ง.ด.91 และ ภ.ง.ด.95 คืออะไร
ในการดำเนิน โครงการคนละครึ่งพลัส รัฐบาลได้นำข้อมูลการ ยื่นแบบ ภาษี เงินได้บุคคลธรรมดา เข้ามาเป็นส่วนหนึ่งของการพิจารณาสิทธิ์ โดยเฉพาะแบบ ภ.ง.ด.90, ภ.ง.ด.91 และ ภ.ง.ด.95 ซึ่งเป็นเอกสารสำคัญที่ใช้ยืนยันว่าผู้ลงทะเบียนอยู่ในระบบภาษีอย่างถูกต้อง แม้ชื่อแบบฟอร์มเหล่านี้อาจดูซับซ้อนสำหรับคนทั่วไป แต่แท้จริงแล้วเป็นเพียง
“หลักฐานทางภาษี” ที่สะท้อนความโปร่งใสของรายได้ และกำลังกลายเป็นปัจจัยสำคัญที่เชื่อมโยงสิทธิประโยชน์จากโครงการภาครัฐกับความรับผิดชอบของผู้เสียภาษีในอนาคต
แบบชำระ ภ.ง.ด. 90 คืออะไร
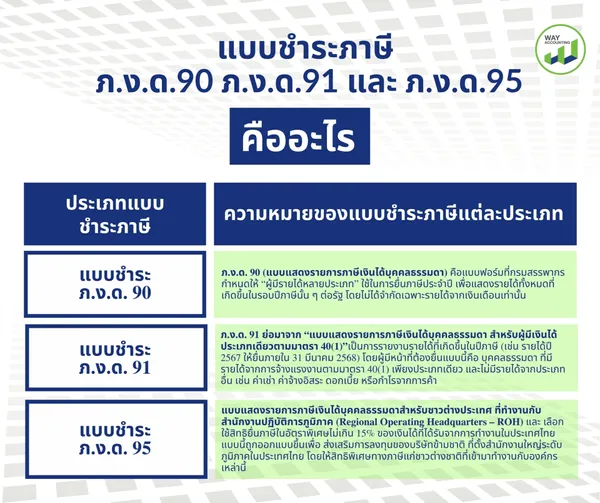
ภ.ง.ด. 90 (แบบแสดงรายการภาษีเงินได้บุคคลธรรมดา) คือแบบฟอร์มที่กรมสรรพากรกำหนดให้ “ผู้มีรายได้หลายประเภท” ใช้ในการยื่นภาษีประจำปี เพื่อแสดงรายได้ทั้งหมดที่เกิดขึ้นในรอบปีภาษีนั้น ๆ ต่อรัฐ โดยไม่ได้จำกัดเฉพาะรายได้จากเงินเดือนเท่านั้น
ประเภทของรายได้ที่ต้องยื่น ภ.ง.ด. 90
1. เงินได้จากการจ้างแรงงาน
เงินเดือน ค่าจ้าง โบนัส เบี้ยเลี้ยงจากนายจ้าง ถ้ามีรายได้ประเภทนี้ “อย่างเดียว” → ยื่นแบบ ภ.ง.ด. 91
แต่ถ้ามีรายได้ประเภทอื่นร่วมด้วย → ต้องยื่น ภ.ง.ด. 90
2. ค่าจ้างทำของ หรือค่าตอบแทนจากการรับงานอิสระ รายได้จากการทำงานด้วยตนเอง โดยไม่อยู่ในสัญญาจ้างแรงงาน เช่น
ฟรีแลนซ์, นักเขียน, กราฟิกดีไซน์, โปรแกรมเมอร์, ช่างถ่ายภาพ
ครูสอนพิเศษ, วิศวกรรับงานนอก, นักบัญชีอิสระ
3. ค่าธรรมเนียม ค่านายหน้า หรือเบี้ยประชุม รายได้จากการให้บริการหรือตัวแทนที่ไม่ได้อยู่ในฐานะลูกจ้าง เช่น
ค่าธรรมเนียมจากการเป็นกรรมการบริษัท
ค่านายหน้าอสังหาริมทรัพย์
ค่าที่ปรึกษา
เบี้ยประชุมกรรมการ
4. ดอกเบี้ย เงินปันผล หรือส่วนแบ่งกำไร รายได้จากการลงทุนทางการเงิน เช่น
ดอกเบี้ยเงินฝากธนาคาร
ดอกเบี้ยจากพันธบัตร หุ้นกู้
เงินปันผลจากการถือหุ้น
ส่วนแบ่งกำไรจากห้างหุ้นส่วน
เงินได้จากกองทุนรวม
5. ค่าเช่าทรัพย์สิน รายได้จากการให้ผู้อื่นเช่าทรัพย์สิน เช่น
ค่าเช่าบ้าน, ค่าเช่าคอนโด, ค่าเช่ารถ, ค่าเช่าเครื่องจักร
ค่าเช่าที่ดินเพื่อการเกษตรหรือพาณิชย์
6. ค่าลิขสิทธิ์ หรือผลประโยชน์จากทรัพย์สินทางปัญญา รายได้จากผลงานที่ตนสร้างขึ้น เช่น
ค่าลิขสิทธิ์หนังสือ เพลง ภาพยนตร์
ค่าลิขสิทธิ์ซอฟต์แวร์ โปรแกรมคอมพิวเตอร์
สิทธิบัตร หรือเครื่องหมายการค้า
7. รายได้จากการรับเหมา (ที่ต้องจัดหาวัสดุเอง) รายได้จากการรับเหมาทำงานที่ผู้รับเหมาจัดหาวัสดุด้วย เช่น
ผู้รับเหมาก่อสร้าง, ช่างปูน, ช่างไฟ, ผู้รับเหมาซ่อมบ้าน
ผู้รับเหมางานตกแต่งภายใน
8. รายได้จากการค้าหรือประกอบธุรกิจ รายได้จากการทำธุรกิจส่วนตัวทุกประเภท เช่น
ค้าขายสินค้าออนไลน์ / หน้าร้าน
เปิดร้านกาแฟ ร้านอาหาร ร้านเสริมสวย
ธุรกิจบริการ เช่น รับพิมพ์งาน รับจัดอีเวนต์
ทำเกษตรเชิงพาณิชย์ หรือธุรกิจแฟรนไชส์
แบบชำระ ภ.ง.ด. 91 คืออะไร
ภ.ง.ด. 91 ย่อมาจาก “แบบแสดงรายการภาษีเงินได้บุคคลธรรมดา สำหรับผู้มีเงินได้ประเภทเดียวตามมาตรา 40(1)”เป็นการรายงานรายได้ที่เกิดขึ้นในปีภาษี (เช่น รายได้ปี 2567 ให้ยื่นภายใน 31 มีนาคม 2568) โดยผู้มีหน้าที่ต้องยื่นแบบนี้คือ บุคคลธรรมดา ที่มีรายได้จากการจ้างแรงงานตามมาตรา 40(1) เพียงประเภทเดียว และไม่มีรายได้จากประเภทอื่น เช่น ค่าเช่า ค่าจ้างอิสระ ดอกเบี้ย หรือกำไรจากการค้า
ประเภทของรายได้ที่ต้องยื่น ภ.ง.ด. 91
1. เงินเดือน (Salary) รายได้ประจำที่นายจ้างจ่ายให้ลูกจ้างเป็นรายเดือน
2. ค่าจ้าง (Wage) รายได้ที่คำนวณตามชั่วโมงหรือวัน เช่น ลูกจ้างรายวัน พนักงานพาร์ทไทม์
3. ค่าตอบแทนอื่น ๆ ที่ได้จากการจ้างแรงงาน เช่น ค่าล่วงเวลา (OT) ค่าคอมมิชชั่นจากยอดขาย เป็นต้น
4. โบนัส (Bonus) รายได้ที่นายจ้างจ่ายให้เพิ่มเติมจากเงินเดือนประจำ เช่น โบนัสสิ้นปี โบนัสผลงาน
5. ค่าชดเชยจากการเลิกจ้าง (บางกรณี) ถ้าเป็นการจ่ายค่าชดเชยตามกฎหมายแรงงาน (เช่น ได้รับเงินชดเชยจากการเลิกจ้าง) ถือเป็นรายได้ตามมาตรา 40(1) แต่บางกรณีอาจได้รับสิทธิลดหย่อนภาษีบางส่วน
6. เงินเดือนหรือค่าจ้างจากต่างประเทศ ถ้ามีรายได้จากการทำงานกับนายจ้างต่างประเทศ แต่ยังเป็น “ลูกจ้าง”(เช่น ทำงานให้บริษัทต่างชาติในไทย หรือรีโมตให้ต่างประเทศ) ยังคงถือเป็นรายได้ตามมาตรา 40(1) และต้องนำมารวมคำนวณภาษีในไทยด้วย (กรณีอยู่ในประเทศไทยเกิน 180 วัน)
แบบชำระ ภ.ง.ด. 95 คืออะไร?
แบบแสดงรายการภาษีเงินได้บุคคลธรรมดาสำหรับชาวต่างประเทศ ที่ทำงานกับ สำนักงานปฏิบัติการภูมิภาค (Regional Operating Headquarters – ROH) และ เลือกใช้สิทธิยื่นภาษีในอัตราพิเศษไม่เกิน 15% ของเงินได้ที่ได้รับจากการทำงานในประเทศไทย
แบบนี้ถูกออกแบบขึ้นเพื่อ ส่งเสริมการลงทุนของบริษัทข้ามชาติ ที่ตั้งสำนักงานใหญ่ระดับภูมิภาคในประเทศไทย โดยให้สิทธิพิเศษทางภาษีแก่ชาวต่างชาติที่เข้ามาทำงานกับองค์กรเหล่านี้
ผู้ที่มีสิทธิ์ยื่น ภ.ง.ด. 95
ต้องเป็น ชาวต่างประเทศ (Foreign Employee)
ทำงานกับบริษัทที่ได้รับอนุมัติจากกรมสรรพากรให้เป็น สำนักงานปฏิบัติการภูมิภาค (ROH) อย่างเป็นทางการ
มีรายได้จากการทำงานกับ ROH เท่านั้น แสดงความประสงค์เลือกเสียภาษีในอัตราไม่เกิน 15% ภายในระยะเวลา 4 ปี นับแต่วันเริ่มทำงานกับ ROH
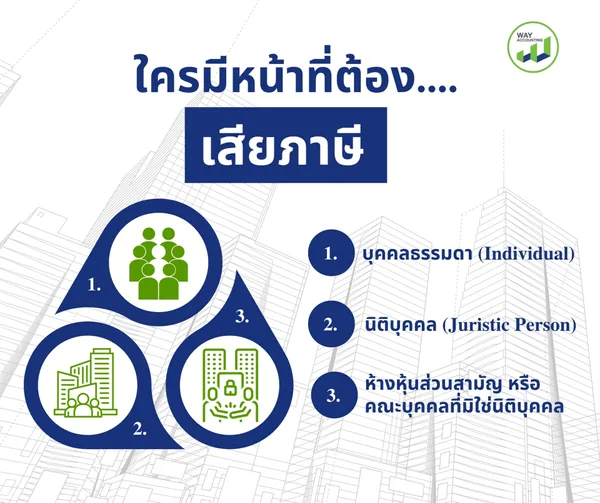
ใครมีหน้าที่ต้องเสียภาษี
เมื่อพูดถึง “โครงการคนละครึ่งพลัส” หลายคนอาจมองว่าเป็นเพียงมาตรการช่วยลดภาระค่าครองชีพจากภาครัฐ แต่เบื้องหลังของโครงการนี้ยังสะท้อนแนวคิดสำคัญคือ “การส่งเสริมให้คนไทยเข้าสู่ระบบภาษีอย่างถูกต้อง” เพราะผู้ที่มีรายได้ไม่ว่าจะเป็นพนักงานบริษัท พ่อค้าแม่ค้าออนไลน์ หรือเจ้าของกิจการรายย่อย ต่างถือว่าเป็น “ผู้มีหน้าที่เสียภาษี” ตามกฎหมายทั้งสิ้น การเข้าใจหน้าที่นี้ไม่เพียงช่วยให้คุณใช้สิทธิโครงการได้ถูกต้องเท่านั้น แต่ยังเป็นจุดเริ่มต้นของการบริหารรายได้และสิทธิประโยชน์ทางภาษีอย่างยั่งยืนในอนาคตด้วย
1. บุคคลธรรมดา
หมายถึงบุคคลทั่วไปที่มีรายได้เกิดขึ้น ไม่ว่าจะเป็นรายได้จากเงินเดือน ธุรกิจ หรือการลงทุน
ตัวอย่างเช่น
พนักงานบริษัท ข้าราชการ ผู้รับเงินเดือน (มาตรา 40(1))
ฟรีแลนซ์ / รับจ้างอิสระ เช่น นักออกแบบ ช่างภาพ นักบัญชี (มาตรา 40(2))
เจ้าของกิจการ พ่อค้าแม่ค้าออนไลน์ (มาตรา 40(8))
ผู้มีรายได้จากค่าเช่า ดอกเบี้ย เงินปันผล หรือค่าลิขสิทธิ์
บุคคลธรรมดา ต้องยื่นแบบแสดงรายการภาษีประจำปี (ภ.ง.ด. 90 หรือ 91) หากมีรายได้ถึงเกณฑ์ที่กรมสรรพากรกำหนด โดยอัตราภาษีเงินได้ของบุคคลธรรมจะเป็นแบบขั้นบรรได ซึ่งสูงสุดอยู่ที่ 35%
2. นิติบุคคล
หมายถึงองค์กรที่จดทะเบียนจัดตั้งอย่างถูกต้องตามกฎหมาย และมีสถานะเป็น “นิติบุคคล” ได้แก่
บริษัทจำกัด (Limited Company)
ห้างหุ้นส่วนจำกัด (Limited Partnership)
บริษัทมหาชนจำกัด
มูลนิธิ / สมาคม / องค์กรอื่นที่มีรายได้ตามกฎหมายกำหนด
นิติบุคคลทุกประเภทต้องยื่นแบบ ภ.ง.ด. 50 (ภาษีสิ้นปี) และ ภ.ง.ด. 51 (ภาษีกลางปี)
เพื่อรายงานกำไรสุทธิและชำระภาษีประจำปี
อัตราภาษีเงินได้นิติบุคคล อัตราภาษีของนิติบุคคลจะเป็น แบบคงที่ ไม่ใช่แบบขั้นบันได ซึ่งจะอยู่ที่ 20%
3. ห้างหุ้นส่วนสามัญ หรือคณะบุคคลที่มิใช่นิติบุคคล
หมายถึง กลุ่มบุคคลตั้งแต่ 2 คนขึ้นไปที่รวมตัวกันทำธุรกิจ โดย ไม่ได้จดทะเบียนเป็นนิติบุคคล เช่น บริษัทจำกัด
ตัวอย่างเช่น
กลุ่มเพื่อนร่วมกันเปิดร้านอาหารหรือขายสินค้าออนไลน์
คณะบุคคลที่ร่วมกันให้เช่าทรัพย์สิน
ห้างหุ้นส่วนสามัญที่ไม่ได้จดทะเบียนกับกรมพัฒนาธุรกิจการค้า
รายได้ของกลุ่มบุคคลเหล่านี้ ต้องยื่นภาษีในนาม “คณะบุคคล” หรือ “ห้างหุ้นส่วนสามัญ” โดยใช้แบบ ภ.ง.ด. 94 (ครึ่งปี) และ ภ.ง.ด. 90 (สิ้นปี)
WAY ACCOUNTING รับบริการยื่นภาษีแบบครบวงจร
การยื่นภาษีไม่เพียงเป็นหน้าที่ตามกฎหมาย แต่ยังเป็นโอกาสสำคัญในการเข้าร่วมโครงการภาครัฐ เช่น โครงการคนละครึ่งพลัส ที่ให้สิทธิพิเศษกับผู้ที่อยู่ในระบบ ภาษี อย่างถูกต้อง อีกทั้งยังช่วยสร้างความน่าเชื่อถือทางการเงิน ใช้เป็นหลักฐานขอสินเชื่อ หรือประกอบการสมัครโครงการสนับสนุนจากภาครัฐได้อย่างมั่นใจ แต่สำหรับเจ้าของธุรกิจหรือบุคคลทั่วไปที่ไม่ถนัดเรื่องเอกสารภาษี การมีผู้เชี่ยวชาญดูแลคือคำตอบที่ดีที่สุด
WAY ACCOUNTING ให้บริการ ยื่นภาษีครบวงจร ครอบคลุมตั้งแต่การจัดทำบัญชี ตรวจสอบงบ วางแผนภาษี ไปจนถึงการยื่นแบบออนไลน์ครบทุกขั้นตอน โดยมีแพ็กเกจบริการที่ออกแบบให้เหมาะกับทั้งบุคคลธรรมดาและนิติบุคคล เช่น
บริการรายเดือน
จัดทำและนำส่งภาษีหัก ณ ที่จ่าย (ภ.ง.ด.1, ภ.ง.ด.3, ภ.ง.ด.53, ภ.ง.ด.54, ภ.พ.36)
จัดทำแบบภาษีมูลค่าเพิ่ม (ภ.พ.30) และนำส่งภายในวันที่ 15 ของเดือนถัดไป
กรอกและยื่นแบบประกันสังคมภายในวันที่ 15 ของเดือนถัดไป
บริการปิดงบบัญชี
จัดทำงบการเงิน งบกำไรขาดทุน / งบดุล รายเดือน
จัดทำรายงานสินค้าคงเหลือ วางแผนบัญชี และให้คำแนะนำเพื่อผลด้านภาษีอากรที่ถูกต้อง
ให้คำปรึกษาและแก้ไขปัญหาภาษีกรณีถูกประเมินย้อนหลังจากกรมสรรพากร
บริการรายปี / สิ้นปี
จัดทำงบแยกประเภทรายปี งบทดลอง และปิดงบสิ้นปี
จัดทำและนำส่งภาษีเงินได้นิติบุคคลกลางปี (ภ.ง.ด.51) และสิ้นปี (ภ.ง.ด.50)
ยื่นแบบ สบช.3 และ บอจ.5 ต่อกรมพัฒนาธุรกิจการค้า
จัดทำภาษีเงินได้บุคคลธรรมดาสิ้นปี (ภ.ง.ด.91)
บริการขึ้นทะเบียนผู้จัดทำบัญชี
WAY ACCOUNTING ดูแลทุกขั้นตอนด้วยทีมผู้เชี่ยวชาญด้านบัญชีและภาษี เพื่อให้คุณมั่นใจได้ว่า การยื่นภาษีของคุณจะถูกต้อง ตรงเวลา และสอดคล้องกับข้อกำหนดของกรมสรรพากรทุกประการ พร้อมให้คำปรึกษาและวางแผนภาษีเชิงกลยุทธ์ เพื่อช่วยให้ธุรกิจของคุณประหยัดภาษีได้อย่างถูกต้องตามกฎหมาย
หากคุณกำลังมองหาทีมบัญชีที่เข้าใจทั้งตัวเลขและภาษี Way Accounting พร้อมเป็นคู่คิดทางการเงินของคุณ
ให้คุณยื่นภาษีได้อย่างมั่นใจ ครบจบในที่เดียว
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 500 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting