

9 ค่าใช้จ่ายไม่ควรพลาด หักเพิ่มได้ในแบบ ภ.ง.ด.50
9 ค่าใช้จ่ายไม่ควรพลาด หักเพิ่มได้ในแบบ ภ.ง.ด.50
มีค่าใช้จ่ายอะไรที่เวย์ต้องมากระซิบบอกเพื่อนๆเลยว่าไม่ควรพลาด ซึ่งวันนี้เวย์จะมาพร้อมกับ 9 ค่าใช้จ่าย ที่เพื่อนๆใครหลายคนบางท่านอาจจะรู้แล้ว แต่บางท่านอาจจะไม่รู้ว่าสามารถนำมาหักเพิ่มได้ในแบบภ.ง.ด.50 ซึ่งจะมีอะไรบ้างใน 9 ค่าใช้จ่ายนี้ ต้องไปดูกันแล้ว ไปลุยกันเลย
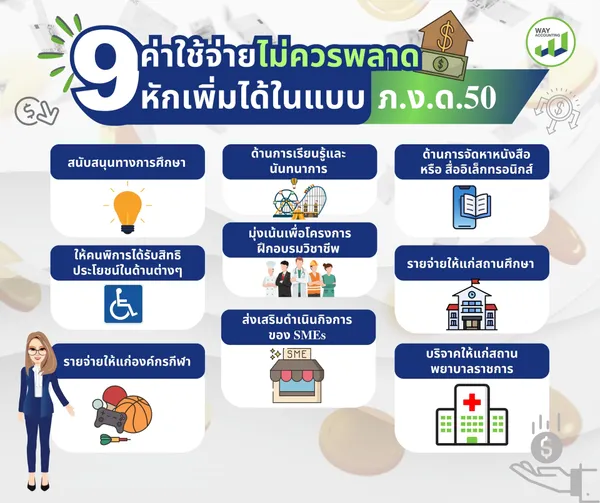
รายจ่ายแรก สนับสนุนทางการศึกษาหากรายจ่ายดังกล่าวเป็นรายจ่ายเพื่อสนับสนุนทางการศึกษา ซึ่งกระทรวงศึกษาธิการมีความเห็นชอบ ให้ยอดเงินที่เพื่อนๆจ่ายไปนั้น เป็นจำนวน 2 เท่าของการจ่ายเพื่อสนับสนุนทางการศึกษา ตามพระราชกฤษฎีกา (ฉบับที่ 420), (ฉบับที่ 476), (ฉบับที่ 655)
รายจ่ายที่ 2 สนับสนุนด้านการเรียนรู้และนันทนาการรายจ่ายที่เกิดขึ้นเป็นการจัดสร้างหรือการบำรุงรักษา อย่างสนามเด็กเล่น สวนสาธารณะ หรือ สนามกีฬา ที่เปิดให้บุคคลทั่วไปเข้ามามีส่วนร่วมได้ โดยไม่มีค่าบริการ หน่วยงานทางภาครัฐถือรายจ่ายสนับสนุนนี้ เป็นจำนวน 2 เท่าของรายจ่ายเช่นกันค่ะ ตามพระราชกฤษฎีกา (ฉบับที่ 428)
รายจ่ายที่ 3 สนับสนุนด้านการจัดหาหนังสือ หรือ สื่ออิเล็กทรอนิกส์เพื่อสถานศึกษาหากเพื่อนๆมีรายจ่ายที่มุ่งเน้นสนับสนุนด้านจัดหาหนังสือ เพื่อการส่งเสริมด้านการอ่านต้องบอกเลย รายจ่ายนี้ได้ถือเป็นจำนวน 2 เท่า ของรายจ่ายอีกด้วย ตามพระราชกฤษฎีกา (ฉบับที่ 515)
รายจ่ายที่ 4 สนับสนุนให้คนพิการได้รับสิทธิประโยชน์ในด้านต่างๆซึ่งถือเป็นจำนวนร้อยละ 100 ของรายจ่าย ตามพระราชกฤษฎีกา (ฉบับที่ 519)
รายจ่ายที่ 5 สนับสนุนมุ่งเน้นเพื่อโครงการฝึกอบรมวิชาชีพ หากรายจ่ายนี้เป็นการบริจาค เพื่อโครงการฝึกอบรมทางวิชาชีพ รายจ่ายนี้ได้ถือเป็นจำนวน 2 เท่า ตามพระราชกฤษฎีกา (ฉบับที่ 541)
รายจ่ายที่ 6 สนับสนุนรายจ่ายให้แก่สถานศึกษาซึ่งกรมสรรพากรออกพระราชกฤษฎีกาให้หักเป็นรายจ่ายได้ 2 เท่า สำหรับหารบริจาคผ่านระบบ e-Donation ตั้งแต่วันที่ 1 มกราคม 2565 ถึงวันที่ 31 ธันวาคม 2567 ได้แก่สถานศึกษาของรัฐ,โรงเรียนเอกชน ไม่รวมถึงโรงเรียนนอกระบบ และสถาบันอุดมศึกษา
รายจ่ายที่ 7 สนับสนุนรายจ่ายให้แก่องค์กรกีฬารายจ่ายนี้ได้ถือเป็นจำนวน 2 เท่า สำหรับการบริจาคผ่านระบบ e-Donation เช่นกัน ซึ่งเพื่อนๆสามารถตรวจสอบจากรายชื่อหน่วยงานการกีฬาตามที่อยู่ลิงค์ที่เวย์แนบไว้ได้เลยค่ะhttps://www.rd.go.th/fileadmin/download/sportsociety_200962.pdf
รายจ่ายที่ 8 สนับสนุนเพื่อส่งเสริมดำเนินกิจการของ SMEs รายจ่ายที่สนับสนุนให้กับบริษัทฯที่จัดตั้งขึ้นตามกฎหมายและมีสินทรัพย์ถาวรไม่เกิน 200 ล้านบาท และแรงงานไม่gเกิน 200 คน ซึ่งรายจ่ายนี้ต้องเป็นค่าธรรมเนียมค้ำประกันสินเชื่อให้แก่บริษัทอุตสาหกรรมขนาดย่อม หรือค่าใช้จ่ายส่งเสริมดำเนินกิจการสภาอุตสาหกรรมแห่งประเทศไทย
รายจ่ายที่ 9 รายจ่ายบริจาคให้แก่สถานพยาบาลราชการ รายจ่ายนี้ได้ถือเป็นจำนวน 2 เท่าของรายจ่ายที่บริจาคไป ซึ่งเพื่อนๆสามารถตรวจสอบชื่อสถานพยาบาล เพื่อรับสิทธิลดหย่อนเงินบริจาคได้2 เท่าอีกด้วย
รู้แบบนี้แล้ว อย่ารอช้ากันนะคะเพื่อนๆ สามารถบริจาคและรับสิทธิ์ลดหย่อน 2 เท่าได้อีกด้วย ดังนั้นอย่าลืมตรวจสอบสิทธิ์ก่อนบริจาคจะได้ไม่พลาดรับสิทธิ์ลดหย่อน 2 เท่ากันนะคะ
เรื่องบัญชีภาษี มั่นใจได้ ที่เวย์แอคเคาน์ติ้ง
🎯🎯🎯🎯🎯