

งบการเงินแบบไหน สรรพากรรอเชือด
งบการเงินแบบไหน สรรพากรรอเชือด
งบการเงิน เป็นหนึ่งในเอกสารสำคัญที่สะท้อนภาพรวมทางการเงินของบริษัท ทั้งรายได้ ค่าใช้จ่าย สินทรัพย์ หนี้สิน และผลกำไรขาดทุน แต่การจัดทำงบการเงินให้ “ยื่นครบ” อย่างเดียวอาจไม่เพียงพอ เพราะหากตัวเลขในงบไม่สอดคล้องกับข้อเท็จจริงทางธุรกิจ หรือมีความผิดปกติบางอย่าง ก็อาจกลายเป็นจุดที่ทำให้กรมสรรพากรเข้ามาตรวจสอบได้
โดยเฉพาะธุรกิจที่มีตัวเลขใน งบการเงิน แตกต่างจากพฤติกรรมทางธุรกิจอย่างชัดเจน หรือมีข้อมูลทางบัญชีและภาษีที่ไม่สัมพันธ์กัน เจ้าของกิจการจึงไม่ควรมองงบการเงินเป็นเพียงเอกสารที่ต้องจัดทำทุกปี แต่ควรให้ความสำคัญกับความถูกต้องและความสมเหตุสมผลของตัวเลขด้วย
งบการเงินที่น่าสยองสรรพากรรอเชือด
ไม่ได้หมายความว่างบการเงินที่มีตัวเลขเหล่านี้จะถือว่าผิดหรือมีความผิดทางภาษีโดยอัตโนมัติ แต่เป็นลักษณะของตัวเลขที่ ควรตรวจสอบและมีเอกสารหลักฐานรองรับ เพราะหากไม่สอดคล้องกับข้อเท็จจริงทางธุรกิจ อาจทำให้ต้องชี้แจงเพิ่มเติม
1. กำไรขั้นต้นติดลบ
กำไรขั้นต้นเกิดจากการนำ รายได้จากการขายมาหักด้วยต้นทุนขาย หากเปิดดูงบกำไรขาดทุน (งบ P/L) แล้วพบว่า ต้นทุนขายสูงกว่ารายได้จากการขาย นั่นหมายความว่าบริษัทมีกำไรขั้นต้นติดลบ หรือพูดง่าย ๆ คือ ขายสินค้าแล้วขาดทุนตั้งแต่ขั้นต้น
กรณีนี้สามารถเกิดขึ้นได้จริงจากหลายสาเหตุ เช่น การลดราคาสินค้าครั้งใหญ่ การระบายสินค้าล้าสมัย หรือเหตุการณ์ทางธุรกิจที่ทำให้ต้องขายสินค้าต่ำกว่าทุน แต่หากกำไรขั้นต้นติดลบโดยไม่มีเหตุผลที่ชัดเจน หรือเกิดขึ้นต่อเนื่อง ก็ควรเร่งตรวจสอบข้อมูลทางบัญชีอย่างละเอียด
เพราะกำไรขั้นต้นติดลบถือเป็น สัญญาณเตือนที่เจ้าของธุรกิจไม่ควรมองข้าม โดยเฉพาะเมื่อข้อมูลในงบการเงินไม่สอดคล้องกับข้อเท็จจริงของธุรกิจ ซึ่งอาจทำให้กรมสรรพากรเกิดข้อสงสัยและนำไปสู่การตรวจสอบเพิ่มเติมได้
ทำไมกำไรขั้นต้นติดลบถึงอันตราย?
สรรพากรอาจสงสัยว่าคุณขายของแต่ไม่ออกบิล
หรืออาจมองว่ามีรายได้แฝงที่ไม่ได้บันทึก
บริษัทอาจตกเป็นเป้าตรวจสอบย้อนหลัง พร้อมค่าปรับและเบี้ยปรับจำนวนมาก
อย่างไรก็ตาม หากเกิดขึ้นโดยไม่มีเหตุผลที่ชัดเจน หรือไม่สอดคล้องกับลักษณะการดำเนินธุรกิจ อาจทำให้ต้องตรวจสอบข้อมูลในหลายส่วน โดยเฉพาะประเด็นเหล่านี้
รายได้จากการขายถูกบันทึกครบถ้วนหรือไม่
อาจต้องตรวจสอบว่ามีการขายสินค้าหรือให้บริการที่เกิดขึ้นจริง แต่ยังไม่ได้บันทึกเป็นรายได้หรือไม่มีรายได้บางส่วนที่ไม่ได้ถูกนำมาบันทึกหรือไม่
หากข้อมูลยอดขายในระบบบัญชีไม่ตรงกับยอดขายจริง ย่อมทำให้ตัวเลขรายได้ในงบการเงินคลาดเคลื่อนได้ต้นทุนขายถูกบันทึกถูกต้องหรือไม่
หากมีการบันทึกต้นทุนซ้ำ บันทึกผิดงวด หรือคำนวณต้นทุนสูงเกินจริง ก็อาจทำให้กำไรขั้นต้นลดลงจนติดลบได้สินค้าคงเหลือและสต็อกตรงกับความเป็นจริงหรือไม่
ข้อมูลสต็อกมีผลโดยตรงต่อการคำนวณต้นทุนขาย หากยอดสินค้าคงเหลือไม่ถูกต้อง ตัวเลขต้นทุนก็อาจคลาดเคลื่อนตามไปด้วย
2. สินค้าคงเหลือสูงกว่ายอดขายหรือเกือบเท่ายอดขาย
สินค้าคงเหลือ (Inventory) เป็นอีกหนึ่งรายการในงบการเงินที่เจ้าของธุรกิจควรให้ความสำคัญ โดยเฉพาะเมื่อพบว่าสินค้าคงเหลือมีมูลค่าสูงหรือใกล้เคียงกับรายได้จากการขายทั้งปี ซึ่งอาจทำให้เกิดข้อสังเกตเกี่ยวกับการบริหารสต็อกและความถูกต้องของการบันทึกบัญชี
โดยทั่วไป รายได้จากการขาย สามารถดูได้จากงบกำไรขาดทุน ขณะที่ สินค้าคงเหลือ จะแสดงอยู่ในงบแสดงฐานะการเงิน การนำข้อมูลทั้งสองส่วนมาเปรียบเทียบกันจึงช่วยให้เห็นภาพว่าระดับสินค้าคงเหลือมีความเหมาะสมกับลักษณะและรอบการดำเนินธุรกิจหรือไม่
อย่างไรก็ตาม การที่สินค้าคงเหลือสูงกว่ายอดขาย ไม่ได้หมายความว่าบริษัทมีความผิดหรือมีปัญหาทางภาษีโดยอัตโนมัติ เพราะอาจเกิดจากเหตุผลทางธุรกิจ เช่น การสั่งซื้อสินค้าเพื่อรองรับยอดขายในอนาคต การซื้อสินค้าในช่วงที่มีโปรโมชั่น หรือธุรกิจมีรอบการขายที่ยาวกว่าหนึ่งปี
ทำไมสินค้าคงเหลือสูงจึงควรระวัง?
สินค้าคงเหลือที่สูงกว่ายอดขาย ไม่ได้หมายความว่าธุรกิจมีความผิดทางภาษี เพราะอาจเกิดจากเหตุผลทางธุรกิจ เช่น การซื้อสินค้าเพื่อเตรียมจำหน่ายในช่วงถัดไป หรือการสั่งซื้อสินค้าในช่วงที่มีโปรโมชั่น
อย่างไรก็ตาม หากตัวเลขในงบการเงินไม่สอดคล้องกับข้อเท็จจริง อาจทำให้เกิดข้อสงสัยและต้องตรวจสอบเพิ่มเติม เช่น
มีการบันทึกยอดซื้อและสินค้าคงเหลือถูกต้องหรือไม่
สินค้าที่แสดงในบัญชีมีอยู่จริงหรือไม่
มีการบันทึกยอดขายและออกเอกสารการขายครบถ้วนหรือไม่
ยอดสินค้าคงเหลือสอดคล้องกับการเคลื่อนไหวของสินค้าและลักษณะธุรกิจหรือไม่
เอกสารประกอบการซื้อและการขายสามารถตรวจสอบย้อนกลับได้หรือไม่
โดยเฉพาะธุรกิจที่มีการซื้อสินค้าและใช้สิทธิภาษีซื้อ ควรตรวจสอบเอกสารการซื้อและใบกำกับภาษีให้ถูกต้องครบถ้วน รวมถึงตรวจสอบการบันทึกบัญชีและสินค้าคงเหลือให้สอดคล้องกับธุรกรรมที่เกิดขึ้นจริง
วิธีป้องกันและรับมือ
หากธุรกิจมีสินค้าคงเหลือสูงกว่ายอดขาย ไม่จำเป็นต้องตกใจ แต่ควรเตรียมข้อมูลและหลักฐานที่สามารถอธิบายที่มาของสินค้าคงเหลือได้อย่างชัดเจน โดยควรดำเนินการดังนี้
1. ตรวจสอบและจัดทำบัญชีสต็อกให้ชัดเจน
บันทึกความเคลื่อนไหวของสินค้าเข้า–ออกอย่างเป็นระบบ และตรวจนับสินค้าคงเหลือให้ตรงกับข้อมูลในบัญชี
2. ตรวจสอบแผนและรอบการขาย
หากมีการสั่งสินค้าไว้ล่วงหน้าเพื่อจำหน่ายในช่วงต้นปีถัดไป ควรมีเอกสารที่สามารถแสดงให้เห็นถึงแผนการซื้อและการขายดังกล่าวได้
3. บันทึกยอดขายและออกเอกสารให้ครบถ้วน
เมื่อมีการขายสินค้า ควรบันทึกรายได้และจัดทำเอกสารการขายหรือใบกำกับภาษีตามกรณีที่กฎหมายกำหนดอย่างถูกต้อง
4. ตรวจสอบต้นทุนและภาษีซื้อ
ตรวจสอบว่าต้นทุนสินค้า การบันทึกสินค้าคงเหลือ และภาษีซื้อมีเอกสารหลักฐานครบถ้วนและเป็นไปตามข้อเท็จจริงของธุรกิจ
ดังนั้น หากงบการเงิน แสดงว่าสินค้าคงเหลือสูงกว่ายอดขาย แต่เป็นสถานการณ์ที่เกิดขึ้นจริงและสามารถอธิบายได้ เช่น การเตรียมสินค้าไว้สำหรับจำหน่ายในช่วงต้นปีถัดไป ก็ไม่ใช่เรื่องผิดปกติเสมอไป หากมีข้อมูลและเอกสารรองรับอย่างเหมาะสม
ในทางกลับกัน หากพบว่ายอดสินค้าคงเหลือไม่ตรงกับสินค้าจริง รายได้จากการขายบันทึกไม่ครบถ้วน หรือเอกสารทางบัญชีและภาษีไม่สอดคล้องกับธุรกรรมที่เกิดขึ้นจริง ก็อาจกลายเป็นประเด็นที่ต้องชี้แจงต่อกรมสรรพากร และอาจมีภาระภาษี เบี้ยปรับ หรือเงินเพิ่มตามข้อเท็จจริงและผลการตรวจสอบได้
3. ค่าใช้จ่ายก้อนใหญ่เกิดเดือนสุดท้ายและตั้งค้างจ่ายไว้
การที่มี ค่าใช้จ่ายค้างจ่าย (Accrued Expenses) ก้อนใหญ่เกิดขึ้นกระจุกตัวในเดือนสุดท้ายของรอบระยะเวลาบัญชี โดยเฉพาะรายการที่ไม่มีเอกสารประกอบชัดเจน หรือไม่สอดคล้องกับรูปแบบการดำเนินธุรกิจตลอดทั้งปี ถือเป็นจุดที่สรรพากรให้ความสนใจเป็นพิเศษ เนื่องจากอาจเข้าข่าย
การสร้างรายจ่ายเทียมเพื่อลดกำไรสุทธิและลดภาระภาษี
การรับรู้ค่าใช้จ่ายผิดรอบระยะเวลาบัญชี
การขาดเอกสารหลักฐานที่พิสูจน์ได้ว่ารายจ่ายนั้นเกิดขึ้นจริงและเกี่ยวข้องกับการดำเนินธุรกิจ
ประเด็นที่สรรพากรเพ่งเล็ง
สรรพากรอาจตรวจสอบว่าค่าใช้จ่ายที่ตั้งค้างจ่ายนั้นเกิดขึ้นจริงและมีภาระผูกพันที่ต้องจ่ายจริงหรือไม่ เนื่องจากบางบริษัทอาจตั้งตัวเลขค่าใช้จ่ายขึ้นมาเพื่อเพิ่มค่าใช้จ่ายและลดกำไรทางบัญชี โดยเฉพาะค่าที่ปรึกษาและโบนัสค้างจ่าย หากไม่มีเอกสารหลักฐานรองรับ หรือไม่เคยมีรายการลักษณะนี้ในปีก่อน ก็อาจเป็นประเด็นที่ต้องชี้แจงเพิ่มเติม
แนวทางป้องกันและชี้แจง
อัปเดตรายได้และค่าใช้จ่ายในบัญชีอย่างสม่ำเสมอทุกเดือน ไม่ควรรวบยอดเฉพาะช่วงสิ้นปี
กรณีมีการตั้งโบนัสค้างจ่าย เช่น โบนัสช่วงตรุษจีน ควรมีนโยบายบริษัท มติที่ประชุม หรือเอกสารที่เกี่ยวข้องเพื่อยืนยันหลักเกณฑ์การจ่ายโบนัส รวมถึงควรมีหลักฐานการจ่ายจริงและการหักภาษี ณ ที่จ่าย เช่น ภ.ง.ด.1 เพื่อใช้ประกอบการชี้แจง
ตรวจสอบบัญชีและรายการค้างจ่ายเป็นประจำ เพื่อให้มั่นใจว่าตัวเลขในบัญชีสอดคล้องกับรายการที่เกิดขึ้นจริง
หมั่นตรวจสอบงบกำไรขาดทุนและรายงานของผู้สอบบัญชี เพื่อดูความผิดปกติของค่าใช้จ่ายและรายการค้างจ่ายก่อนปิดงบประจำปี
ดังนั้น ค่าใช้จ่ายก้อนใหญ่ที่ตั้งค้างจ่ายในช่วงปลายปีควรมีที่มาที่ไปอย่างชัดเจน หากเป็นค่าใช้จ่ายที่เกิดขึ้นจริง มีเอกสารประกอบครบถ้วน และมีการดำเนินการด้านภาษีอย่างถูกต้อง ก็สามารถนำหลักฐานมาใช้ชี้แจงกับสรรพากรได้ แต่หากเป็นการสร้างตัวเลขค่าใช้จ่ายขึ้นมาเพื่อหวังลดกำไรและภาษีโดยไม่มีราย
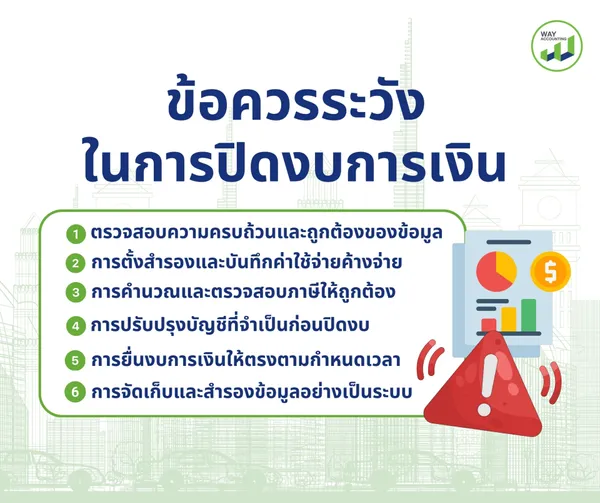
ข้อควรระวังในการปิดงบการเงิน
การปิดงบการเงินไม่ใช่เพียงการสรุปตัวเลข แต่เป็นกระบวนการสำคัญที่สะท้อนสถานะทางการเงินที่แท้จริงของธุรกิจ หากละเลยรายละเอียดเพียงเล็กน้อย อาจนำไปสู่ข้อผิดพลาดทางบัญชี ปัญหาด้านภาษี หรือกระทบต่อความน่าเชื่อถือของกิจการได้ ดังนั้น ก่อนปิดงบการเงินจึงควรตรวจสอบรายการสำคัญให้รอบคอบ โดยเฉพาะประเด็นต่อไปนี้
1. ตรวจสอบความครบถ้วนและถูกต้องของข้อมูล
รายการบัญชีต้องบันทึกให้ครบถ้วน จัดหมวดหมู่ให้ถูกต้อง และตรวจทานตัวเลขอย่างรอบคอบ เพื่อให้ข้อมูลในงบการเงินสะท้อนธุรกรรมที่เกิดขึ้นจริงและลดความคลาดเคลื่อน
2. การตั้งสำรองและบันทึกค่าใช้จ่ายค้างจ่าย
ควรตรวจสอบรายการที่ต้องตั้งสำรองหรือบันทึกเป็นค่าใช้จ่ายค้างจ่าย เช่น ค่าเผื่อหนี้สงสัยจะสูญ ภาษี และค่าจ้างค้างจ่าย เพื่อให้งบการเงินสะท้อนภาระของกิจการได้อย่างเหมาะสม
3. การคำนวณและตรวจสอบภาษีให้ถูกต้อง
ควรตรวจสอบภาษีที่เกี่ยวข้องกับกิจการ ทั้งภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม (VAT) และภาษีหัก ณ ที่จ่าย เพื่อให้ข้อมูลทางบัญชีและภาษีสอดคล้องกัน และลดความเสี่ยงจากการยื่นภาษีผิดพลาด
4. การปรับปรุงบัญชีที่จำเป็นก่อนปิดงบ
ควรตรวจสอบรายการปรับปรุงต่าง ๆ เช่น ค่าเสื่อมราคาสินทรัพย์ ดอกเบี้ยค้างจ่าย ค่าใช้จ่ายจ่ายล่วงหน้า หรือรายการอื่นที่จำเป็น เพื่อให้ตัวเลขในงบการเงินถูกต้องตามหลักการบัญชีที่เกี่ยวข้อง
5. การยื่นงบการเงินให้ตรงตามกำหนดเวลา
หลังจากจัดทำและตรวจสอบงบการเงินเรียบร้อยแล้ว ควรดำเนินการยื่นงบการเงินภายในระยะเวลาที่กฎหมายกำหนด เพราะการยื่นล่าช้าอาจมีโทษปรับตามหลักเกณฑ์ของหน่วยงานที่เกี่ยวข้อง
6. การจัดเก็บและสำรองข้อมูลอย่างเป็นระบบ
ควรจัดเก็บเอกสารและหลักฐานทางบัญชีอย่างเป็นระบบ ทั้งในรูปแบบเอกสารและดิจิทัล พร้อมสำรองข้อมูลที่สำคัญ เพื่อให้สามารถตรวจสอบย้อนหลังและชี้แจงต่อกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องได้เมื่อจำเป็น
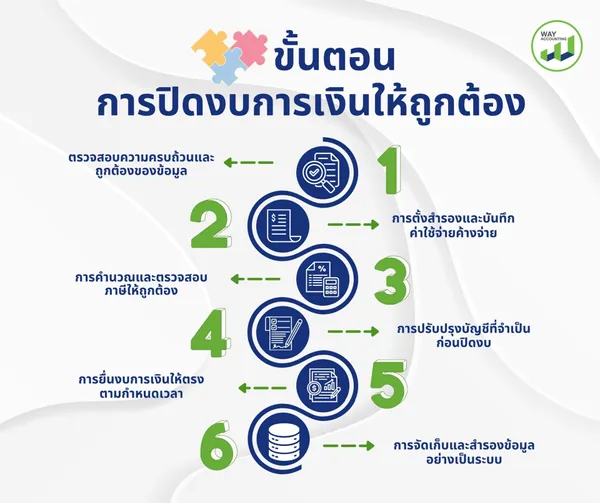
ขั้นตอนการปิดงบการเงินให้ถูกต้อง
เพื่อให้การปิดงบการเงินเป็นไปอย่างถูกต้องและลดความเสี่ยงในการถูกตรวจสอบ ธุรกิจควรตรวจสอบข้อมูลทางบัญชีและเอกสารประกอบอย่างเป็นระบบ ตั้งแต่การรวบรวมเอกสาร การบันทึกรายการบัญชี การกระทบยอด ไปจนถึงการปรับปรุงบัญชีและตรวจสอบภาษีให้สอดคล้องกัน โดยสามารถดำเนินการตามขั้นตอนสำคัญดังต่อไปนี้
1. ตรวจสอบความครบถ้วนและถูกต้องของข้อมูล
รายการบัญชีต้องบันทึกให้ครบถ้วน จัดหมวดหมู่ให้ถูกต้อง และตรวจทานตัวเลขอย่างรอบคอบ เพื่อให้ข้อมูลในงบการเงินสะท้อนธุรกรรมที่เกิดขึ้นจริงและลดความคลาดเคลื่อน
2. การตั้งสำรองและบันทึกค่าใช้จ่ายค้างจ่าย
ควรตรวจสอบรายการที่ต้องตั้งสำรองหรือบันทึกเป็นค่าใช้จ่ายค้างจ่าย เช่น ค่าเผื่อหนี้สงสัยจะสูญ ภาษี และค่าจ้างค้างจ่าย เพื่อให้งบการเงินสะท้อนภาระของกิจการได้อย่างเหมาะสม
3. การคำนวณและตรวจสอบภาษีให้ถูกต้อง
ควรตรวจสอบภาษีที่เกี่ยวข้องกับกิจการ ทั้งภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม (VAT) และภาษีหัก ณ ที่จ่าย เพื่อให้ข้อมูลทางบัญชีและภาษีสอดคล้องกัน และลดความเสี่ยงจากการยื่นภาษีผิดพลาด
4. การปรับปรุงบัญชีที่จำเป็นก่อนปิดงบ
ควรตรวจสอบรายการปรับปรุงต่าง ๆ เช่น ค่าเสื่อมราคาสินทรัพย์ ดอกเบี้ยค้างจ่าย ค่าใช้จ่ายจ่ายล่วงหน้า หรือรายการอื่นที่จำเป็น เพื่อให้ตัวเลขในงบการเงินถูกต้องตามหลักการบัญชีที่เกี่ยวข้อง
5. การยื่นงบการเงินให้ตรงตามกำหนดเวลา
หลังจากจัดทำและตรวจสอบงบการเงินเรียบร้อยแล้ว ควรดำเนินการยื่นงบการเงินภายในระยะเวลาที่กฎหมายกำหนด เพราะการยื่นล่าช้าอาจมีโทษปรับตามหลักเกณฑ์ของหน่วยงานที่เกี่ยวข้อง
6. การจัดเก็บและสำรองข้อมูลอย่างเป็นระบบ
ควรจัดเก็บเอกสารและหลักฐานทางบัญชีอย่างเป็นระบบ ทั้งในรูปแบบเอกสารและดิจิทัล พร้อมสำรองข้อมูลที่สำคัญ เพื่อให้สามารถตรวจสอบย้อนหลังและชี้แจงต่อกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องได้เมื่อจำเป็น
WAY ACCOUNTING พร้อมให้บริการปิดงบการเงินแบบครบวงจร
การปิดงบการเงินมีรายละเอียดมากกว่าการรวบรวมตัวเลขให้ครบ เพราะต้องตรวจสอบความสัมพันธ์ของรายได้ ค่าใช้จ่าย สินทรัพย์ หนี้สิน และรายการทางภาษีให้สอดคล้องกัน
WAY ACCOUNTING ให้บริการดูแลด้านบัญชีและการปิดงบการเงิน โดยช่วยตรวจสอบและจัดการข้อมูลทางบัญชีตั้งแต่การบันทึกรายการ การกระทบยอด ไปจนถึงการจัดทำงบการเงิน เพื่อให้เจ้าของธุรกิจมีข้อมูลที่ถูกต้องและพร้อมสำหรับการดำเนินการด้านภาษีและการนำส่งตามกำหนด
สำหรับเจ้าของธุรกิจ สิ่งสำคัญไม่ใช่เพียงการมีงบการเงินที่ “เสร็จทันเวลา” แต่ควรเป็น งบการเงินที่ถูกต้อง มีที่มาของตัวเลข และสามารถตรวจสอบย้อนกลับได้ เพราะเมื่อข้อมูลทางบัญชีเป็นระบบ การบริหารธุรกิจและการวางแผนภาษีก็ทำได้อย่างมีประสิทธิภาพมากขึ้น
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting