

จดทะเบียนบริษัทจำกัด แล้วอยากเลิกกิจการ มีเรื่องอะไรที่ต้องเช็กบ้าง
จดทะเบียนบริษัทจำกัด แล้วอยากเลิกกิจการ มีเรื่องอะไรที่ต้องเช็กบ้าง
การ จดทะเบียนบริษัทจำกัด อาจเป็นก้าวแรกของความฝันทางธุรกิจ แต่เมื่อเส้นทางไม่ได้เป็นไปอย่างที่วางแผนไว้ หลายคนก็ต้องย้อนกลับมาที่จุดจบของวงจรนี้ นั่นคือการเลิกกิจการ ซึ่งไม่ใช่แค่การปิดร้าน ล็อกประตู แล้วเดินจากไป เพราะกระบวนการเลิกบริษัทมีขั้นตอนทางกฎหมายและบัญชีที่ซับซ้อนกว่าที่คิด และหากมองข้ามเพียงจุดเดียว อาจกลายเป็นภาระติดตัวอีกยาวนาน
ถ้าคุณกำลังเตรียมจะยุติบทบาทของบริษัทที่จดทะเบียนไว้ การรู้ให้ครบว่า ต้องเช็กอะไรบ้างก่อนเลิกกิจการคือหัวใจสำคัญ ไม่ว่าจะเป็นเรื่องภาษี ทรัพย์สินของบริษัท ลูกหนี้ เจ้าหนี้ หรือขั้นตอนการแจ้งกรมพัฒนาธุรกิจการค้า ทุกเรื่องล้วนต้องเคลียร์ให้จบ เพื่อให้การเลิกกิจการถูกต้องตามกฎหมาย และไม่ทิ้งปัญหาไว้เบื้องหลัง มาดูกันว่าก่อนจะพับแฟ้มบริษัทอย่างเป็นทางการ มีรายละเอียดอะไรที่เจ้าของธุรกิจต้องรู้ไว้บ้างบ้าง เพื่อไม่ให้พลาดสิ่งสำคัญในขั้นตอนสุดท้ายนี้
ก่อนการเลิกกิจการ คำนึงถึงเรื่องอะไร
เลิกกิจการไม่ใช่แค่เรื่องของใจ แต่คือกระบวนการที่ต้องใช้สติไม่แพ้ตอนเริ่มต้น โดยเฉพาะถ้าคุณเคย จดทะเบียนบริษัทจำกัด เอาไว้แล้ว ขั้นตอนการปิดบริษัทไม่ได้จบที่แค่ประกาศหยุดดำเนินงาน แต่มีรายละเอียดเบื้องหลังที่ต้องเช็กให้รอบด้าน ทั้งเอกสารทางบัญชี ภาระภาษี และข้อกฎหมายที่อาจค้างคาโดยไม่รู้ตัว ก่อนจะเดินออกจากธุรกิจได้อย่างหมดห่วง ลองมาดูกันว่าคุณควรเริ่มต้นเช็กจากจุดไหนบ้าง เพื่อให้การปิดบริษัทครั้งนี้จบสวยและไม่ทิ้งร่องรอยไว้ข้างหลัง
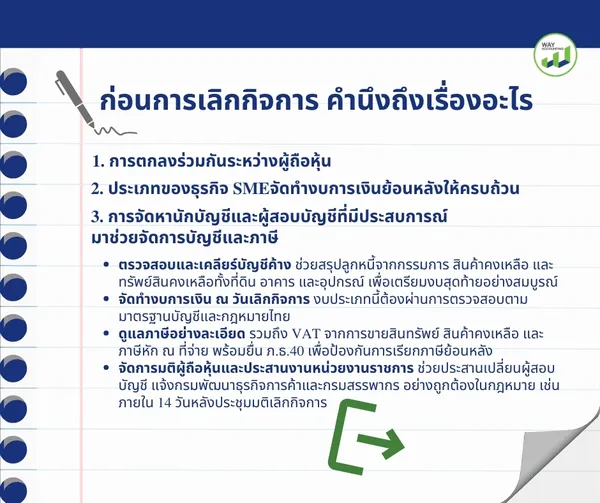
การตกลงร่วมกันระหว่างผู้ถือหุ้น
ก่อนดำเนินการอย่างใด ให้เริ่มต้นด้วยการจัดประชุมผู้ถือหุ้นแบบวิสามัญเพื่อ “ตกลงใจเลิกบริษัท” โดยต้องให้คะแนนเสียงจากผู้มีสิทธิ์ลงคะแนนอย่างน้อย 3 ใน 4 เพื่อป้องกันข้อพิพาทตลอดกระบวนการและหากเป็นกรณีที่มีคำสั่งศาลให้เลิกบริษัท ก็ต้องใช้สำเนาคำสั่งศาลประกอบการยื่นจดทะเบียนเลิก
จัดทำงบการเงินย้อนหลังให้ครบถ้วน
ก่อนจะดำเนินการเลิกกิจการอย่างเป็นทางการ เจ้าของธุรกิจที่จะต้องตรวจสอบว่างบการเงินของบริษัทในปีก่อนหน้า ได้จัดทำและยื่นต่อกรมพัฒนาธุรกิจการค้าเรียบร้อยครบถ้วนหรือไม่ หากยังมีบางปีที่ค้างยื่น ต้องเร่งดำเนินการให้เสร็จ เพราะถือเป็นเอกสารสำคัญที่รัฐใช้ในการพิจารณาความถูกต้องของการปิดบริษัท
นอกจากงบการเงินในอดีตแล้ว ยังต้องจัดทำงบการเงิน ณ วันที่เลิกกิจการ หรือที่เรียกกันว่า “งบเลิกกิจการ” ซึ่งเป็นการสรุปฐานะการเงินครั้งสุดท้ายของบริษัท ว่ามีสินทรัพย์ หนี้สิน และทุนสะสมเหลืออยู่เท่าไร การจัดทำงบฉบับนี้ต้องอิงกับข้อมูลจริง และผ่านการตรวจสอบโดยผู้สอบบัญชีรับอนุญาต (CPA) เช่นเดียวกับงบปีปกติ
การจัดหานักบัญชีและผู้สอบบัญชีที่มีประสบการณ์มาช่วยจัดการบัญชีและภาษี
เมื่อผู้ประกอบการที่ตัดสินใจจะเลิกกิจการ การเลือกนักบัญชีและผู้สอบบัญชี (CPA) ที่มีประสบการณ์ด้านการเลิกกิจการถือเป็นสิ่งสำคัญ โดยเฉพาะเพื่อจัดการประเด็นสำคัญต่าง ๆ อย่างมีระบบ เช่น:
ตรวจสอบและเคลียร์บัญชีค้าง ช่วยสรุปลูกหนี้จากกรรมการ สินค้าคงเหลือ และทรัพย์สินคงเหลือทั้งที่ดิน อาคาร และอุปกรณ์ เพื่อเตรียมงบสุดท้ายอย่างสมบูรณ์
จัดทำงบการเงิน ณ วันเลิกกิจการ งบประเภทนี้ต้องผ่านการตรวจสอบตามมาตรฐานบัญชีและกฎหมายไทย
ดูแลภาษีอย่างละเอียด รวมถึง VAT จากการขายสินทรัพย์ สินค้าคงเหลือ และภาษีหัก ณ ที่จ่าย พร้อมยื่น ภ.ธ.40 เพื่อป้องกันการเรียกภาษีย้อนหลัง
จัดการมติผู้ถือหุ้นและประสานงานหน่วยงานราชการ ช่วยประสานเปลี่ยนผู้สอบบัญชี แจ้งกรมพัฒนาธุรกิจการค้าและกรมสรรพากร อย่างถูกต้องในกฎหมาย เช่น ภายใน 14 วันหลังประชุมมติเลิกกิจการ
เช็ก 4 เรื่องภาษีก่อนปิดบริษัท
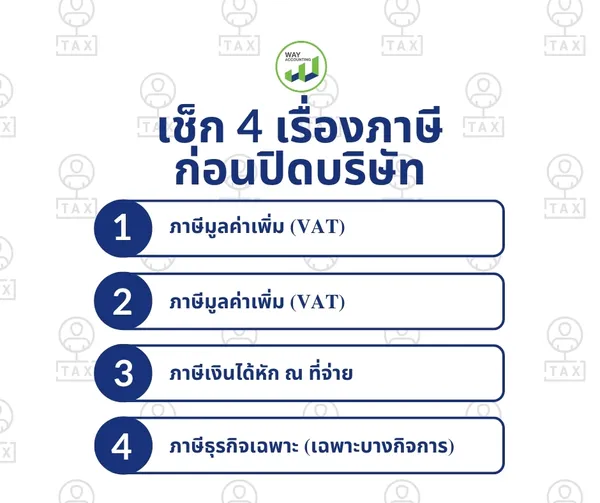
การปิดบริษัทไม่ได้จบแค่เรื่องเอกสารหรือการจดทะเบียนบริษัทจำกัดเท่านั้น แต่สิ่งสำคัญที่หลายคนมองข้ามคือ "ภาษี" ที่ต้องเคลียร์ให้ครบทุกประเภทก่อนยื่นเลิกกิจการอย่างเป็นทางการ เพื่อไม่ให้มีปัญหาค้างคาในภายหลัง บทความนี้จะพาคุณเช็ก 4 เรื่องภาษีสำคัญที่ต้องรู้ก่อนปิดบริษัท เพื่อให้ทุกอย่างจบแบบมืออาชีพ
1. ภาษีมูลค่าเพิ่ม (VAT)
หลังจากจดทะเบียนเลิกกิจการกับกรมพัฒนาธุรกิจการค้าเรียบร้อยแล้ว เจ้าของบริษัทต้องแจ้งเลิกกิจการกับกรมสรรพากรภายใน 15 วัน นับจากวันจดทะเบียนเลิก และในช่วงรอการอนุมัติเลิกกิจการนั้น บริษัทต้อง ยื่นแบบ ภ.พ.30 ทุกเดือน ต่อไปเรื่อย ๆ จนกว่าจะได้รับ “หนังสือขีดชื่อเลขประจำตัวผู้เสียภาษี” จากกรมสรรพากรอย่างเป็นทางการ
2. ภาษีเงินได้นิติบุคคล
ภาษีเงินได้นิติบุคคลในช่วงเลิกกิจการ จะต้องยื่น แบบ ภ.ง.ด.50 พร้อมกับ งบการเงิน ณ วันที่เลิกกิจการ โดยต้องดำเนินการให้เสร็จภายใน 150 วัน นับจากวันที่จดทะเบียนเลิกกับกรมพัฒนาธุรกิจการค้า เพื่อแสดงรายได้ ค่าใช้จ่าย และกำไรขาดทุนสุดท้ายของบริษัท
3. ภาษีเงินได้หัก ณ ที่จ่าย
ภาษีประเภทนี้มักเกิดขึ้นจากรายการค่าใช้จ่าย เช่น ค่าทำบัญชี ค่าสอบบัญชี หรือค่าบริการอื่น ๆ ที่บริษัทจ่ายออกไป หากมีรายการดังกล่าวในช่วงก่อนเลิกกิจการ จะต้อง ยื่นแบบ ภ.ง.ด.3 หรือ ภ.ง.ด.53 ให้เรียบร้อย ภายในวันที่ 7 ของเดือนถัดไป นับจากเดือนที่มีการจ่ายเงิน เพื่อปิดภาระภาษีให้ครบ
4. ภาษีธุรกิจเฉพาะ (เฉพาะบางกิจการ)
หากบริษัทมีรายได้ประเภทที่เข้าข่ายต้องเสียภาษีธุรกิจเฉพาะ เช่น รายได้จากดอกเบี้ย หรือดอกเบี้ยค้างรับที่ยังอยู่ในงบการเงินต้องยื่นแบบ ภธ.40 ภายในวันที่ 15 ของเดือนถัดไป หลังจากเลิกกิจการ เพื่อแสดงรายการรายได้และชำระภาษีให้ครบถ้วน
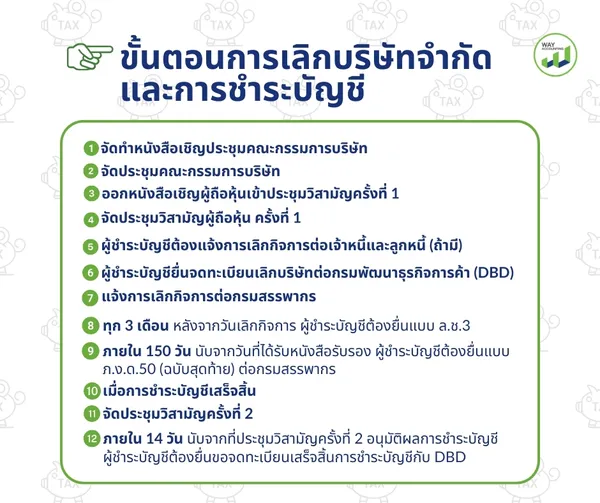
ขั้นตอนการจดทะเบียนเลิกบริษัท และการชำระบัญชี
กระบวนการสำคัญที่เจ้าของกิจการที่เคย จดทะเบียนบริษัทจำกัด ที่ไม่ประสงค์จะดำเนินธุรกิจต่อจะต้องดำเนินการคือการจดทะเบียนเลิกบริษัท และการชำระบัญชี เพื่อให้ถูกต้องตามกฎหมาย และหลีกเลี่ยงความเสี่ยงจากภาระผูกพันภายหลัง โดยกรมพัฒนาธุรกิจการค้า (DBD) ได้กำหนดขั้นตอนการดำเนินงานไว้อย่างชัดเจน ซึ่งประกอบด้วย 2 ขั้นตอนหลัก ได้แก่ การเลิกกิจการ และการชำระบัญชี
การแต่งตั้งผู้ชำระบัญชี
เมื่อบริษัทเลิกกิจการแล้ว จะต้องมีการแต่งตั้ง "ผู้ชำระบัญชี" โดยการประชุมผู้ถือหุ้น เพื่อทำหน้าที่ในการจัดการทรัพย์สิน ชำระหนี้ และแจกจ่ายทรัพย์สินที่เหลือให้ผู้ถือหุ้นตามส่วนของตน
ผู้ชำระบัญชีสามารถเป็นบุคคลธรรมดาหรือนิติบุคคลก็ได้ แต่จะต้องได้รับการแต่งตั้งจากที่ประชุมผู้ถือหุ้น และมีหน้าที่ดำเนินการตามที่กฎหมายกำหนดให้ครบถ้วนก่อนจะยื่นขอจดทะเบียนเสร็จการชำระบัญชีต่อกรมพัฒนาธุรกิจการค้า
ขั้นตอนการเลิกบริษัทจำกัดและการชำระบัญชี
1. จัดทำหนังสือเชิญประชุมคณะกรรมการบริษัท เพื่อเชิญกรรมการเข้าร่วมประชุม
2. จัดประชุมคณะกรรมการบริษัท เพื่อมีมติเกี่ยวกับการเลิกกิจการ โดยมีวาระสำคัญ ได้แก่
2.1 อนุมัติให้เลิกกิจการบริษัท
2.2 กำหนดให้มีการประชุมวิสามัญผู้ถือหุ้น ครั้งที่ 1
3. ออกหนังสือเชิญผู้ถือหุ้นเข้าประชุมวิสามัญครั้งที่ 1 พร้อมประกาศในหนังสือพิมพ์ท้องถิ่นอย่างน้อย 1 ครั้ง
4. จัดประชุมวิสามัญผู้ถือหุ้น ครั้งที่ 1 เพื่อพิจารณา
4.1 มีมติพิเศษ (ต้องได้รับคะแนนเสียงอย่างน้อย 75%) ให้เลิกกิจการ
4.2 แต่งตั้งผู้ชำระบัญชีและกำหนดค่าตอบแทน
4.3 แต่งตั้งผู้สอบบัญชีและกำหนดค่าตอบแทน
5. ผู้ชำระบัญชีต้องแจ้งการเลิกกิจการต่อเจ้าหนี้และลูกหนี้ (ถ้ามี) พร้อมลงประกาศเลิกกิจการในหนังสือพิมพ์ท้องถิ่นอย่างน้อย 1 ครั้ง
6. ผู้ชำระบัญชียื่นจดทะเบียนเลิกบริษัทต่อกรมพัฒนาธุรกิจการค้า (DBD) ภายใน 14 วันนับจากวันที่มีมติพิเศษ หากได้รับการอนุมัติแล้ว กระทรวงพาณิชย์จะออก “หนังสือรับรอง” ให้
7. แจ้งการเลิกกิจการต่อกรมสรรพากร พร้อมส่งคืนต้นฉบับใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) และใบทะเบียนภาษีธุรกิจเฉพาะ (ภ.ธ.20) ภายใน 15 วันนับจากวันเลิกกิจการ
8. ทุก 3 เดือน หลังจากวันเลิกกิจการ ผู้ชำระบัญชีต้องยื่นแบบ ล.ช.3 เพื่อรายงานสถานะการชำระบัญชีต่อกระทรวงพาณิชย์ และต้องยื่นรายงานทุก 3 เดือน จนกว่าจะชำระบัญชีเสร็จสิ้น
9. ภายใน 150 วัน นับจากวันที่ได้รับหนังสือรับรอง ผู้ชำระบัญชีต้องยื่นแบบภ.ง.ด.50 (ฉบับสุดท้าย) ต่อกรมสรรพากร
10. เมื่อการชำระบัญชีเสร็จสิ้น ผู้ชำระบัญชีต้องเรียกประชุมผู้ถือหุ้น (วิสามัญครั้งที่ 2) เพื่อขออนุมัติรายงานผลการชำระบัญชี
หมายเหตุ: หากการชำระบัญชีใช้เวลานานเกิน 1 ปี บริษัทต้องจัดประชุมผู้ถือหุ้นประจำปีเพื่อแต่งตั้งผู้ชำระบัญชีใหม่ หรือยืนยันผู้เดิม พร้อมอนุมัติรายงานผลการดำเนินงาน ซึ่งอาจต้องจัดประชุมวิสามัญเพิ่มเติม จนกว่าการชำระบัญชีจะเสร็จสิ้น
11. จัดประชุมวิสามัญครั้งที่ 2 เพื่ออนุมัติผลการชำระบัญชี โดยจะสามารถดำเนินการได้ก็ต่อเมื่อได้รับหนังสืออนุมัติจากอธิบดีกรมสรรพากร ให้ขีดชื่อบริษัทออกจากทะเบียนภาษีมูลค่าเพิ่มหรือภาษีธุรกิจเฉพาะแล้ว
12.ภายใน 14 วัน นับจากที่ประชุมวิสามัญครั้งที่ 2 อนุมัติผลการชำระบัญชี ผู้ชำระบัญชีต้องยื่นขอจดทะเบียนเสร็จสิ้นการชำระบัญชีกับ DBD
จดเลิกกิจการแบบไม่ต้องวุ่น Way Accounting ดูแลคุณอย่างมืออาชีพ
จดทะเบียนบริษัทจำกัด แล้วถึงเวลาต้อง เลิกกิจการ เจ้าของธุรกิจหลายรายอาจรู้สึกกังวลว่าจะเริ่มต้นอย่างไร ต้องเตรียมเอกสารอะไรบ้าง หรือจะทำอย่างไรให้ทุกขั้นตอนเป็นไปอย่างถูกต้องตามกฎหมาย Way Accounting ตอบโจทย์บริการจดทะเบียน ด้วยแพคเกจ Exclusive ที่จะช่วยคุณตั้งแต่ขั้นตอนแรกไปจนถึงขั้นตอนสุดท้ายแบบครบวงจร ตั้งแต่
ให้คำปรึกษาเรื่องการวางแผนเลิกกิจการ
ตรวจสอบภาษีและบัญชีให้ถูกต้องก่อนเริ่มกระบวนการ
จัดทำงบการเงินรอบสุดท้ายและเอกสารที่จำเป็น
ยื่นภาษี ปิดเลขประจำตัวผู้เสียภาษี และแจ้งยกเลิกทะเบียนต่าง ๆ
ติดตามและดำเนินการชำระบัญชีจนเสร็จสมบูรณ์
ทุกขั้นตอนมีทีมงานมืออาชีพ ประสบการณ์ในงานบัญชีและภาษีกว่า 10 ปี คอยดูแลแบบใกล้ชิด คุณจึงไม่ต้องกังวลเรื่องเอกสารหรือความล่าช้าใด ๆ พร้อมบริการบัญชีและภาษีอื่น ๆ ที่ต่อเนื่อง เช่น
การจัดทำบัญชีระหว่างชำระบัญชี
การยื่นงบชำระบัญชีรายงวด
การให้คำปรึกษาด้านภาษีกรณีพิเศษ
มั่นใจได้ว่าข้อมูลทางบัญชีของคุณจะถูกต้อง โปร่งใส และเป็นไปตามกฎหมายทุกประการ เนื่องจากทุกขั้นตอนเรารับผิดชอบด้วยมาตรฐานวิชาชีพระดับสูงสุด CPD, TA, CPA หากสนใจให้เราช่วยดูแล ติดต่อ Way accounting ได้เลย
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชีและภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1,000 บริษัท นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัทเพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้เรากลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting