

จดทะเบียนภาษีมูลค่าเพิ่ม ดีไหม? เมื่อไหร่ที่ต้องจด?
จดทะเบียนภาษีมูลค่าเพิ่ม ดีไหม? เมื่อไหร่ที่ต้องจด?
หลายคนที่เริ่มทำธุรกิจมักตั้งคำถามว่า จดทะเบียนภาษีมูลค่าเพิ่ม ดีไหม จำเป็นแค่ไหน และถ้ายังไม่จดจะมีความเสี่ยงหรือไม่ เพราะเรื่อง VAT ไม่ใช่แค่ภาษี 7% ที่ต้องบวกเพิ่มในใบเสร็จเท่านั้น แต่ยังส่งผลโดยตรงต่อภาพลักษณ์ธุรกิจ ความน่าเชื่อถือ และภาระภาษีในระยะยาว การตัดสินใจผิดเพียงครั้งเดียว อาจทำให้ต้องจ่ายภาษีย้อนหลังพร้อมเบี้ยปรับแบบไม่รู้ตัว
สิ่งที่เจ้าของธุรกิจจำนวนไม่น้อยพลาด คือการคิดว่าเรื่องนี้ยังไกลตัว ทั้งที่ในความเป็นจริง การตัดสินใจช้าหรือเร็วเกินไป อาจส่งผลต่อกระแสเงินสดและความได้เปรียบทางธุรกิจอย่างคาดไม่ถึง บางคนเสียโอกาสโดยไม่รู้ตัว ขณะที่บางคนต้องรับภาระที่ไม่จำเป็น คำตอบที่เหมาะสมจึงไม่ได้เหมือนกันทุกธุรกิจ และนั่นคือเหตุผลว่าทำไมเรื่องนี้ถึงควรรู้ให้ชัด ก่อนจะเดินต่อไปอีกขั้นอย่างมั่นใจ
ใครบ้างที่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม
ประเด็นเกี่ยวกับการจดทะเบียนภาษีมูลค่าเพิ่มถือเป็นเรื่องสำคัญที่ผู้ประกอบการจำนวนมากให้ความสนใจ โดยเฉพาะคำถามว่าธุรกิจต้องมีรายได้ระดับใดจึงจะอยู่ภายใต้บังคับของกฎหมายภาษีมูลค่าเพิ่ม ทั้งนี้ กฎหมายมิได้กำหนดให้กิจการทุกประเภทต้องจดทะเบียนตั้งแต่เริ่มดำเนินงาน หากแต่ได้กำหนดเงื่อนไขและลักษณะของผู้ประกอบการที่มีหน้าที่ต้องเข้าสู่ระบบภาษีมูลค่าเพิ่มไว้อย่างชัดเจน
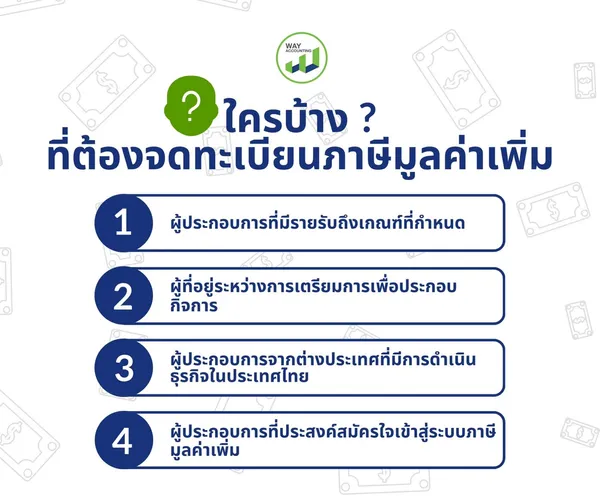
เพื่อให้การบริหารจัดการภาษีเป็นไปอย่างถูกต้องและลดความเสี่ยงจากการถูกเรียกเก็บภาษีย้อนหลัง บุคคลธรรมดาและนิติบุคคลที่มีคุณสมบัติตามกรณีต่อไปนี้ ถือว่ามีหน้าที่ต้องจดทะเบียนภาษีมูลค่าเพิ่มตามกฎหมาย ซึ่งสามารถจำแนกได้เป็น 4 ประเภทหลัก ดังนี้
1. ผู้ประกอบการที่มีรายรับถึงเกณฑ์ที่กำหนด
หากผู้ประกอบการมีการขายสินค้าหรือให้บริการในลักษณะเป็นปกติธุระ และมีรายรับรวมทั้งสิ้นเกิน 1.8 ล้านบาทต่อปี จะถือว่าเข้าเงื่อนไขต้องจดทะเบียนภาษีมูลค่าเพิ่มตามกฎหมาย
แนวทางปฏิบัติ
ผู้ประกอบการต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (แบบ ภ.พ.01) ภายในระยะเวลา 30 วัน นับแต่วันที่รายรับเกินเกณฑ์ดังกล่าว
2. ผู้ที่อยู่ระหว่างการเตรียมการเพื่อประกอบกิจการ
ในกรณีที่ยังมิได้เริ่มดำเนินกิจการอย่างเป็นทางการ แต่มีพยานหลักฐานแสดงถึงความพร้อมในการประกอบกิจการที่อยู่ในบังคับภาษีมูลค่าเพิ่ม เช่น การก่อสร้างสถานประกอบการ หรือการติดตั้งเครื่องจักรและอุปกรณ์ ก็อาจเข้าข่ายต้องจดทะเบียนภาษีมูลค่าเพิ่มได้ และหากผู้ประกอบกิจการขายสินค้าหรือบริการ ที่อยู่ในข้อบังคับจะต้องเสียภาษีด้วยเช่นกัน
แนวทางปฏิบัติ
สามารถยื่นคำขอจดทะเบียนล่วงหน้าได้ภายในระยะเวลาไม่เกิน 6 เดือนก่อนวันเริ่มประกอบกิจการ ทั้งนี้ขึ้นอยู่กับความเหมาะสมและหลักฐานประกอบการพิจารณาของเจ้าพนักงาน
3. ผู้ประกอบการจากต่างประเทศที่มีการดำเนินธุรกิจในประเทศไทย
กรณีผู้ประกอบการที่มิได้มีถิ่นฐานอยู่ในประเทศไทย แต่มีการขายสินค้าหรือให้บริการในประเทศเป็นปกติธุระ และมีการแต่งตั้งตัวแทนดำเนินการในประเทศไทย ตัวแทนดังกล่าวจะเป็นผู้มีหน้าที่รับผิดชอบในการจดทะเบียนและปฏิบัติหน้าที่ทางภาษีแทนผู้ประกอบการต่างประเทศ
แนวทางปฏิบัติ
ตัวแทนในประเทศไทยต้องดำเนินการจดทะเบียนภาษีมูลค่าเพิ่ม และรับผิดชอบในการยื่นแบบและนำส่งภาษีตามที่กฎหมายกำหนด
4. ผู้ประกอบการที่ประสงค์สมัครใจเข้าสู่ระบบภาษีมูลค่าเพิ่ม
แม้ว่ารายรับของกิจการยังไม่ถึงเกณฑ์ที่กฎหมายกำหนด ผู้ประกอบการสามารถเลือกสมัครใจจดทะเบียนภาษีมูลค่าเพิ่มได้ โดยไม่ต้องรอให้รายรับถึง 1.8 ล้านบาทต่อปี
การสมัครใจจดทะเบียนภาษีมูลค่าเพิ่มอาจเป็นประโยชน์ต่อกิจการในหลายด้าน เช่น การนำภาษีซื้อมาหักออกจากภาษีขาย การเสริมสร้างความน่าเชื่อถือในการทำธุรกิจกับคู่ค้ารายใหญ่ และการเตรียมความพร้อมด้านระบบบัญชีและภาษีสำหรับการขยายกิจการในอนาคต
เมื่อไหร่ที่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม
จากหัวข้อก่อนหน้าที่ได้อธิบายถึงเหตุผลและจังหวะเวลาที่ผู้ประกอบการควรพิจารณาการจดทะเบียนภาษีมูลค่าเพิ่ม จะเห็นได้ว่าการตัดสินใจดังกล่าวไม่ใช่เรื่องของความสมัครใจเพียงอย่างเดียว แต่เกี่ยวข้องกับเงื่อนไขทางกฎหมายและโครงสร้างรายได้ของกิจการโดยตรง ดังนั้น คำถามสำคัญถัดมาคือ ใครบ้างที่เข้าข่ายต้องจดทะเบียนภาษีมูลค่าเพิ่ม และธุรกิจในลักษณะใดที่ต้องให้ความสำคัญกับเรื่องนี้เป็นพิเศษ
เพื่อให้ผู้ประกอบการสามารถประเมินสถานะของตนเองได้อย่างถูกต้อง หัวข้อนี้จึงรวบรวมหลักเกณฑ์สำคัญตามที่กฎหมายกำหนด พร้อมอธิบายกรณีที่พบบ่อยในการดำเนินธุรกิจจริง ซึ่งจะช่วยลดความเสี่ยงด้านภาษีและช่วยให้การวางแผนทางการเงินเป็นไปอย่างรอบคอบมากยิ่งขึ้น
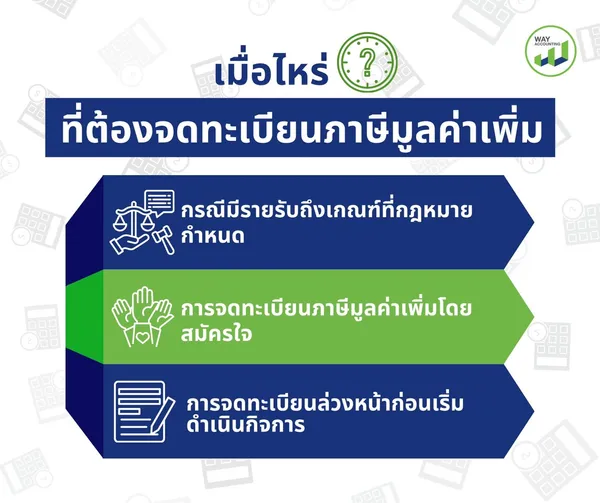
1. กรณีมีรายรับถึงเกณฑ์ที่กฎหมายกำหนด
ผู้ประกอบการที่มีรายได้จากการจำหน่ายสินค้าหรือการให้บริการเป็นปกติธุระ และมีรายรับรวมก่อนหักค่าใช้จ่ายเกิน 1.8 ล้านบาทต่อปี ถือว่าอยู่ภายใต้บังคับให้ต้องจดทะเบียนภาษีมูลค่าเพิ่มตามกฎหมาย โดยต้องดำเนินการยื่นคำขอจดทะเบียนภายในระยะเวลา 30 วัน นับแต่วันที่รายรับเกินเกณฑ์ หากละเลยหรือดำเนินการล่าช้า อาจมีความเสี่ยงต่อการถูกเรียกเก็บภาษีย้อนหลัง รวมถึงเบี้ยปรับและเงินเพิ่มจากกรมสรรพากร การเข้าใจหลักเกณฑ์นี้อย่างถูกต้องตั้งแต่เริ่มต้นจะช่วยให้การจัดการภาษีเป็นไปอย่างราบรื่นและถูกต้องตามกฎหมาย
รายรับที่ใช้พิจารณา ให้พิจารณาเฉพาะรายได้จากการขายสินค้าและการให้บริการที่อยู่ในบังคับภาษีมูลค่าเพิ่มตามหลักของ กรมสรรพากร เท่านั้น โดยรายได้ที่ได้รับการยกเว้น VAT ไม่ต้องนำมารวม
ตัวอย่างเช่น เงินเดือนจากงานประจำ ดังนั้นกรณีมีเงินเดือน 500,000 บาท และมีรายได้จากขายของออนไลน์ 1.4 ล้านบาท ให้ดูเฉพาะรายได้จากการขายของออนไลน์ว่าเกิน 1.8 ล้านบาทหรือไม่ โดยไม่ต้องนำเงินเดือนมารวมในการพิจารณา การตรวจสอบและติดตามรายได้อย่างสม่ำเสมอ จะช่วยให้ผู้ประกอบการสามารถวางแผนและยื่นจดทะเบียนได้ทันตามกำหนดเวลา
2. การจดทะเบียนภาษีมูลค่าเพิ่มโดยสมัครใจ
แม้ว่ารายรับของกิจการจะยังไม่ถึงเกณฑ์ 1.8 ล้านบาทต่อปี ผู้ประกอบการยังสามารถเลือกสมัครใจจดทะเบียนภาษีมูลค่าเพิ่มได้ โดยเฉพาะในกรณีที่ธุรกิจมีต้นทุนซึ่งต้องเสีย VAT เป็นจำนวนมาก หรือมีลูกค้าหลักเป็นนิติบุคคลที่อยู่ในระบบภาษีมูลค่าเพิ่มอยู่แล้ว การสมัครใจจดทะเบียนในลักษณะนี้อาจช่วยเพิ่มประสิทธิภาพในการบริหารจัดการภาษีของกิจการ
ประโยชน์ของการจดทะเบียนโดยสมัครใจ ได้แก่
สามารถนำภาษีซื้อมาหักออกจากภาษีขายได้ตามหลักเกณฑ์ที่กฎหมายกำหนด
ช่วยเสริมสร้างความน่าเชื่อถือในการดำเนินธุรกิจ โดยเฉพาะเมื่อต้องติดต่อกับคู่ค้าหรือองค์กรขนาดใหญ่
เหมาะสำหรับกิจการที่มีแผนขยายธุรกิจ และคาดว่ารายรับจะถึงเกณฑ์ในอนาคตอันใกล้
3. การจดทะเบียนล่วงหน้าก่อนเริ่มดำเนินกิจการ
ในบางกรณี ผู้ประกอบการที่อยู่ระหว่างการเตรียมการประกอบกิจการและที่อยู่ในข้อบังคับต้องเสียภาษีมูลค่าเพิ่ม เช่น การก่อสร้างโรงงาน การติดตั้งเครื่องจักร หรือการจัดเตรียมสถานที่สำนักงาน อาจมีค่าใช้จ่ายจำนวนมากเกิดขึ้นก่อนเริ่มดำเนินธุรกิจจริง การจดทะเบียนภาษีมูลค่าเพิ่มล่วงหน้าจะช่วยให้สามารถนำภาษีซื้อจากค่าใช้จ่ายในช่วงเตรียมการมาหักลดภาระภาษีได้
โดยทั่วไป สามารถยื่นคำขอจดทะเบียนล่วงหน้าได้ประมาณ 6 เดือนก่อนวันเริ่มประกอบกิจการ
ช่วยลดภาระภาษีในช่วงเริ่มต้นและเพิ่มสภาพคล่องทางการเงิน เหมาะกับธุรกิจที่ต้องใช้เงินลงทุนสูงและมีต้นทุนล่วงหน้าเป็นจำนวนมาก
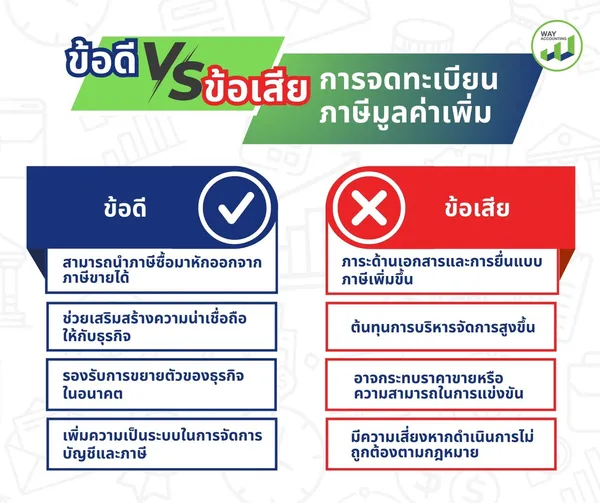
ข้อดี-ข้อเสียการจดทะเบียนภาษีมูลค่าเพิ่ม
การจดทะเบียนภาษีมูลค่าเพิ่มเป็นการตัดสินใจที่ส่งผลต่อการดำเนินธุรกิจทั้งในด้านภาษี การเงิน และภาพลักษณ์ของกิจการ แม้ว่าการเข้าสู่ระบบ VAT จะช่วยเพิ่มโอกาสและประโยชน์ในหลายด้าน แต่ขณะเดียวกันก็มีภาระและข้อจำกัดที่ผู้ประกอบการควรพิจารณาอย่างรอบคอบก่อนตัดสินใจ
ข้อดีของการจดทะเบียนภาษีมูลค่าเพิ่ม
สามารถนำภาษีซื้อมาหักออกจากภาษีขายได้
ผู้ประกอบการสามารถนำภาษีมูลค่าเพิ่มที่ชำระไปกับการซื้อสินค้า วัตถุดิบ หรือค่าใช้จ่ายที่เกี่ยวข้องกับการดำเนินธุรกิจ มาหักออกจากภาษีขายที่ต้องนำส่ง ทำให้ช่วยลดภาระภาษีโดยรวมของกิจการช่วยเสริมสร้างความน่าเชื่อถือให้กับธุรกิจ
การอยู่ในระบบภาษีมูลค่าเพิ่มทำให้กิจการสามารถออกใบกำกับภาษีได้อย่างถูกต้อง ซึ่งเป็นสิ่งสำคัญในการทำธุรกิจกับนิติบุคคลหรือองค์กรขนาดใหญ่ที่ต้องการเอกสารทางภาษีครบถ้วนรองรับการขยายตัวของธุรกิจในอนาคต
เมื่อธุรกิจเติบโตจนรายได้ถึงเกณฑ์ที่กฎหมายกำหนด การจดทะเบียนไว้ล่วงหน้าจะช่วยให้ระบบบัญชีและภาษีพร้อมรองรับการขยายกิจการโดยไม่ต้องเร่งปรับระบบในภายหลังเพิ่มความเป็นระบบในการจัดการบัญชีและภาษี
การจด VAT ทำให้กิจการต้องจัดทำเอกสารและบันทึกบัญชีอย่างเป็นระบบมากขึ้น ซึ่งช่วยให้ผู้ประกอบการเห็นภาพรวมทางการเงินได้ชัดเจนยิ่งขึ้น
ข้อเสียของการจดทะเบียนภาษีมูลค่าเพิ่ม
ภาระด้านเอกสารและการยื่นแบบภาษีเพิ่มขึ้น
ผู้ประกอบการต้องจัดทำรายงานภาษีซื้อ ภาษีขาย และยื่นแบบ ภ.พ.30 เป็นประจำทุกเดือน แม้ในเดือนที่ไม่มีรายได้ก็ตามต้นทุนการบริหารจัดการสูงขึ้น
การอยู่ในระบบ VAT อาจทำให้ต้องมีค่าใช้จ่ายเพิ่มเติม เช่น ค่าจ้างสำนักงานบัญชี หรือค่าใช้จ่ายในการจัดทำระบบบัญชีและเอกสารให้ถูกต้องตามกฎหมายอาจกระทบราคาขายหรือความสามารถในการแข่งขัน
การเรียกเก็บ VAT เพิ่มจากราคาสินค้าและบริการ อาจทำให้ราคาสูงขึ้นในสายตาของลูกค้าบางกลุ่ม โดยเฉพาะลูกค้าที่ไม่สามารถนำ VAT ไปหักภาษีได้มีความเสี่ยงหากดำเนินการไม่ถูกต้องตามกฎหมาย
หากยื่นแบบล่าช้า ออกเอกสารไม่ถูกต้อง หรือคำนวณภาษีผิด อาจถูกเรียกเก็บเบี้ยปรับ เงินเพิ่ม หรือถูกตรวจสอบจากกรมสรรพากรได้
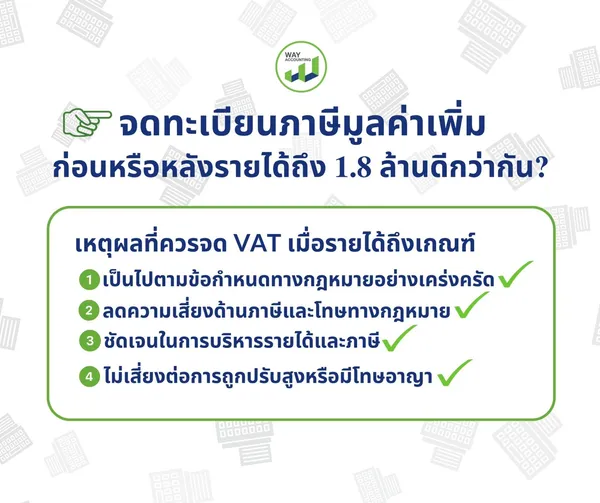
จดทะเบียนภาษีมูลค่าเพิ่ม ก่อนหรือหลังรายได้ถึง 1.8 ล้านดีกว่ากัน?
จากกรณีศึกษาที่พบในธุรกิจจริง ส่วนใหญ่การจดทะเบียนภาษีมูลค่าเพิ่มเมื่อรายได้ใกล้ถึงหรือถึง 1.8 ล้านบาทแล้ว เป็นทางเลือกที่เหมาะสมที่สุด โดยเฉพาะสำหรับผู้ประกอบการรายย่อยและธุรกิจที่เพิ่งเริ่มต้น เหตุผลสำคัญคือช่วยลดภาระการบริหารจัดการในช่วงที่ธุรกิจยังต้องโฟกัสเรื่องรายได้และงบกระแสเงินสด
ในหลายกรณีที่จด VAT เร็วเกินไป ผู้ประกอบการมักเจอปัญหา เช่น ต้องยื่นภาษีทุกเดือนทั้งที่ยอดขายยังไม่สม่ำเสมอ ต้องแบกรับต้นทุนค่าทำบัญชีเพิ่ม หรือถูกกดดันเรื่องราคาขายเพราะลูกค้าไม่สามารถรับภาระ VAT เพิ่มได้ สุดท้ายบางธุรกิจกลับเสียเปรียบในการแข่งขันมากกว่าที่คาดไว้ อีกทั้งยังมีเหตุผลสำคัญอื่น ๆ ดังนี้
เหตุผลที่ควรจด VAT เมื่อรายได้ถึงเกณฑ์
1. เป็นไปตามข้อกำหนดทางกฎหมายอย่างเคร่งครัด
กฎหมายภาษีมูลค่าเพิ่มในประเทศไทยกำหนดให้ผู้ประกอบการที่มีรายได้จากการขายสินค้า/บริการเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (แบบ ภ.พ.01) ภายใน 30 วัน นับจากวันที่รายได้ถึงเกณฑ์นั้น
2. ลดความเสี่ยงด้านภาษีและโทษทางกฎหมาย
หากรายได้ถึงเกณฑ์แล้วแต่ยังไม่จด VAT ผู้ประกอบการมีโอกาสถูกสรรพากรเรียกเก็บภาษีย้อนหลังพร้อมทั้ง เบี้ยปรับและเงินเพิ่มตามกฎหมาย ซึ่งอาจสูงกว่าที่ควรจะเป็นหากดำเนินการให้ตรงตามกำหนด
3. ชัดเจนในการบริหารรายได้และภาษี
การยื่นลงทะเบียนภายในเวลาที่กฎหมายกำหนดช่วยให้ระบบบัญชีและภาษีของกิจการถูกต้องและเป็นระเบียบ ตั้งแต่แรก โดยไม่ต้องพะวงว่าช่วงใดที่ต้องย้อนกลับมาจัดการภาษีย้อนหลังหรือแก้ไขภายหลัง
4. ไม่เสี่ยงต่อการถูกปรับสูงหรือมีโทษอาญา
บทลงโทษตามกฎหมายไม่ได้จำกัดเพียงการชำระภาษีย้อนหลังเท่านั้น แต่ยังอาจรวมถึงการปรับและโทษทางอาญาหากไม่ปฏิบัติตามเงื่อนไขการจดทะเบียน เมื่อรายได้ถึงเกณฑ์
ทำไมไม่ควร “รอจดก่อนถึงเกณฑ์” โดยไม่มีเหตุผลเพียงพอ
ถึงแม้ระบบภาษีจะอนุญาตให้จด VAT ก่อนรายได้ถึง 1.8 ล้านบาทได้แบบสมัครใจ (เช่น จดล่วงหน้าหากต้องการเครดิตภาษีซื้อ) แต่การจดก่อนเกณฑ์ ไม่ใช่สิ่งที่กฎหมายบังคับ และอาจนำมาซึ่งภาระงานด้านบัญชีและการรายงานภาษีที่มากขึ้นโดยไม่จำเป็น หากธุรกิจยังไม่มีรายได้สูงพอหรือไม่ต้องการเครดิต VAT ก่อนเวลาอันควร
ใช้บริการจดทะเบียนภาษีมูลค่าเพิ่ม กับ WAY ACCOUNTING ดียังไง?
การตัดสินใจว่าจะจดทะเบียนภาษีมูลค่าเพิ่มเมื่อใด ในทางปฏิบัติไม่ได้ขึ้นอยู่กับตัวเลขรายได้เพียงอย่างเดียว แต่ขึ้นกับความพร้อมของธุรกิจ โครงสร้างต้นทุน และรูปแบบลูกค้าเป็นหลัก จากประสบการณ์ที่พบในหลายกรณี การมีผู้เชี่ยวชาญช่วยประเมินตั้งแต่ต้น จะช่วยลดความผิดพลาดและทำให้การเข้าสู่ระบบ VAT เป็นเรื่องที่จัดการได้อย่างมีประสิทธิภาพ ซึ่งการใช้บริการจดทะเบียนภาษีมูลค่าเพิ่มกับ WAY ACCOUNTING ช่วยสนับสนุนผู้ประกอบการในประเด็นสำคัญดังนี้
1. ประเมินความเหมาะสมในการจด VAT ตามสภาพธุรกิจจริง
WAY ACCOUNTING ช่วยวิเคราะห์ว่าธุรกิจควรจดทะเบียนภาษีมูลค่าเพิ่มในช่วงใด ระหว่างการจดล่วงหน้าเพื่อเตรียมความพร้อม หรือรอให้รายได้ชัดเจนก่อน เพื่อลดภาระด้านต้นทุนและการบริหารจัดการ โดยพิจารณาจากรายได้ ต้นทุน และกลุ่มลูกค้าเป็นหลัก
2. วางโครงสร้างเอกสารและระบบบัญชีให้สอดคล้องตั้งแต่ต้น
หลายธุรกิจประสบปัญหาหลังจด VAT เพราะระบบเอกสารไม่พร้อม การใช้บริการผู้เชี่ยวชาญช่วยตั้งระบบตั้งแต่แรก ช่วยลดความเสี่ยงในการจัดทำใบกำกับภาษี การบันทึกบัญชี และการยื่นภาษีที่อาจคลาดเคลื่อนในอนาคต
3. ลดความเสี่ยงจากภาระภาษีย้อนหลังและความผิดพลาดในการยื่นแบบ
จากกรณีศึกษาที่เกิดขึ้นจริง ผู้ประกอบการจำนวนมากต้องแบกรับภาระภาษีเพิ่มเติมจากความเข้าใจคลาดเคลื่อน การมีทีมงานดูแลอย่างใกล้ชิดช่วยให้การดำเนินการเป็นไปอย่างถูกต้อง และลดความกังวลด้านภาษีในระยะยาว
4. เปลี่ยนการจด VAT ให้เป็นเครื่องมือรองรับการเติบโตของธุรกิจ
การจดทะเบียนภาษีมูลค่าเพิ่มไม่จำเป็นต้องเป็นภาระ หากมีการวางแผนที่เหมาะสม WAY ACCOUNTING ช่วยให้ธุรกิจใช้ระบบ VAT เป็นส่วนหนึ่งของการสร้างความน่าเชื่อถือ และเตรียมพร้อมสำหรับการขยายกิจการในอนาคตอย่างเป็นระบบ
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชีและภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1,000 บริษัท นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัทเพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้เรากลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting