
จดทะเบียนลดทุนคืออะไร ? ทำอย่างไรให้ถูกต้อง
ทุนจดทะเบียนเป็นหนึ่งในรายละเอียดสำคัญของการดำเนินธุรกิจ แต่เมื่อเวลาผ่านไป ความจำเป็นในการใช้เงินทุนของกิจการอาจเปลี่ยนแปลงตามไปด้วย การจดทะเบียนลดทุน จึงเป็นเรื่องที่ผู้ประกอบการควรทำความเข้าใจ หากต้องการปรับทุนให้เหมาะสมกับสถานะและทิศทางของธุรกิจในปัจจุบัน ก่อนดำเนินการ สิ่งสำคัญคือการพิจารณาว่ากิจการสามารถลดทุนได้ด้วยเหตุผลใด ต้องปฏิบัติตามข้อกำหนดทางกฎหมายอย่างไร และต้องเตรียมเอกสารอะไรบ้าง เพราะการลดทุนของบริษัทจำกัดและห้างหุ้นส่วนจำกัดมีหลักเกณฑ์ที่แตกต่างกัน การทำความเข้าใจขั้นตอนเหล่านี้ตั้งแต่ต้นจะช่วยให้ผู้ประกอบการวางแผนได้รอบคอบและลดปัญหาที่อาจเกิดขึ้นระหว่างการจดทะเบียนจดทะเบียนลดทุนคืออะไร ? ทำอย่างไรให้ถูกต้อง
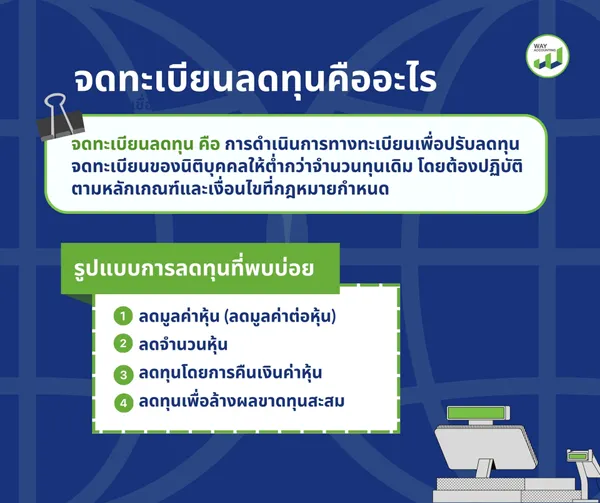
การจดทะเบียนลดทุนเป็นกระบวนการทางทะเบียนที่ช่วยให้ธุรกิจปรับลดทุนจดทะเบียนให้เหมาะสมกับสถานการณ์และความต้องการในการดำเนินงาน แต่การลดทุนไม่ได้เป็นเพียงการเปลี่ยนแปลงตัวเลขทางบัญชีเท่านั้น ยังมีข้อกำหนดทางกฎหมายและขั้นตอนที่ผู้ประกอบการต้องปฏิบัติตาม มาทำความเข้าใจความหมายและหลักการของการจดทะเบียนลดทุนก่อนตัดสินใจดำเนินการ จดทะเบียนลดทุน คือ การดำเนินการทางทะเบียนเพื่อปรับลดทุนจดทะเบียนของนิติบุคคลให้ต่ำกว่าจำนวนทุนเดิม โดยต้องปฏิบัติตามหลักเกณฑ์และเงื่อนไขที่กฎหมายกำหนด ทั้งนี้ วิธีการและขั้นตอนจะแตกต่างกันตามประเภทของนิติบุคคล เช่น บริษัทจำกัดและห้างหุ้นส่วนจำกัด บริษัทจำกัด การลดทุนสามารถดำเนินการได้โดยการลดมูลค่าหุ้นแต่ละหุ้นให้ต่ำลง หรือลดจำนวนหุ้นให้น้อยลง โดยต้องมีมติพิเศษจากที่ประชุมผู้ถือหุ้นและปฏิบัติตามขั้นตอนที่กฎหมายกำหนด ห้างหุ้นส่วนจำกัด การลดทุนจะเกี่ยวข้องกับการเปลี่ยนแปลงเงินลงหุ้นของผู้เป็นหุ้นส่วนและการจดทะเบียนแก้ไขรายการที่เกี่ยวข้อง โดยต้องพิจารณาข้อตกลงระหว่างหุ้นส่วนและเงื่อนไขทางกฎหมายให้ถูกต้อง 1. ลดมูลค่าหุ้น (ลดมูลค่าต่อหุ้น) เป็นการคงจำนวนหุ้นไว้เท่าเดิม แต่ลดมูลค่าหุ้นต่อหุ้นลง ส่งผลให้ทุนจดทะเบียนรวมลดลง โดยต้องแก้ไขหนังสือบริคณห์สนธิ ข้อ 5 (ทุน) ให้สอดคล้องกับทุนจดทะเบียนใหม่ ทั้งนี้ สำหรับบริษัทจำกัด มูลค่าหุ้นหลังลดทุนต้องไม่ต่ำกว่าหุ้นละ 5 บาท และต้องดำเนินการตามขั้นตอนและเงื่อนไขที่กฎหมายกำหนด ตัวอย่าง: บริษัทมีหุ้น 10,000 หุ้น มูลค่าหุ้นละ 100 บาท (ทุนจดทะเบียน 1,000,000 บาท) ลดเหลือหุ้นละ 50 บาท ทุนจดทะเบียนใหม่จะเป็น 500,000 บาท เหมาะกับ: กิจการที่ต้องการคงโครงสร้างและสัดส่วนการถือหุ้นของทุกคนไว้เหมือนเดิม ข้อสังเกต: สัดส่วนการถือหุ้นไม่เปลี่ยน แต่ต้องแก้ไขหนังสือบริคณห์สนธิในส่วนมูลค่าหุ้น และต้องคำนึงว่ามูลค่าหุ้นที่ลดแล้วต้องเป็นไปตามเกณฑ์ขั้นต่ำที่กฎหมายกำหนด 2. ลดจำนวนหุ้น มูลค่าต่อหุ้นเท่าเดิม แต่ลดจำนวนหุ้นที่ออกจำหน่าย (เช่น ยกเลิกหุ้นที่ยังไม่ได้จำหน่าย หรือเรียกหุ้นคืนจากผู้ถือหุ้น) ตัวอย่าง: บริษัทมีหุ้น 10,000 หุ้น หุ้นละ 100 บาท ลดเหลือ 6,000 หุ้น ทุนจดทะเบียนใหม่จะเป็น 600,000 บาท ทั้งนี้ต้องดำเนินการตามหลักเกณฑ์และขั้นตอนการลดทุนที่กฎหมายกำหนด เหมาะกับ: กิจการที่ต้องการปรับลดจำนวนหุ้นและทุนจดทะเบียน โดยต้องพิจารณาวิธีลดทุนให้เหมาะสมกับโครงสร้างหุ้นและสิทธิของผู้ถือหุ้นแต่ละราย ข้อสังเกต: การลดจำนวนหุ้นไม่จำเป็นต้องทำให้สัดส่วนการถือหุ้นเปลี่ยนแปลงเสมอไป หากลดจำนวนหุ้นของผู้ถือหุ้นแต่ละรายตามสัดส่วนที่เหมาะสม สัดส่วนการถือหุ้นอาจคงเดิมได้ ส่วนกรณีผู้ถือหุ้นต้องการถอนตัว ควรพิจารณาวิธีการทางกฎหมายที่เหมาะสมแยกต่างหาก 3. ลดทุนโดยการคืนเงินค่าหุ้น ลดทุนพร้อมคืนเงินที่ชำระแล้วให้ผู้ถือหุ้นตามสัดส่วน มักใช้ร่วมกับการลดมูลค่าหุ้นหรือลดจำนวนหุ้น เหมาะกับ: กิจการที่มีเงินทุนเหลือเกินความจำเป็นและต้องการคืนให้เจ้าของ ข้อสังเกต:การคืนเงินทุนทำให้เงินทุนและทรัพยากรของบริษัทลดลง จึงต้องพิจารณาผลกระทบต่อสภาพคล่องและความสามารถในการชำระหนี้ รวมถึงปฏิบัติตามขั้นตอนการแจ้งเจ้าหนี้และการจดทะเบียนลดทุนให้ครบถ้วน นอกจากนี้ ควรตรวจสอบผลกระทบทางภาษีของเงินที่ผู้ถือหุ้นได้รับคืน 4. ลดทุนเพื่อล้างผลขาดทุนสะสม ลดทุนจดทะเบียนโดยลดมูลค่าหุ้นหรือลดจำนวนหุ้น แล้วนำส่วนของทุนที่ลดลงไปตัดล้างผลขาดทุนสะสมตามหลักเกณฑ์ทางบัญชีและกฎหมาย โดยไม่มีการคืนเงินทุนให้แก่ผู้ถือหุ้นในขั้นตอนดังกล่าว เหมาะกับ: กิจการที่ขาดทุนสะสมสูงจนส่วนของผู้ถือหุ้นต่ำหรือติดลบ และต้องการให้งบการเงินสะท้อนฐานะที่แท้จริง เช่น เตรียมหาผู้ร่วมลงทุนรายใหม่ ข้อสังเกต: การลดทุนเพื่อล้างผลขาดทุนสะสมช่วยปรับปรุงรายการในส่วนของผู้ถือหุ้น แต่ไม่ได้ทำให้ผลขาดทุนจากการดำเนินงานในอดีตหายไป และไม่ได้ทำให้เงินสดของบริษัทเพิ่มขึ้น ทั้งนี้ ต้องดำเนินการตามขั้นตอนทางกฎหมาย และพิจารณาผลกระทบต่อสิทธิของผู้ถือหุ้นแต่ละรายด้วย จดทะเบียนลดทุนคืออะไร
จดทะเบียนลดทุนคืออะไร
รูปแบบการลดทุนที่พบบ่อย
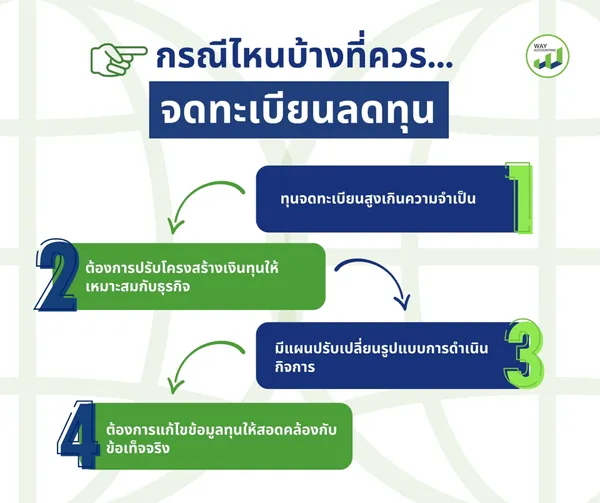
กรณีไหนบ้างที่ควรจดทะเบียนลดทุน การจดทะเบียนลดทุนอาจเหมาะกับธุรกิจที่ต้องการปรับโครงสร้างเงินทุนให้สอดคล้องกับสภาพการดำเนินงาน โดยมีตัวอย่างกรณีที่ควรพิจารณา ดังนี้ 1. ทุนจดทะเบียนสูงเกินความจำเป็น ในช่วงเริ่มต้นธุรกิจ ผู้ประกอบการอาจกำหนดทุนจดทะเบียนไว้สูงเพื่อรองรับแผนการลงทุนในอนาคต แต่เมื่อดำเนินกิจการจริงกลับพบว่าไม่จำเป็นต้องใช้เงินทุนมากเท่าที่คาดการณ์ไว้ การลดทุนจึงอาจเป็นทางเลือกในการปรับโครงสร้างทุนให้เหมาะสมกับแผนธุรกิจ 2. ต้องการปรับโครงสร้างเงินทุนให้เหมาะสมกับธุรกิจ เมื่อรูปแบบการดำเนินงานเปลี่ยนไป เช่น ลดขนาดกิจการ เปลี่ยนกลยุทธ์ทางธุรกิจ หรือปรับแผนการลงทุน ผู้ประกอบการอาจพิจารณาปรับลดทุนให้สอดคล้องกับโครงสร้างธุรกิจในปัจจุบัน ทั้งนี้ ต้องประเมินผลกระทบต่อผู้ถือหุ้นหรือหุ้นส่วนและเจ้าหนี้ด้วย 3. มีแผนปรับเปลี่ยนรูปแบบการดำเนินกิจการ ธุรกิจที่อยู่ระหว่างการปรับโครงสร้างองค์กรหรือเปลี่ยนแปลงรูปแบบการดำเนินงาน อาจจำเป็นต้องทบทวนทุนจดทะเบียนเดิมเพื่อให้สอดคล้องกับแผนในระยะต่อไป โดยควรพิจารณาร่วมกับการวางแผนบัญชี ภาษี และข้อกำหนดทางกฎหมาย 4. ต้องการแก้ไขข้อมูลทุนให้สอดคล้องกับข้อเท็จจริง หากข้อมูลทุนจดทะเบียนเดิมไม่สอดคล้องกับโครงสร้างเงินทุนที่ธุรกิจต้องการใช้ในปัจจุบัน ผู้ประกอบการควรตรวจสอบว่ามีเหตุผลและเงื่อนไขเพียงพอสำหรับการลดทุนหรือไม่ รวมถึงตรวจสอบข้อจำกัดที่เกี่ยวข้องก่อนยื่นจดทะเบียน ข้อควรระวัง: การลดทุนไม่ได้ทำให้ธุรกิจมีเงินสดเพิ่มขึ้นโดยอัตโนมัติ และไม่ใช่วิธีแก้ปัญหาขาดทุนหรือหนี้สินโดยตรง ผู้ประกอบการควรวิเคราะห์งบการเงินและผลกระทบต่อเจ้าหนี้ก่อนดำเนินการ
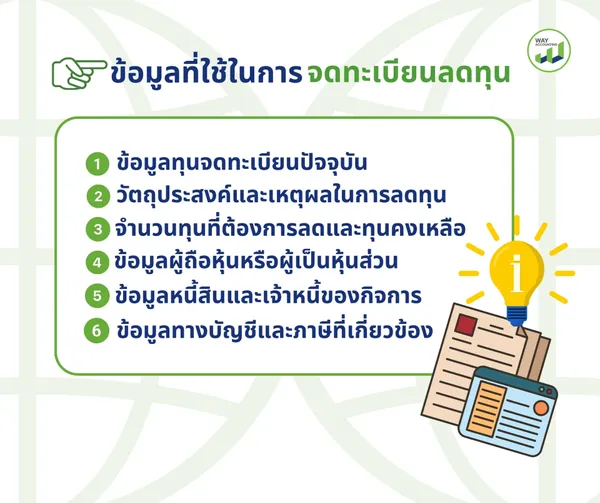
ก่อนดำเนินการจดทะเบียนลดทุน ผู้ประกอบการควรตรวจสอบข้อมูลของนิติบุคคลให้ครบถ้วน เพื่อให้การลดทุนเป็นไปตามวัตถุประสงค์และข้อกำหนดทางกฎหมาย โดยข้อมูลที่ต้องเตรียมจะแตกต่างกันตามประเภทของกิจการ ไม่ว่าจะเป็นบริษัทจำกัดหรือห้างหุ้นส่วนจำกัด ซึ่งควรพิจารณารายละเอียดสำคัญดังต่อไปนี้ 1. ข้อมูลทุนจดทะเบียนปัจจุบัน ผู้ประกอบการควรตรวจสอบทุนจดทะเบียนที่ปรากฏในทะเบียนนิติบุคคลฉบับล่าสุด รวมถึงรายละเอียดทุนที่ชำระแล้วหรือเงินลงหุ้นของผู้เป็นหุ้นส่วน เพื่อให้ทราบสถานะทุนเดิมอย่างถูกต้อง และสามารถนำข้อมูลมาใช้กำหนดจำนวนทุนที่ต้องการลดและทุนคงเหลือหลังการจดทะเบียนได้อย่างเหมาะสม 2. วัตถุประสงค์และเหตุผลในการลดทุน การกำหนดเหตุผลในการลดทุนเป็นส่วนสำคัญที่ช่วยให้ผู้ประกอบการเห็นภาพว่าการปรับโครงสร้างทุนมีความจำเป็นอย่างไร และสอดคล้องกับสถานการณ์ของกิจการหรือไม่ ตัวอย่างเช่น ทุนจดทะเบียนเดิมสูงกว่าความต้องการในการดำเนินธุรกิจ ต้องการปรับโครงสร้างเงินทุนให้สอดคล้องกับแผนธุรกิจในปัจจุบัน มีการเปลี่ยนแปลงรูปแบบหรือขนาดของกิจการ ต้องการปรับรายละเอียดทุนให้เหมาะสมกับโครงสร้างการลงทุนของผู้ถือหุ้นหรือหุ้นส่วน ทั้งนี้ เหตุผลในการลดทุนควรสอดคล้องกับข้อเท็จจริงของกิจการ และต้องพิจารณาว่าวิธีการลดทุนที่เลือกสามารถดำเนินการได้ตามกฎหมายหรือไม่ 3. จำนวนทุนที่ต้องการลดและทุนคงเหลือ ผู้ประกอบการควรกำหนดจำนวนทุนที่ต้องการลดให้ชัดเจน โดยพิจารณาจากทุนจดทะเบียนเดิม จำนวนทุนที่จะลด และจำนวนทุนหลังการลดทุน ตัวอย่างเช่น หากมีทุนจดทะเบียน 2,000,000 บาท และต้องการลดทุน 500,000 บาท จะเหลือทุนจดทะเบียน 1,500,000 บาท อย่างไรก็ตาม ต้องตรวจสอบวิธีการลดทุนและเงื่อนไขทางกฎหมายให้ถูกต้องก่อนยื่นคำขอ 4. ข้อมูลผู้ถือหุ้นหรือผู้เป็นหุ้นส่วน การลดทุนอาจส่งผลต่อโครงสร้างเงินทุนและสิทธิของผู้เกี่ยวข้อง ผู้ประกอบการจึงควรตรวจสอบข้อมูลผู้ถือหุ้นหรือผู้เป็นหุ้นส่วน รวมถึงรายละเอียดการลงทุนที่เกี่ยวข้องกับการลดทุน บริษัทจำกัด: ตรวจสอบรายชื่อผู้ถือหุ้น จำนวนหุ้น มูลค่าหุ้น และวิธีการลดทุนที่ต้องการดำเนินการ ห้างหุ้นส่วนจำกัด: ตรวจสอบรายชื่อผู้เป็นหุ้นส่วน จำนวนเงินลงหุ้น และข้อตกลงที่เกี่ยวข้องกับการเปลี่ยนแปลงทุน ข้อมูลดังกล่าวช่วยให้สามารถพิจารณาผลกระทบจากการลดทุนได้อย่างรอบด้าน และใช้ประกอบการจัดทำมติหรือข้อตกลงตามหลักเกณฑ์ที่เกี่ยวข้อง 5. ข้อมูลหนี้สินและเจ้าหนี้ของกิจการ ก่อนลดทุน ผู้ประกอบการควรตรวจสอบหนี้สินและภาระผูกพันของกิจการ เช่น เงินกู้จากสถาบันการเงิน เจ้าหนี้การค้า และหนี้ตามสัญญาต่าง ๆ เนื่องจากการลดทุนอาจเกี่ยวข้องกับสิทธิของเจ้าหนี้ โดยเฉพาะบริษัทจำกัดที่ต้องดำเนินการแจ้งเจ้าหนี้ตามขั้นตอนที่กฎหมายกำหนด รวมถึงจัดการข้อคัดค้านให้เรียบร้อยก่อนดำเนินการในขั้นตอนต่อไป 6. ข้อมูลทางบัญชีและภาษีที่เกี่ยวข้อง การจดทะเบียนลดทุนอาจมีผลต่อการบันทึกบัญชีและการดำเนินงานทางการเงินของกิจการ โดยเฉพาะกรณีที่มีการคืนเงินทุนให้แก่ผู้ถือหุ้นหรือผู้เป็นหุ้นส่วน ผู้ประกอบการจึงควรตรวจสอบรายละเอียดกับผู้ทำบัญชีหรือผู้เชี่ยวชาญด้านภาษีก่อนดำเนินการ ข้อมูลที่ควรพิจารณา ได้แก่ งบการเงินและสถานะทางการเงินล่าสุดของกิจการ ยอดทุนตามบัญชีและข้อมูลทุนตามทะเบียนนิติบุคคล รายละเอียดการคืนเงินทุนหรือการเปลี่ยนแปลงสิทธิของผู้ลงทุน หากมี ผลกระทบทางภาษีที่อาจเกิดขึ้นจากการลดทุนและการจ่ายเงินคืน รายการบัญชีที่ต้องปรับปรุงหลังจากการจดทะเบียนเสร็จสิ้น การตรวจสอบข้อมูลทางบัญชีและภาษีล่วงหน้าจะช่วยให้ผู้ประกอบการวางแผนการลดทุนได้เหมาะสม และลดความเสี่ยงจากการบันทึกบัญชีหรือปฏิบัติทางภาษีไม่ถูกต้องข้อมูลที่ใช้ในการจดทะเบียนลดทุน
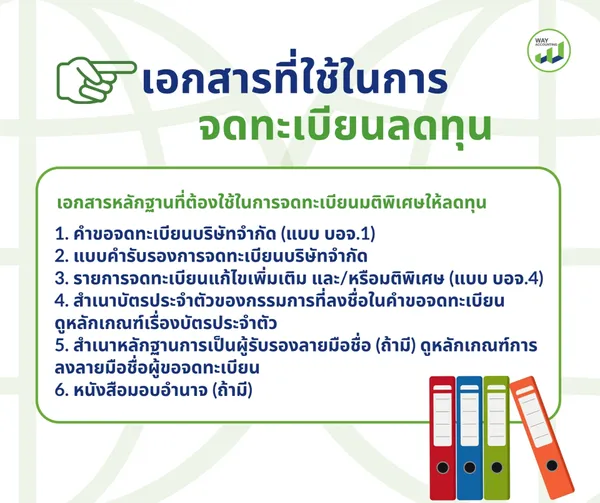
เอกสารที่ใช้ในการจดทะเบียนลดทุนจะแตกต่างกันตามประเภทของนิติบุคคล โดยบริษัทจำกัดและห้างหุ้นส่วนจำกัดมีโครงสร้างทางกฎหมายและรายการจดทะเบียนที่ไม่เหมือนกัน ผู้ประกอบการจึงควรตรวจสอบรายการเอกสารกับกรมพัฒนาธุรกิจการค้าก่อนดำเนินการ คำขอจดทะเบียนบริษัทจำกัด (แบบ บอจ.1) แบบคำรับรองการจดทะเบียนบริษัทจำกัด รายการจดทะเบียนแก้ไขเพิ่มเติม และ/หรือมติพิเศษ (แบบ บอจ.4) สำเนาบัตรประจำตัวของกรรมการที่ลงชื่อในคำขอจดทะเบียน ดูหลักเกณฑ์เรื่องบัตรประจำตัว สำเนาหลักฐานการเป็นผู้รับรองลายมือชื่อ (ถ้ามี) ดูหลักเกณฑ์การลงลายมือชื่อผู้ขอจดทะเบียน หนังสือมอบอำนาจ (ถ้ามี) หมายเหตุ: สำเนาเอกสารประกอบคำขอจดทะเบียนทุกฉบับ ต้องให้ผู้ขอจดทะเบียนอย่างน้อยหนึ่งคนลงลายมือชื่อรับรองความถูกต้อง ยกเว้น สำเนาบัตรประจำตัว หรือ หลักฐานการเป็นผู้รับรองลายมือชื่อผู้ขอจดทะเบียน ให้เจ้าของบัตรหรือผู้ขอจดทะเบียนอย่างน้อยหนึ่งคนเป็นผู้ลงลายมือชื่อรับรองความถูกต้องเอกสารที่ใช้ในการจดทะเบียนลดทุน
เอกสารหลักฐานที่ต้องใช้ในการจดทะเบียนมติพิเศษให้ลดทุน
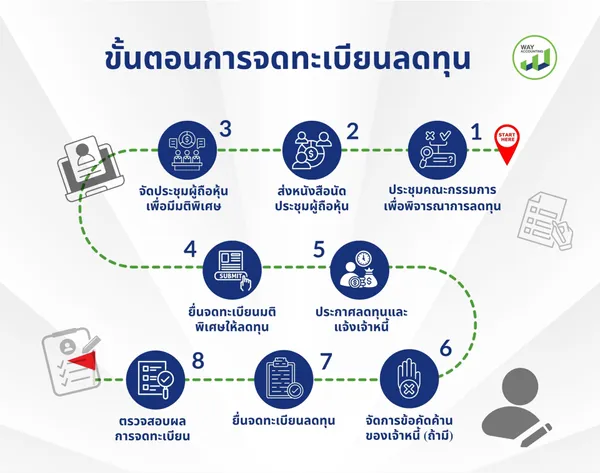
การจดทะเบียนลดทุนของบริษัทจำกัดต้องดำเนินการตามขั้นตอนที่กฎหมายกำหนด ตั้งแต่การจัดประชุมผู้ถือหุ้นเพื่ออนุมัติการลดทุน การแจ้งเจ้าหนี้ ไปจนถึงการยื่นคำขอจดทะเบียนต่อนายทะเบียน โดยแต่ละขั้นตอนมีระยะเวลาและเอกสารที่ต้องจัดเตรียมแตกต่างกัน ผู้ประกอบการจึงควรศึกษากระบวนการให้ครบถ้วนก่อนเริ่มดำเนินการ เพื่อให้การลดทุนเป็นไปอย่างถูกต้องตามหลักเกณฑ์ของกรมพัฒนาธุรกิจการค้า 1. ประชุมคณะกรรมการเพื่อพิจารณาการลดทุน คณะกรรมการพิจารณาความเหมาะสมในการลดทุน จำนวนทุนที่ต้องการลด และทุนจดทะเบียนหลังการลดทุน พร้อมมีมติเรียกประชุมผู้ถือหุ้นเพื่อพิจารณาอนุมัติการลดทุน 2. ส่งหนังสือนัดประชุมผู้ถือหุ้น บริษัทจัดส่งหนังสือนัดประชุมพร้อมระบุวาระการลดทุนให้ผู้ถือหุ้นทราบล่วงหน้าตามระยะเวลาที่กฎหมายและข้อบังคับบริษัทกำหนด รวมถึงดำเนินการประกาศโฆษณาตามหลักเกณฑ์ที่เกี่ยวข้อง 3. จัดประชุมผู้ถือหุ้นเพื่อมีมติพิเศษ บริษัทจัดประชุมผู้ถือหุ้นเพื่อพิจารณาอนุมัติการลดทุนและแก้ไขหนังสือบริคณห์สนธิข้อ 5 โดยต้องได้รับคะแนนเสียงเห็นชอบไม่น้อยกว่า 3 ใน 4 ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียง 4. ยื่นจดทะเบียนมติพิเศษให้ลดทุน หลังจากมีมติพิเศษ บริษัทต้องยื่นจดทะเบียนมติพิเศษต่อนายทะเบียนภายใน 14 วันนับจากวันที่มีมติ พร้อมจัดเตรียมแบบคำขอและเอกสารประกอบให้ครบถ้วนตามที่กำหนด 5. ประกาศลดทุนและแจ้งเจ้าหนี้ บริษัทประกาศโฆษณาการลดทุนและส่งหนังสือแจ้งเจ้าหนี้ตามหลักเกณฑ์ที่กฎหมายกำหนด เพื่อให้เจ้าหนี้มีโอกาสคัดค้านการลดทุนภายใน 30 วันนับจากวันที่ได้รับแจ้ง 6. จัดการข้อคัดค้านของเจ้าหนี้ (ถ้ามี) หากมีเจ้าหนี้คัดค้าน บริษัทต้องชำระหนี้หรือจัดหาหลักประกันให้เป็นที่พอใจก่อนดำเนินการลดทุนต่อไป แต่หากไม่มีข้อคัดค้าน สามารถดำเนินการในขั้นตอนถัดไปเมื่อครบกำหนดตามกฎหมาย 7. ยื่นจดทะเบียนลดทุน เมื่อครบกำหนดแจ้งเจ้าหนี้และจัดการข้อคัดค้านเรียบร้อยแล้ว บริษัทจึงยื่นจดทะเบียนลดทุนและแก้ไขหนังสือบริคณห์สนธิต่อนายทะเบียน พร้อมเอกสารที่เกี่ยวข้องตามหลักเกณฑ์ที่กำหนด 8. ตรวจสอบผลการจดทะเบียน เมื่อจดทะเบียนสำเร็จ บริษัทควรตรวจสอบทุนจดทะเบียนใหม่ในทะเบียนนิติบุคคลและหนังสือรับรอง พร้อมปรับปรุงข้อมูลทางบัญชีและแจ้งหน่วยงานหรือคู่สัญญาที่เกี่ยวข้องตามความจำเป็น ระยะเวลาดำเนินการขึ้นอยู่กับการเตรียมเอกสาร การนัดประชุม และการจัดการข้อคัดค้านของเจ้าหนี้ โดยควรวางแผนล่วงหน้าและเผื่อเวลาอย่างน้อยประมาณ 45 วัน ทั้งนี้ ระยะเวลาดังกล่าวเป็นเพียงการประมาณการ ไม่ใช่ระยะเวลารับประกันว่าจะแล้วเสร็จในทุกกรณีขั้นตอนการจดทะเบียนลดทุน
ขั้นตอนการจดทะเบียนลดทุน
ระยะเวลาในการจดทะเบียนลดทุน
การจดทะเบียนลดทุนมีรายละเอียดที่ผู้ประกอบการต้องให้ความสำคัญ ตั้งแต่การตรวจสอบข้อมูลทุน การจัดเตรียมเอกสาร การดำเนินการตามมติที่ประชุม ไปจนถึงการแจ้งเจ้าหนี้และยื่นคำขอต่อนายทะเบียน หากดำเนินการไม่ถูกต้องอาจทำให้ต้องแก้ไขเอกสารหรือใช้เวลาในการดำเนินงานเพิ่มขึ้น สำหรับผู้ประกอบการที่ต้องการลดขั้นตอนการจัดการเอกสารและเพิ่มความมั่นใจในการดำเนินงาน หากคุณกำลังวางแผนจดทะเบียนลดทุน ควรเริ่มจากการตรวจสอบข้อมูลทุนและประเมินผลกระทบที่อาจเกิดขึ้นให้รอบด้าน เพื่อให้การดำเนินการเป็นไปอย่างถูกต้องและสอดคล้องกับข้อกำหนดทางกฎหมาย สามารถติดต่อ WAY ACCOUNTING เพื่อสอบถามข้อมูลเบื้องต้นและวางแผนขั้นตอนที่เหมาะสมกับธุรกิจของคุณ WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย Call : 0983626426จดทะเบียนลดทุนง่าย ๆ ด้วย Way Accounting
WAY ACCOUNTING พร้อมเป็นอีกหนึ่งทางเลือกในการให้คำปรึกษาด้านบัญชีและงานทะเบียนธุรกิจ โดยสามารถสอบถามรายละเอียดบริการและแนวทางดำเนินการให้เหมาะสมกับประเภทนิติบุคคลและเงื่อนไขของกิจการได้
Line : @wayaccount
Facebook : Way Accounting