

จดทะเบียนแบบไหนเหมาะกับธุรกิจขนาดกลางมากที่สุด?
เมื่อธุรกิจเติบโตจากกิจการเล็ก ๆ จนเข้าสู่ระดับขนาดกลาง การเลือกโครงสร้างธุรกิจที่เหมาะสมย่อมมีความสำคัญมากขึ้น เพราะไม่ได้มองเพียงเรื่องการเริ่มต้นกิจการเท่านั้น แต่ยังเกี่ยวข้องกับภาพลักษณ์ ความน่าเชื่อถือ การบริหารจัดการ และทิศทางการเติบโตในอนาคต การ จดทะเบียนบริษัท จึงเป็นหนึ่งในทางเลือกที่เจ้าของธุรกิจควรพิจารณาอย่างรอบคอบ โดยเฉพาะเมื่อธุรกิจเริ่มมีทีมงาน ลูกค้า และการดำเนินงานที่ซับซ้อนขึ้น แต่คำถามสำคัญคือ… ธุรกิจขนาดกลางควรเลือกจดทะเบียนในรูปแบบใดจึงจะเหมาะที่สุด? เพราะแต่ละรูปแบบนิติบุคคลมีลักษณะและข้อกำหนดที่แตกต่างกัน การเลือกให้สอดคล้องกับจำนวนผู้ร่วมธุรกิจ ลักษณะกิจการ และแผนการขยายธุรกิจ อาจส่งผลต่อการบริหารในระยะยาวมากกว่าที่คิด บทความนี้จะพาไปดูว่าแต่ละทางเลือกแตกต่างกันอย่างไร และแบบไหนที่อาจตอบโจทย์ธุรกิจของคุณมากที่สุดจดทะเบียนแบบไหนเหมาะกับธุรกิจขนาดกลางมากที่สุด?
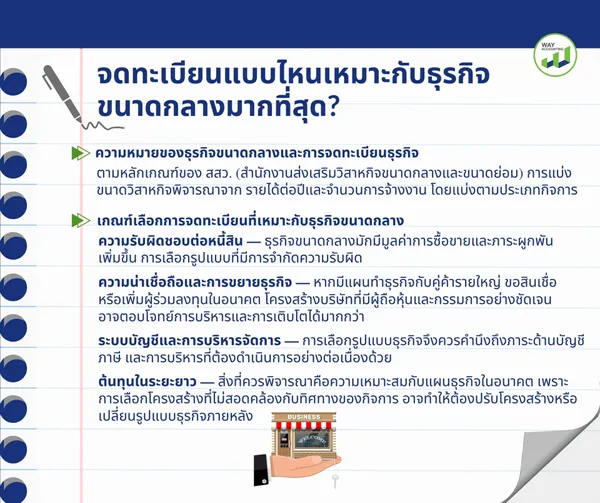
การเริ่มต้นหรือขยับขยายธุรกิจให้เติบโตขึ้นเป็นระดับ "ขนาดกลาง" มักมาพร้อมคำถามสำคัญที่เจ้าของกิจการหลายคนต้องเผชิญ นั่นคือควรจดทะเบียนบริษัทในรูปแบบไหนถึงจะเหมาะสมที่สุด เพราะการตัดสินใจในจุดนี้ไม่ได้ส่งผลแค่เรื่องความน่าเชื่อถือทางธุรกิจเท่านั้น แต่ยังเกี่ยวโยงไปถึงภาระภาษี ความรับผิดชอบทางกฎหมาย และความคล่องตัวในการบริหารงานในระยะยาวอีกด้วย ซึ่งในประเทศไทยมีรูปแบบการจดทะเบียนให้เลือกหลายแบบ ทั้งห้างหุ้นส่วนสามัญ ห้างหุ้นส่วนจำกัด และบริษัทจำกัด แต่ละแบบก็มีจุดเด่นและข้อจำกัดที่แตกต่างกันไป ความหมายของธุรกิจขนาดกลางและการจดทะเบียนธุรกิจ ก่อนตัดสินใจเลือกรูปแบบการจดทะเบียน ควรทำความเข้าใจก่อนว่า “ธุรกิจขนาดกลาง” หมายถึงอะไร ตามหลักเกณฑ์ของ สสว. (สํานักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม) การแบ่งขนาดวิสาหกิจพิจารณาจาก รายได้ต่อปีและจำนวนการจ้างงาน โดยแบ่งตามประเภทกิจการ เช่น การผลิต การบริการ การค้าส่ง และการค้าปลีก ทั้งนี้ ธุรกิจสามารถดำเนินงานได้หลายรูปแบบ ไม่ว่าจะเป็นบุคคลธรรมดาหรือนิติบุคคล เช่น ห้างหุ้นส่วนจำกัดหรือบริษัทจำกัด ส่วนการจดทะเบียนธุรกิจ เป็นการกำหนดรูปแบบทางกฎหมายของกิจการ ซึ่งแต่ละรูปแบบมีโครงสร้าง ความรับผิดชอบ และข้อกำหนดแตกต่างกัน ดังนั้นการเป็น “ธุรกิจขนาดกลาง” ไม่ได้หมายความว่าจะต้องจดทะเบียนเป็นบริษัทจำกัดเสมอไป แต่ควรเลือกรูปแบบให้เหมาะกับลักษณะธุรกิจ ความเสี่ยง และแผนการเติบโตในอนาคต เกณฑ์เลือกการจดทะเบียนที่เหมาะกับธุรกิจขนาดกลาง เมื่อธุรกิจเติบโตขึ้น การเลือกโครงสร้างนิติบุคคลไม่ควรพิจารณาเฉพาะค่าจดทะเบียน แต่ควรมองถึงผลกระทบในระยะยาว โดยมีประเด็นสำคัญที่ควรนำมาประกอบการตัดสินใจ ได้แก่ ความรับผิดชอบต่อหนี้สิน — ธุรกิจขนาดกลางมักมีมูลค่าการซื้อขายและภาระผูกพันเพิ่มขึ้น การเลือกรูปแบบที่มีการจำกัดความรับผิด เช่น บริษัทจำกัด จึงอาจช่วยลดความเสี่ยงต่อทรัพย์สินส่วนตัวของผู้ถือหุ้นได้ เมื่อเทียบกับรูปแบบที่มีหุ้นส่วนบางประเภทต้องรับผิดโดยไม่จำกัด ความน่าเชื่อถือและการขยายธุรกิจ — หากมีแผนทำธุรกิจกับคู่ค้ารายใหญ่ ขอสินเชื่อ หรือเพิ่มผู้ร่วมลงทุนในอนาคต โครงสร้างบริษัทที่มีผู้ถือหุ้นและกรรมการอย่างชัดเจนอาจตอบโจทย์การบริหารและการเติบโตได้มากกว่า ระบบบัญชีและการบริหารจัดการ — เมื่อธุรกิจมีรายได้ รายการค้า และจำนวนบุคลากรเพิ่มขึ้น ระบบบัญชีและการจัดทำเอกสารก็มีความสำคัญมากขึ้น การเลือกรูปแบบธุรกิจจึงควรคำนึงถึงภาระด้านบัญชี ภาษี และการบริหารที่ต้องดำเนินการอย่างต่อเนื่องด้วย ต้นทุนในระยะยาว — แม้รูปแบบบางประเภทอาจมีต้นทุนหรือขั้นตอนเริ่มต้นแตกต่างกัน แต่สิ่งที่ควรพิจารณาคือความเหมาะสมกับแผนธุรกิจในอนาคต เพราะการเลือกโครงสร้างที่ไม่สอดคล้องกับทิศทางของกิจการ อาจทำให้ต้องปรับโครงสร้างหรือเปลี่ยนรูปแบบธุรกิจภายหลัง สิทธิประโยชน์ทางภาษีที่ธุรกิจควรรู้ อีกประเด็นที่มักทำให้เกิดความเข้าใจผิดคือ เกณฑ์ธุรกิจขนาดกลางของ สสว. กับเกณฑ์ SME เพื่อรับสิทธิประโยชน์ทางภาษีของกรมสรรพากรเป็นคนละเกณฑ์กัน สำหรับสิทธิอัตราภาษีเงินได้นิติบุคคลแบบ SME กรมสรรพากรกำหนดเงื่อนไขสำคัญว่า บริษัทหรือห้างหุ้นส่วนนิติบุคคลต้องมีทุนที่ชำระแล้วในวันสุดท้ายของรอบระยะเวลาบัญชี ไม่เกิน 5 ล้านบาท และมีรายได้จากการขายสินค้าและให้บริการในรอบระยะเวลาบัญชี ไม่เกิน 30 ล้านบาท โดยหากเข้าเงื่อนไข จะคำนวณภาษีจากกำไรสุทธิในอัตราพิเศษ คือ กำไรสุทธิไม่เกิน 300,000 บาทได้รับยกเว้น ส่วนที่เกิน 300,000 บาทแต่ไม่เกิน 3 ล้านบาท เสียภาษี 15% และส่วนที่เกิน 3 ล้านบาท เสียภาษี 20% นอกจากนี้ กรมสรรพากรยังมีมาตรการภาษีสำหรับ SME ในบางกรณี เช่น การหักค่าเสื่อมราคาในอัตราเร่ง มาตรการส่งเสริมการจ้างงานผู้สูงอายุ การฝึกอบรมพัฒนาฝีมือแรงงาน และการส่งเสริมด้านการวิจัยและพัฒนา ทั้งนี้แต่ละมาตรการมีเงื่อนไขและหลักเกณฑ์เฉพาะ จึงควรตรวจสอบคุณสมบัติก่อนใช้สิทธิ ดังนั้น การเลือกว่าจะจดทะเบียนบริษัท หรือจดทะเบียนในรูปแบบอื่นสำหรับธุรกิจขนาดกลาง จึงไม่ควรดูเฉพาะเรื่องภาษีหรือค่าใช้จ่ายในการจัดตั้ง แต่ควรพิจารณาร่วมกันทั้งเรื่องความรับผิด โครงสร้างการบริหาร ความน่าเชื่อถือ และแผนการเติบโตของธุรกิจ เพื่อให้รูปแบบที่เลือกสามารถรองรับกิจการได้ในระยะยาวจดทะเบียนแบบไหนเหมาะกับธุรกิจขนาดกลางมากที่สุด?
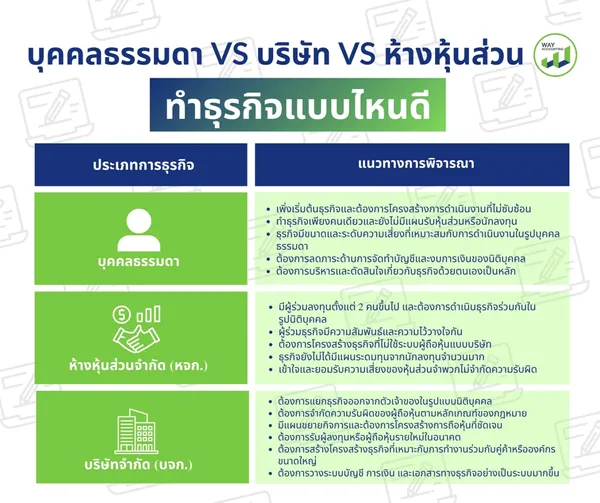
เมื่อคิดจะเริ่มต้นธุรกิจ คำถามที่ผู้ประกอบการมักเจอเป็นอันดับแรก คือ "จะจดทะเบียนในรูปแบบไหนดี?" คำตอบไม่มีสูตรตายตัว เพราะการตัดสินใจเลือกลักษณะการดำเนินธุรกิจไม่ได้มองแค่ในมุมของตัวเลขหรือจำนวนเงิน แต่ต้องมองให้รอบถึงมุมอื่น ๆ ที่ส่งผลต่อรูปแบบการดำเนินธุรกิจที่เลือกด้วย บทความนี้จะเปรียบเทียบทั้งสามรูปแบบแบบจุดต่อจุด เพื่อให้คุณตัดสินใจได้อย่างมั่นใจ ได้ข้อมูลครบถ้วนแล้วครับ นี่คือบทความเปรียบเทียบแบบจุดต่อจุด: 1. ความหมายของแต่ละรูปแบบ บุคคลธรรมดา หากเลือกดำเนินธุรกิจในรูปแบบบุคคลธรรมดา ในทางปฏิบัติหมายความว่าไม่ได้ไปจดทะเบียนนิติบุคคล และเสียภาษีในอัตราบุคคลธรรมดาตามปกติ ข้อดีพื้นฐานคือสามารถตัดสินใจทุกอย่างได้อย่างรวดเร็วโดยไม่ต้องขอความเห็นชอบจากใครก่อน ห้างหุ้นส่วนจำกัด (หจก.) นิติบุคคลประเภทหนึ่งที่จัดตั้งโดยมีหุ้นส่วนตั้งแต่ 2 คนขึ้นไป และมีหุ้นส่วน 2 ประเภท ได้แก่ หุ้นส่วนจำพวกไม่จำกัดความรับผิด ซึ่งต้องรับผิดในหนี้สินของห้างโดยไม่จำกัดจำนวน และ หุ้นส่วนจำพวกจำกัดความรับผิด ซึ่งรับผิดไม่เกินจำนวนเงินที่ตนลงหุ้นไว้ โดยหุ้นส่วนผู้จัดการต้องเป็นหุ้นส่วนจำพวกไม่จำกัดความรับผิด ดังนั้น รูปแบบนี้จึงเหมาะกับการทำธุรกิจร่วมกันระหว่างบุคคลที่ต้องการกำหนดบทบาทและความรับผิดของหุ้นส่วนให้แตกต่างกัน บริษัทจำกัด (บจก.) คือ นิติบุคคลที่จัดตั้งขึ้นโดยแบ่งทุนออกเป็นหุ้นที่มีมูลค่าเท่า ๆ กัน ผู้ถือหุ้นแต่ละคนมีความรับผิดในหนี้สินของบริษัทไม่เกินจำนวนเงินค่าหุ้นที่ยังชำระไม่ครบตามที่ตนถืออยู่ บริษัทมีสถานะเป็นนิติบุคคลแยกจากผู้ถือหุ้น ทำให้การดำเนินธุรกิจ ทรัพย์สิน หนี้สิน และภาระผูกพันของบริษัทแยกออกจากทรัพย์สินส่วนตัวของผู้ถือหุ้นตามหลักเกณฑ์ของกฎหมาย 2. เปรียบเทียบจุดต่อจุด ทำธุรกิจแบบไหนดี? 2.1 จำนวนผู้ก่อตั้งขั้นต่ำ บุคคลธรรมดา — สามารถประกอบธุรกิจได้เพียงคนเดียว ไม่จำเป็นต้องมีหุ้นส่วนหรือผู้ถือหุ้นร่วม ห้างหุ้นส่วนจำกัด (หจก.) — ต้องมีหุ้นส่วนตั้งแต่ 2 คนขึ้นไป และต้องมีทั้งหุ้นส่วนจำพวกไม่จำกัดความรับผิดและหุ้นส่วนจำพวกจำกัดความรับผิดอย่างน้อยประเภทละ 1 คน บริษัทจำกัด (บจก.) — ต้องมีผู้เริ่มก่อการตั้งแต่ 2 คนขึ้นไป โดยผู้เริ่มก่อการต้องจองซื้อหุ้นทั้งหมดของบริษัทตามหลักเกณฑ์ที่กฎหมายกำหนด ดังนั้น หากต้องการทำธุรกิจเพียงคนเดียว บุคคลธรรมดาจะมีโครงสร้างที่ง่ายที่สุด ขณะที่ หจก. และบริษัทจำกัดเหมาะกับธุรกิจที่มีผู้ร่วมลงทุนตั้งแต่ 2 คนขึ้นไป 2.2 ความรับผิดชอบต่อหนี้สิน ความแตกต่างด้านความรับผิดถือเป็นปัจจัยสำคัญในการเลือกรูปแบบธุรกิจ เพราะมีผลโดยตรงต่อความเสี่ยงที่เจ้าของหรือผู้ลงทุนอาจต้องรับผิดจากหนี้สินของกิจการ บุคคลธรรมดา — เจ้าของธุรกิจกับกิจการไม่ได้แยกเป็นนิติบุคคล คนละส่วน ดังนั้นเจ้าของจึงมีความรับผิดชอบในหนี้สินที่เกิดจากการประกอบธุรกิจด้วยตนเอง และเจ้าหนี้สามารถดำเนินการตามกฎหมายกับทรัพย์สินของเจ้าของเพื่อชำระหนี้ได้ภายใต้หลักเกณฑ์ที่กฎหมายกำหนด อย่างไรก็ตาม การมีหนี้สินไม่ได้หมายความว่าเจ้าของจะต้องล้มละลายโดยอัตโนมัติ ห้างหุ้นส่วนจำกัด (หจก.) — มีหุ้นส่วน 2 ประเภท โดยหุ้นส่วนจำพวกไม่จำกัดความรับผิดต้องรับผิดในหนี้สินของห้างโดยไม่จำกัดจำนวน ขณะที่หุ้นส่วนจำพวกจำกัดความรับผิดจะรับผิดไม่เกินจำนวนเงินที่ตนลงหุ้นไว้ ทั้งนี้ หุ้นส่วนผู้จัดการต้องเป็นหุ้นส่วนจำพวกไม่จำกัดความรับผิด บริษัทจำกัด (บจก.) — ผู้ถือหุ้นมีความรับผิดจำกัด โดยทั่วไปจะรับผิดไม่เกินจำนวนค่าหุ้นที่ยังชำระไม่ครบตามที่ตนถืออยู่ จึงมีการแยกความรับผิดของบริษัทออกจากความรับผิดส่วนตัวของผู้ถือหุ้นตามหลักกฎหมาย 2.3 ค่าธรรมเนียมและค่าใช้จ่ายในการจดทะเบียน บุคคลธรรมดา — ไม่มีค่าธรรมเนียมในการจัดตั้งนิติบุคคล เนื่องจากไม่ได้จัดตั้งบริษัทหรือห้างหุ้นส่วนนิติบุคคล อย่างไรก็ตาม ธุรกิจบางประเภทอาจมีค่าธรรมเนียมจดทะเบียนพาณิชย์หรือค่าใบอนุญาตประกอบกิจการเฉพาะ ห้างหุ้นส่วนจำกัด (หจก.) — ค่าธรรมเนียมจดทะเบียนจัดตั้งคิดตามจำนวนทุน โดยคิดอัตรา 100 บาทต่อทุนทุก 100,000 บาท เศษของ 100,000 บาทคิดเป็น 100,000 บาท ทั้งนี้ มีค่าธรรมเนียมขั้นต่ำ 1,000 บาท และสูงสุดไม่เกิน 5,000 บาท บริษัทจำกัด (บจก.) — มีค่าธรรมเนียมจดทะเบียนหนังสือบริคณห์สนธิ 500 บาท และค่าธรรมเนียมจดทะเบียนจัดตั้งบริษัท 5,000 บาท นอกจากนี้ อาจมีค่าใช้จ่ายอื่นที่เกี่ยวข้องกับการจัดตั้งบริษัท เช่น ค่าอากรหรือค่าบริการวิชาชีพ ขึ้นอยู่กับขั้นตอนและบริการที่เลือกใช้ ดังนั้น การเปรียบเทียบต้นทุนไม่ควรพิจารณาเฉพาะค่าธรรมเนียมจดทะเบียนเท่านั้น แต่ควรคำนึงถึงค่าใช้จ่ายในการจัดทำบัญชี ภาษี งบการเงิน ผู้สอบบัญชี และค่าใช้จ่ายในการดำเนินงานหลังจัดตั้งด้วย 2.4 โครงสร้างทุนและการลงทุน บุคคลธรรมดา — ไม่มีทุนจดทะเบียนที่แบ่งเป็นหุ้น เจ้าของเป็นผู้ลงทุนและเป็นผู้ดำเนินธุรกิจด้วยตนเอง สามารถนำเงินหรือทรัพย์สินของตนมาใช้ในการประกอบกิจการได้ตามความเหมาะสม ห้างหุ้นส่วนจำกัด (หจก.) — ไม่ได้แบ่งทุนออกเป็นหุ้นเหมือนบริษัท สามารถลงหุ้นด้วยเงิน ทรัพย์สิน หรือแรงงานได้ โดยการลงหุ้นด้วยแรงงานสามารถทำได้เฉพาะหุ้นส่วนจำพวกไม่จำกัดความรับผิดเท่านั้น ส่วนหุ้นส่วนจำพวกจำกัดความรับผิดไม่สามารถลงหุ้นด้วยแรงงานได้ บริษัทจำกัด (บจก.) — ต้องแบ่งทุนออกเป็นหุ้นที่มีมูลค่าเท่า ๆ กัน ผู้ถือหุ้นต้องชำระค่าหุ้นตามหลักเกณฑ์ที่กฎหมายกำหนด โดยในการจัดตั้งบริษัทต้องมีการเรียกชำระค่าหุ้นไม่น้อยกว่า 25% ของมูลค่าหุ้นตามที่กำหนด โครงสร้างทุนจึงเป็นอีกปัจจัยที่ควรพิจารณา หากธุรกิจต้องการแบ่งสัดส่วนการลงทุนและการถือครองกิจการอย่างชัดเจน บริษัทจำกัดจะมีโครงสร้างในรูปแบบหุ้นที่เหมาะกับการกำหนดสัดส่วนผู้ถือหุ้นมากกว่า 2.5 อัตราภาษีและการยื่นภาษี ภาษีเป็นอีกปัจจัยสำคัญที่ควรนำมาพิจารณา แต่ไม่ควรตัดสินจากอัตราภาษีเพียงอย่างเดียว เพราะภาระภาษีที่แท้จริงขึ้นอยู่กับประเภทและจำนวนรายได้ ค่าใช้จ่าย กำไรสุทธิ สิทธิหักลดหย่อน และเงื่อนไขทางภาษีอื่น ๆ บุคคลธรรมดา — รายได้จากการประกอบธุรกิจจะนำมาคำนวณภาษีเงินได้บุคคลธรรมดา โดยอัตราภาษีเป็นแบบขั้นบันไดตามเงินได้สุทธิ ตั้งแต่ยกเว้นภาษีสำหรับเงินได้สุทธิไม่เกิน 150,000 บาท ไปจนถึงอัตราสูงสุด 35% สำหรับเงินได้สุทธิส่วนที่เกิน 5,000,000 บาท ทั้งนี้ ผู้ประกอบการสามารถหักค่าใช้จ่ายได้ตามหลักเกณฑ์ของเงินได้แต่ละประเภท โดยบางประเภทสามารถเลือกหักค่าใช้จ่ายตามจริงหรือหักแบบเหมาได้ตามเงื่อนไขที่กฎหมายกำหนด ห้างหุ้นส่วนจำกัด (หจก.) — เมื่อมีสถานะเป็นนิติบุคคล จะมีหน้าที่เสียภาษีเงินได้นิติบุคคลจากกำไรสุทธิ โดยอัตราสูงสุด อยู่ที่ 20% หากเข้าเกณฑ์เป็นกิจการ SME ตามที่กฎหมายกำหนด อาจได้รับอัตราภาษีแบบขั้นบันได ได้แก่ กำไรสุทธิไม่เกิน 300,000 บาท ยกเว้นภาษี ส่วนที่เกิน 300,000 บาท แต่ไม่เกิน 3,000,000 บาท เสียภาษี 15% และส่วนที่เกิน 3,000,000 บาท เสียภาษี 20% บริษัทจำกัด (บจก.) — มีหน้าที่เสียภาษีเงินได้นิติบุคคลจากกำไรสุทธิ โดยอัตราทั่วไปอยู่ที่ 20% และหากเข้าเกณฑ์ SME ตามที่กฎหมายกำหนดก็อาจได้รับอัตราภาษีแบบขั้นบันไดเช่นเดียวกับห้างหุ้นส่วน ทั้งนี้ การคำนวณกำไรสุทธิทางภาษีต้องเป็นไปตามหลักเกณฑ์ของประมวลรัษฎากร ไม่ใช่เพียงการนำรายได้มาหักค่าใช้จ่ายทางธุรกิจทุกประเภทโดยอัตโนมัติ สำหรับนิติบุคคลที่มีผลขาดทุนสุทธิทางภาษี หากเป็นไปตามเงื่อนไขที่กฎหมายกำหนด สามารถนำผลขาดทุนสุทธิไปหักเป็นรายจ่ายในการคำนวณกำไรสุทธิได้ภายใน 5 รอบระยะเวลาบัญชีถัดไป ดังนั้น การเลือกว่าจะทำธุรกิจในรูปบุคคลธรรมดาหรือนิติบุคคลจึงควรพิจารณาจากภาพรวมของภาระภาษีและค่าใช้จ่ายในการดำเนินธุรกิจ ไม่ควรใช้เพียงตัวเลขรายได้เป็นเกณฑ์ตัดสิน 2.6 ความน่าเชื่อถือและการเข้าถึงสินเชื่อ บุคคลธรรมดา — สามารถประกอบธุรกิจได้ตามกฎหมายเช่นเดียวกับรูปแบบอื่น แต่ในบางกรณี คู่ค้าหรือองค์กรขนาดใหญ่อาจกำหนดให้คู่สัญญาต้องมีสถานะเป็นนิติบุคคล ทำให้ธุรกิจบุคคลธรรมดาอาจมีข้อจำกัดในการทำธุรกรรมบางประเภท ห้างหุ้นส่วนจำกัด (หจก.) — มีสถานะเป็นนิติบุคคลและสามารถดำเนินธุรกรรมในนามของห้างได้ อย่างไรก็ตาม การพิจารณาความน่าเชื่อถือหรือสินเชื่อขึ้นอยู่กับนโยบายของคู่ค้าและสถาบันการเงินแต่ละแห่ง บริษัทจำกัด (บจก.) — มีโครงสร้างนิติบุคคลที่ชัดเจน และมีเอกสารทางธุรกิจ เช่น หนังสือรับรอง งบการเงิน และข้อมูลการดำเนินงานที่สามารถใช้ประกอบการทำธุรกรรมหรือขอสินเชื่อได้ ทั้งนี้ การอนุมัติสินเชื่อไม่ได้ขึ้นอยู่กับการเป็นบริษัทเพียงอย่างเดียว แต่ยังพิจารณาจากรายได้ กระแสเงินสด งบการเงิน ประวัติเครดิต หลักประกัน และเงื่อนไขของสถาบันการเงินด้วย สำหรับเรื่องภาษีมูลค่าเพิ่ม การสามารถออกใบกำกับภาษีไม่ได้เกิดขึ้นเพียงเพราะธุรกิจมีสถานะเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล แต่ต้องพิจารณาว่าผู้ประกอบการมีหน้าที่หรือได้จดทะเบียนภาษีมูลค่าเพิ่มและเข้าเงื่อนไขการออกใบกำกับภาษีตามกฎหมายหรือไม่ 2.7 การระดมทุนและการรับหุ้นส่วนหรือผู้ลงทุนใหม่ บุคคลธรรมดา — ไม่มีโครงสร้างหุ้นแบบบริษัท หากต้องการนำบุคคลอื่นเข้ามาร่วมเป็นเจ้าของกิจการ อาจต้องปรับโครงสร้างการดำเนินธุรกิจ เช่น จัดตั้งห้างหุ้นส่วนหรือบริษัทให้เหมาะสมกับลักษณะการลงทุน ห้างหุ้นส่วนจำกัด (หจก.) — มีโครงสร้างตามสัดส่วนการลงหุ้นและประเภทของหุ้นส่วน การเปลี่ยนแปลงหุ้นส่วนหรือสัดส่วนการลงทุนต้องดำเนินการตามกฎหมายและข้อตกลงของห้าง จึงมีข้อจำกัดมากกว่าการถือหุ้นในบริษัทสำหรับธุรกิจที่ต้องการรับนักลงทุนหลายราย บริษัทจำกัด (บจก.) — มีโครงสร้างทุนเป็นหุ้น ทำให้สามารถกำหนดสัดส่วนการถือหุ้นได้อย่างชัดเจน และสามารถโอนหุ้นให้ผู้ลงทุนรายใหม่ได้ตามหลักเกณฑ์ของกฎหมายและข้อบังคับของบริษัท นอกจากนี้ ยังสามารถเพิ่มทุนเพื่อรับเงินลงทุนใหม่ได้เมื่อมีความจำเป็น จึงมีความยืดหยุ่นมากกว่าสำหรับธุรกิจที่วางแผนขยายกิจการหรือรับนักลงทุนในอนาคต ทั้งนี้ การมีผู้ถือหุ้นใหม่ไม่ได้หมายความว่าจะต้องเพิ่มทุนทุกครั้ง เพราะในบางกรณีสามารถใช้วิธีโอนหุ้นเดิมจากผู้ถือหุ้นเดิมให้แก่ผู้ลงทุนรายใหม่ได้ 2.8 ภาระในการทำบัญชีและการปิดงบ บุคคลธรรมดา — โดยทั่วไปมีภาระด้านบัญชีน้อยกว่านิติบุคคล และไม่ต้องจัดทำงบการเงินเพื่อยื่นต่อกรมพัฒนาธุรกิจการค้าเช่นเดียวกับบริษัทหรือห้างหุ้นส่วนจดทะเบียน อย่างไรก็ตาม ควรจัดเก็บหลักฐานรายรับ รายจ่าย และเอกสารที่เกี่ยวข้องให้ครบถ้วน เพื่อใช้ประกอบการคำนวณและยื่นภาษี ห้างหุ้นส่วนจำกัด (หจก.) — มีหน้าที่จัดทำบัญชีและงบการเงินตามที่กฎหมายกำหนด และต้องนำส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้า นอกจากนี้ยังมีหน้าที่ด้านภาษี เช่น การยื่นแบบภาษีเงินได้นิติบุคคลตามรอบระยะเวลาที่กฎหมายกำหนด บริษัทจำกัด (บจก.) — มีหน้าที่จัดทำบัญชีและงบการเงินตามกฎหมาย ต้องนำส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้า และต้องให้งบการเงินได้รับการตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชีรับอนุญาตตามหลักเกณฑ์ที่กฎหมายกำหนด รวมถึงมีหน้าที่จัดทำและยื่นแบบภาษีที่เกี่ยวข้องกับกิจการ ดังนั้น นิติบุคคลทั้ง หจก. และ บจก. จะมีภาระด้านบัญชีและเอกสารมากกว่าการทำธุรกิจในรูปบุคคลธรรมดา แต่ในทางกลับกันก็ช่วยให้ธุรกิจมีระบบการเงินและเอกสารที่ชัดเจนมากขึ้น 2.9 สิทธิประโยชน์พิเศษจากภาครัฐ การได้รับสิทธิประโยชน์จากภาครัฐไม่ได้ขึ้นอยู่กับการเป็นบุคคลธรรมดาหรือนิติบุคคลเพียงอย่างเดียว แต่ต้องพิจารณาคุณสมบัติของผู้ประกอบการและเงื่อนไขของแต่ละโครงการ บุคคลธรรมดา — สามารถได้รับสิทธิประโยชน์หรือเข้าร่วมมาตรการสนับสนุนจากภาครัฐได้ในบางโครงการ หากมีคุณสมบัติตรงตามเงื่อนไขที่กำหนด ห้างหุ้นส่วนจำกัด (หจก.) — ในฐานะนิติบุคคลสามารถเข้าร่วมโครงการหรือมาตรการส่งเสริมธุรกิจบางประเภทได้ หากมีคุณสมบัติตามหลักเกณฑ์ของหน่วยงานที่กำหนด บริษัทจำกัด (บจก.) — อาจมีสิทธิเข้าร่วมมาตรการส่งเสริมการลงทุนหรือได้รับสิทธิประโยชน์ทางภาษีในบางกรณี เช่น โครงการส่งเสริมการลงทุนที่กำหนดประเภทกิจการ เงินลงทุน เทคโนโลยี หรือเงื่อนไขอื่น ๆ โดยต้องพิจารณาเป็นรายโครงการ ดังนั้น ไม่ควรสรุปว่าบริษัทจำกัดได้รับสิทธิประโยชน์จากภาครัฐมากกว่าทุกรูปแบบเสมอไป แต่ควรพิจารณาว่าธุรกิจของตนเข้าเกณฑ์ของมาตรการใดบ้าง 3. ธุรกิจแบบไหนเหมาะกับรูปแบบใด? การเลือกรูปแบบธุรกิจไม่มีคำตอบเดียวว่าบุคคลธรรมดา ห้างหุ้นส่วนจำกัด หรือบริษัทจำกัดแบบใดดีที่สุดสำหรับทุกธุรกิจ เพราะควรพิจารณาหลายปัจจัยร่วมกัน เช่น จำนวนผู้ร่วมลงทุน ลักษณะกิจการ ระดับความเสี่ยง ภาระทางบัญชีและภาษี แผนการขยายธุรกิจ รวมถึงความต้องการรับนักลงทุนในอนาคต โดยสามารถใช้แนวทางเบื้องต้นในการพิจารณาได้ดังนี้ เลือกบุคคลธรรมดา เมื่อ เพิ่งเริ่มต้นธุรกิจและต้องการโครงสร้างการดำเนินงานที่ไม่ซับซ้อน ทำธุรกิจเพียงคนเดียวและยังไม่มีแผนรับหุ้นส่วนหรือนักลงทุน ธุรกิจมีขนาดและระดับความเสี่ยงที่เหมาะสมกับการดำเนินงานในรูปบุคคลธรรมดา ต้องการลดภาระด้านการจัดทำบัญชีและงบการเงินของนิติบุคคล ต้องการบริหารและตัดสินใจเกี่ยวกับธุรกิจด้วยตนเองเป็นหลัก เลือกห้างหุ้นส่วนจำกัด (หจก.) เมื่อ มีผู้ร่วมลงทุนตั้งแต่ 2 คนขึ้นไป และต้องการดำเนินธุรกิจร่วมกันในรูปนิติบุคคล ผู้ร่วมธุรกิจมีความสัมพันธ์และความไว้วางใจกัน และสามารถกำหนดบทบาทของหุ้นส่วนแต่ละประเภทได้อย่างชัดเจน ต้องการโครงสร้างธุรกิจที่ไม่ใช้ระบบผู้ถือหุ้นแบบบริษัท ธุรกิจยังไม่ได้มีแผนระดมทุนจากนักลงทุนจำนวนมาก เข้าใจและยอมรับความเสี่ยงของหุ้นส่วนจำพวกไม่จำกัดความรับผิด ซึ่งอาจต้องรับผิดในหนี้สินของห้างโดยไม่จำกัดจำนวน เลือกบริษัทจำกัด (บจก.) เมื่อ ต้องการแยกธุรกิจออกจากตัวเจ้าของในรูปแบบนิติบุคคล ต้องการจำกัดความรับผิดของผู้ถือหุ้นตามหลักเกณฑ์ของกฎหมาย มีแผนขยายกิจการและต้องการโครงสร้างการถือหุ้นที่ชัดเจน ต้องการรับผู้ลงทุนหรือผู้ถือหุ้นรายใหม่ในอนาคต ต้องการสร้างโครงสร้างธุรกิจที่เหมาะกับการทำงานร่วมกับคู่ค้าหรือองค์กรขนาดใหญ่ ต้องการวางระบบบัญชี การเงิน และเอกสารทางธุรกิจอย่างเป็นระบบมากขึ้น อย่างไรก็ตาม การตัดสินใจว่าจะจดทะเบียนบริษัท หรือดำเนินธุรกิจในรูปแบบอื่น ไม่ควรพิจารณาจากรายได้เพียงอย่างเดียว เช่น ไม่สามารถกำหนดตายตัวว่าธุรกิจที่มีรายได้เกินหรือต่ำกว่าจำนวนหนึ่งจะต้องเปลี่ยนเป็นนิติบุคคล เพราะภาระภาษี ความเสี่ยง ค่าใช้จ่าย และความเหมาะสมของแต่ละธุรกิจแตกต่างกัน หากธุรกิจมีรายได้และกำไรเพิ่มขึ้นอย่างต่อเนื่อง มีความเสี่ยงในการดำเนินงานสูง ต้องการขยายกิจการ รับผู้ลงทุน หรือทำธุรกรรมกับคู่ค้ารายใหญ่ การพิจารณาจัดตั้งนิติบุคคลอาจมีความเหมาะสมมากขึ้น แต่ควรประเมินทั้งด้านกฎหมาย บัญชี ภาษี และโครงสร้างธุรกิจก่อนตัดสินใจบุคคลธรรมดา vs บริษัท vs ห้างหุ้นส่วน ทำธุรกิจแบบไหนดี
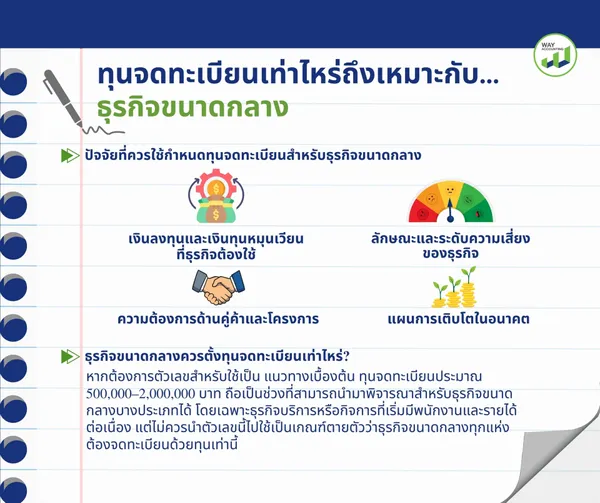
สำหรับธุรกิจขนาดกลาง คำถามเรื่อง “ทุนจดทะเบียนเท่าไหร่ถึงจะเหมาะ?” อาจไม่ได้มีคำตอบเป็นตัวเลขเดียว เพราะทุนจดทะเบียนควรสอดคล้องกับลักษณะกิจการ เงินลงทุนจริง และแผนการเติบโตของธุรกิจ ขณะเดียวกัน การ จดทะเบียนบริษัท ก็ไม่ควรตั้งทุนจากตัวเลขที่ดูน่าเชื่อถือเพียงอย่างเดียว แต่ควรพิจารณาให้เหมาะกับการดำเนินงานและภาระทางธุรกิจในระยะยาว แล้วธุรกิจขนาดกลางควรเริ่มต้นที่ทุนเท่าไร และมีปัจจัยอะไรที่ควรนำมาประกอบการตัดสินใจ? มาหาคำตอบกันต่อในหัวข้อนี้ ปัจจัยที่ควรใช้กำหนดทุนจดทะเบียนสำหรับธุรกิจขนาดกลาง ก่อนตัดสินใจว่าจะกำหนดทุนจดทะเบียน 500,000 บาท 1 ล้านบาท 2 ล้านบาท หรือมากกว่านั้น ควรพิจารณาอย่างน้อย 4 เรื่องสำคัญ ได้แก่ 1. เงินลงทุนและเงินทุนหมุนเวียนที่ธุรกิจต้องใช้ 2. ลักษณะและระดับความเสี่ยงของธุรกิจ 3. ความต้องการด้านคู่ค้าและโครงการ 4. แผนการเติบโตในอนาคต แล้วธุรกิจขนาดกลางควรตั้งทุนจดทะเบียนเท่าไหร่? หากต้องการตัวเลขสำหรับใช้เป็น แนวทางเบื้องต้น ทุนจดทะเบียนประมาณ 500,000–2,000,000 บาท ถือเป็นช่วงที่สามารถนำมาพิจารณาสำหรับธุรกิจขนาดกลางบางประเภทได้ โดยเฉพาะธุรกิจบริการหรือกิจการที่เริ่มมีพนักงานและรายได้ต่อเนื่อง แต่ไม่ควรนำตัวเลขนี้ไปใช้เป็นเกณฑ์ตายตัวว่าธุรกิจขนาดกลางทุกแห่งต้องจดทะเบียนด้วยทุนเท่านี้ ในทางปฏิบัติ ควรพิจารณาจาก เงินลงทุนที่ต้องใช้จริง เงินทุนหมุนเวียน ลักษณะธุรกิจ ความเสี่ยงในการดำเนินงาน ข้อตกลงกับคู่ค้า รวมถึงแผนการขยายกิจการและการรับผู้ลงทุนในอนาคต เพราะทุนจดทะเบียนที่เหมาะสมของธุรกิจหนึ่งอาจไม่เหมาะกับอีกธุรกิจหนึ่ง อีกประเด็นที่ต้องระวังคือ ทุนจดทะเบียนไม่เท่ากับเงินสดที่บริษัทมีอยู่ในบัญชีเสมอไป และการตั้งทุนสูงก็ไม่ได้หมายความว่าบริษัทมีเงินสดหรือมีฐานะทางการเงินแข็งแรงกว่าโดยอัตโนมัติ ดังนั้น หากต้องการให้ตัวเลขทุนจดทะเบียนสะท้อนภาพของธุรกิจได้อย่างเหมาะสม ควรตั้งอยู่บนพื้นฐานของแผนธุรกิจและความสามารถในการชำระค่าหุ้นจริง มากกว่าการเลือกตัวเลขเพื่อสร้างภาพลักษณ์เพียงอย่างเดียวทุนจดทะเบียนเท่าไหร่ถึงเหมาะกับธุรกิจขนาดกลาง
หากธุรกิจต้องซื้อเครื่องจักร สินค้า วัตถุดิบ จ้างพนักงาน หรือมีค่าใช้จ่ายก้อนใหญ่ตั้งแต่เริ่มต้น ก็ควรประเมินความต้องการเงินทุนให้สอดคล้องกับการดำเนินงานจริง
ธุรกิจที่มีภาระสัญญาสูง มีต้นทุนดำเนินงานมาก หรือมีความเสี่ยงจากโครงการขนาดใหญ่ อาจต้องวางโครงสร้างทุนแตกต่างจากธุรกิจบริการที่ใช้สินทรัพย์และเงินทุนไม่มาก
บางธุรกิจอาจต้องทำงานกับองค์กรขนาดใหญ่หรือเข้าร่วมโครงการที่มีเงื่อนไขเกี่ยวกับฐานะหรือทุนของผู้ประกอบการ ดังนั้นควรตรวจสอบข้อกำหนดของคู่ค้าหรือโครงการที่ต้องการเข้าร่วมก่อนกำหนดทุน
หากมีแผนขยายสาขา เพิ่มกำลังการผลิต รับผู้ลงทุน หรือเพิ่มขนาดของโครงการ การวางโครงสร้างทุนตั้งแต่ต้นให้เหมาะสมอาจช่วยลดความยุ่งยากในการปรับโครงสร้างในภายหลัง
การเริ่มต้นธุรกิจไม่ได้มีเพียงขั้นตอนการ จดทะเบียนบริษัท เท่านั้น แต่ยังต้องตัดสินใจตั้งแต่แรกว่าจะเลือกโครงสร้างธุรกิจแบบใด มีผู้ถือหุ้นหรือหุ้นส่วนกี่คน และควรกำหนดทุนจดทะเบียนเท่าไรให้เหมาะกับลักษณะและแผนการเติบโตของกิจการ โดยเฉพาะธุรกิจขนาดกลางที่มีการลงทุนและการดำเนินงานซับซ้อนมากขึ้น WAY ACCOUNTING พร้อมช่วยดูแลตั้งแต่ขั้นตอนวางโครงสร้างก่อนจดทะเบียน โดยให้คำปรึกษาว่า ธุรกิจของคุณเหมาะกับการจดทะเบียนบริษัทหรือห้างหุ้นส่วนจำกัดหรือไม่ ควรกำหนดทุนจดทะเบียนในระดับใด และควรจัดสัดส่วนผู้ถือหุ้นอย่างไร ให้สอดคล้องกับลักษณะธุรกิจและแผนการดำเนินงาน จากนั้นจึงช่วยจัดเตรียมเอกสารและดำเนินการจดทะเบียนให้ครบถ้วน เมื่อจดทะเบียนเรียบร้อยแล้ว WAY ACCOUNTING ยังสามารถดูแลต่อเนื่องด้าน บัญชีและภาษี ตั้งแต่การทำบัญชีรายเดือน การยื่นแบบภาษี การวางแผนภาษี ไปจนถึงการปิดงบการเงินประจำปี ทำให้เจ้าของธุรกิจสามารถวางระบบตั้งแต่วันแรกและมีผู้เชี่ยวชาญช่วยดูแลต่อเนื่องในแต่ละช่วงของการเติบโตของธุรกิจ WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย Call : 0983626426เริ่มต้นจดทะเบียนบริษัทกับ WAY ACCOUNTING พร้อมวางโครงสร้างให้เหมาะกับธุรกิจ
Line : @wayaccount
Facebook : Way Accounting