

ปิดงบการเงินกับ WAY ACCOUNTING จดทะเบียนบริษัทออนไลน์
ปิดงบการเงินกับ WAY ACCOUNTING จดทะเบียนบริษัทออนไลน์
เคยไหม? พอใกล้สิ้นปีปุ๊บ ตัวเลขรายรับรายจ่ายก็วิ่งวนอยู่ในหัวเต็มไปหมด แต่พอจะปิดงบการเงิน กลับไม่รู้ว่าควรเริ่มจากตรงไหนก่อน โดยเฉพาะคนที่เพิ่งเริ่มทำธุรกิจหลังจาก จดทะเบียนบริษัทออนไลน์ สำเร็จ การปิดงบการเงินไม่ใช่เรื่องที่ทำส่ง ๆ แล้วจบ แต่มันคือขั้นตอนสำคัญที่จะช่วยให้คุณรู้ว่า ธุรกิจปีนี้ไปได้ดีแค่ไหน และควรเดินต่อยังไงในปีหน้า
ที่ WAY ACCOUNTING เรามองว่าการปิดงบการเงินไม่ใช่เพียงการสรุปตัวเลข แต่คือการบอกเล่าเรื่องราวของธุรกิจคุณผ่านภาษาบัญชี ด้วยทีมงานที่เข้าใจทั้งกฎหมายและกลยุทธ์ทางการเงิน เราจัดการทุกขั้นตอนอย่างพิถีพิถัน เพื่อให้ข้อมูลที่ได้มีความถูกต้อง โปร่งใส และพร้อมใช้เป็นเครื่องมือสื่อสารกับนักลงทุน คู่ค้า และหน่วยงานรัฐ ติดตามต่อในหัวข้อถัดไป เพื่อค้นพบวิธีทำให้การปิดงบการเงินของคุณง่ายขึ้น แม่นยำขึ้น และเพิ่มความน่าเชื่อถือให้กับธุรกิจอย่างเหนือชั้น
ปิดงบการเงินคืออะไร
การปิดงบการเงินคือหนึ่งในกระบวนการสำคัญที่ทุกธุรกิจต้องปฏิบัติ เพื่อสรุปผลการดำเนินงานและฐานะทางการเงินในรอบปีบัญชีให้ชัดเจน ไม่ว่าจะเป็นกิจการที่เพิ่งเริ่มต้นหลัง จดทะเบียนบริษัทออนไลน์ หรือองค์กรที่ดำเนินงานมานานแล้ว การปิดงบการเงินไม่เพียงช่วยให้เจ้าของธุรกิจมองเห็นภาพรวมทางการเงินที่แม่นยำ แต่ยังเป็นพื้นฐานสำคัญในการวางแผนภาษีและการตัดสินใจเชิงกลยุทธ์ ในบทความนี้ เราจะพาคุณทำความเข้าใจตั้งแต่ความหมายของการปิดงบการเงิน ไปจนถึงประเภทและขั้นตอนที่ควรรู้
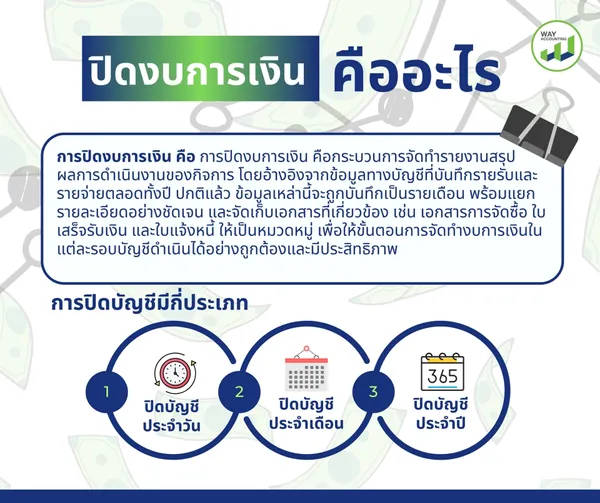
การปิดงบการเงิน คือ การปิดงบการเงิน คือกระบวนการจัดทำรายงานสรุปผลการดำเนินงานของกิจการ โดยอ้างอิงจากข้อมูลทางบัญชีที่บันทึกรายรับและรายจ่ายตลอดทั้งปี ปกติแล้ว ข้อมูลเหล่านี้จะถูกบันทึกเป็นรายเดือน พร้อมแยกรายละเอียดอย่างชัดเจน และจัดเก็บเอกสารที่เกี่ยวข้อง เช่น เอกสารการจัดซื้อ ใบเสร็จรับเงิน และใบแจ้งหนี้ ให้เป็นหมวดหมู่ เพื่อให้ขั้นตอนการจัดทำงบการเงินในแต่ละรอบบัญชีดำเนินได้อย่างถูกต้องและมีประสิทธิภาพ
การปิดบัญชีมีกี่ประเภท
การปิดบัญชีถือเป็นขั้นตอนสำคัญในการบริหารจัดการธุรกิจ โดยเฉพาะสำหรับผู้ที่เพิ่ง จดทะเบียนบริษัทออนไลน์ หรือเจ้าของกิจการที่ต้องการความแม่นยำในข้อมูลทางการเงิน เพื่อให้การวางแผนธุรกิจและการยื่นภาษีเป็นไปอย่างถูกต้องตามกฎหมาย ซึ่งในกระบวนการปิดบัญชีแบ่งออกเป็น 3 ประเภทหลัก ได้แก่
1. ปิดบัญชีประจำวัน
เป็นการปิดบัญชีที่ทำทุกวันหลังปิดทำการ เพื่อสรุปยอดเงินสด รายรับ-รายจ่ายประจำวันอย่างละเอียด ข้อมูลเหล่านี้มักจะบันทึกไว้ในสมุดเงินสดหรือระบบบัญชี เพื่อให้ทราบยอดเงินสดคงเหลือ ณ สิ้นวันและป้องกันข้อผิดพลาดที่อาจเกิดขึ้นได้อย่างทันท่วงที การปิดบัญชีประจำวันช่วยให้เจ้าของธุรกิจสามารถควบคุมเงินสดและตรวจสอบการเคลื่อนไหวของเงินในแต่ละวันได้ดีขึ้น
2. ปิดบัญชีประจำเดือน
หลังจากสรุปยอดรายวันแล้ว การปิดบัญชีประจำเดือนจะเป็นการรวบรวมข้อมูลทั้งหมดในรอบเดือน ไม่ว่าจะเป็นรายรับ รายจ่าย ค่าธรรมเนียม ภาษีซื้อ-ขาย รวมถึงรายการต่าง ๆ ที่เกิดขึ้นในระยะเวลาหนึ่งเดือน จากนั้นทำการปรับปรุงบัญชีและบันทึกรายการลงในบัญชีแยกประเภท เพื่อให้ได้งบทดลองที่แสดงภาพรวมการเงินของกิจการในเดือนนั้นอย่างครบถ้วน และเป็นฐานข้อมูลสำคัญสำหรับการวิเคราะห์ผลประกอบการระยะสั้น
3. ปิดบัญชีประจำปี
การปิดบัญชีประจำปีเป็นขั้นตอนที่ละเอียดและซับซ้อนที่สุด เพราะต้องรวบรวมข้อมูลทางบัญชีทั้งหมดในรอบปีบัญชี จากนั้นจัดทำการปรับปรุงรายการบัญชีที่จำเป็น เช่น การรับรู้รายได้และค่าใช้จ่ายที่ค้างจ่าย ค่าเสื่อมราคา ค่าเผื่อหนี้สงสัยจะสูญ รวมทั้งการประเมินมูลค่าสินค้าคงเหลือให้ถูกต้อง ก่อนจะสรุปจัดทำงบการเงิน ได้แก่ งบแสดงฐานะการเงิน (งบดุล) งบกำไรขาดทุน และงบแสดงการเปลี่ยนแปลงในส่วนของผู้ถือหุ้น พร้อมทั้งจัดทำหมายเหตุประกอบงบการเงิน เพื่อความโปร่งใสและเป็นไปตามมาตรฐานบัญชีที่กำหนด การปิดบัญชีประจำปีนี้จะช่วยให้เจ้าของธุรกิจเห็นภาพรวมผลการดำเนินงานทั้งหมดในปีนั้น ๆ อย่างชัดเจน และเป็นข้อมูลหลักในการตัดสินใจวางแผนธุรกิจในอนาคต
มีขั้นตอนอย่างไรบ้าง
1. รวบรวมและตรวจสอบเอกสารทางการเงินทุกประเภท
เริ่มจากการรวบรวมเอกสารทางการเงินทั้งหมดที่เกี่ยวข้องกับรอบบัญชี เช่น
ใบกำกับภาษีขายและภาษีซื้อ
ใบเสร็จรับเงินต่าง ๆ
ใบแจ้งหนี้ ใบเสร็จรับเงินค่าสินค้าและบริการ
รายการเคลื่อนไหวบัญชีธนาคาร (Bank Statement)
หนังสือรับรองการโอนเงิน (ถ้ามี)
รายการเบิกจ่ายเงินสดย่อย และค่าใช้จ่ายต่าง ๆ
จากนั้นตรวจสอบความครบถ้วนและความถูกต้อง เช่น ใบกำกับภาษีต้องมีเลขที่ตรงกับรายการบัญชี ตรวจสอบว่ามีเอกสารขาดหรือซ้ำซ้อนหรือไม่ เพื่อป้องกันข้อผิดพลาดในขั้นตอนต่อไป
2. ตรวจสอบและจัดทำรายงานภาษีมูลค่าเพิ่ม (VAT)
สำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) การตรวจสอบรายงานภาษีซื้อ-ขายถือเป็นเรื่องสำคัญ เพราะจะมีผลกับการคำนวณภาษีที่จะต้องชำระหรือขอคืนภาษี
ตรวจสอบว่าใบกำกับภาษีซื้อและขายมีครบถ้วน
เช็คว่ายอดภาษีในเอกสารตรงกับยอดบัญชีหรือไม่
จัดทำรายงานภาษีซื้อ-ขายให้พร้อมส่งต่อกรมสรรพากร
ถ้าพบปัญหาเอกสารขาดหาย ต้องรีบติดต่อผู้ขายหรือผู้ซื้อเพื่อขอเอกสารเพิ่มเติมทันที
3. บันทึกและตรวจสอบรายการบัญชีในสมุดรายวัน
บันทึกรายการบัญชีต่าง ๆ ลงในสมุดรายวันอย่างถูกต้องครบถ้วน โดยแยกรายการตามประเภทบัญชี เช่น
สมุดรายวันทั่วไป
สมุดรายวันซื้อ
สมุดรายวันขาย
สมุดรายวันเงินสด
สมุดรายวันธนาคาร
หลังจากนั้นตรวจสอบความถูกต้องของการบันทึกข้อมูล เช่น จำนวนเงิน, วันที่, รายละเอียดที่อ้างอิง เพื่อป้องกันการบันทึกผิดพลาดที่อาจส่งผลต่อการจัดทำงบการเงิน
4. ปรับปรุงรายการบัญชี (Adjusting Entries)
ขั้นตอนนี้จะเป็นการบันทึกรายการปรับปรุงบัญชีที่ยังไม่ได้บันทึก เช่น
คำนวณค่าเสื่อมราคาและบันทึกค่าเสื่อมของทรัพย์สินถาวร
บันทึกค่าใช้จ่ายค้างจ่าย หรือรายได้ค้างรับ
ปรับปรุงรายการหนี้สูญหรือหนี้สงสัยจะสูญ (ถ้ามี)
บันทึกการตั้งสำรองต่าง ๆ เช่น สำรองค่าใช้จ่ายประกันภัย
การทำรายการปรับปรุงนี้มีความสำคัญมาก เพราะช่วยให้รายงานทางการเงินแสดงผลได้ถูกต้องสมบูรณ์ตามหลักการบัญชี
5. สรุปยอดบัญชีและตรวจสอบความสมดุลของบัญชี
หลังจากบันทึกรายการปรับปรุงแล้ว ให้สรุปยอดบัญชีทุกบัญชีในสมุดรายวันและสมุดบัญชีแยกประเภท ตรวจสอบให้แน่ใจว่า ยอดรวมฝั่งเดบิตและเครดิตสมดุลกัน (Trial Balance) ถ้าพบความผิดปกติ ต้องตรวจสอบและแก้ไขให้ถูกต้องก่อนดำเนินการขั้นตอนถัดไป
6. จัดทำงบการเงิน
จากข้อมูลงบดุลที่ถูกต้องสมบูรณ์ จะนำไปจัดทำงบการเงินหลัก ได้แก่
งบดุล (Balance Sheet) เพื่อแสดงสถานะสินทรัพย์ หนี้สิน และทุน
งบกำไรขาดทุน (Income Statement) แสดงรายได้และค่าใช้จ่ายของกิจการในรอบบัญชี
งบกระแสเงินสด (Cash Flow Statement) เพื่อแสดงแหล่งที่มาและการใช้เงินสด
หมายเหตุประกอบงบการเงิน เพื่ออธิบายรายละเอียดสำคัญ
งบการเงินที่จัดทำต้องถูกต้องและเป็นไปตามมาตรฐานการบัญชีที่กฎหมายกำหนด
7. ตรวจสอบและรับรองงบการเงิน
สำหรับบริษัทที่มีกฎหมายกำหนดให้ต้องตรวจสอบบัญชีโดยผู้ตรวจสอบบัญชี (CPA) ให้ส่งมอบงบการเงินให้ผู้ตรวจสอบบัญชีทำการตรวจสอบและลงนามรับรอง ถ้าธุรกิจขนาดเล็กหรือไม่จำเป็นต้องตรวจสอบบัญชี สามารถให้ผู้มีอำนาจในกิจการรับรองความถูกต้องของงบการเงินได้
8. จัดเก็บเอกสารและรายงานที่เกี่ยวข้อง
หลังจากปิดงบการเงินเรียบร้อยแล้ว ควรจัดเก็บเอกสารทั้งหมดอย่างเป็นระบบ เช่น
สมุดรายวันและสมุดบัญชีแยกประเภท
รายการปรับปรุงบัญชี
งบการเงินที่ได้รับการรับรอง
เอกสารภาษีต่าง ๆ เพื่อให้ง่ายต่อการตรวจสอบย้อนหลังและปฏิบัติตามข้อกำหนดของกฎหมายที่ต้องเก็บเอกสารอย่างน้อย 5 ปี
9. ยื่นงบการเงินต่อหน่วยงานราชการ
ภายใน 150 วันนับจากวันสิ้นรอบบัญชี กิจการที่จดทะเบียนนิติบุคคลจะต้องยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้า และกรมสรรพากร
หากยื่นล่าช้าอาจมีค่าปรับตามกฎหมาย
การยื่นงบการเงินให้ถูกต้องและตรงเวลาช่วยสร้างความน่าเชื่อถือให้กับกิจการ
กรณีบริษัทจดทะเบียนในตลาดหลักทรัพย์อาจมีกฎระเบียบเพิ่มเติมที่ต้องปฏิบัติตาม
อัตตราค่าปรับ หากยื่นปิดงบการเงินล่าช้า
ไม่ว่าคุณจะเพิ่ง จดทะเบียนบริษัทออนไลน์ หรือกำลังดูแลธุรกิจอยู่ การปิดงบการเงินให้ตรงเวลาคือเรื่องสำคัญที่ห้ามมองข้าม เพราะถ้ายื่นช้า อัตราค่าปรับจะเพิ่มขึ้นตามระยะเวลาที่ล่าช้า บทความนี้จะพาคุณเจาะลึกอัตราค่าปรับในแต่ละช่วงเวลาที่สำคัญ ตั้งแต่ไม่เกิน 2 เดือน ไปจนถึงเกิน 4 เดือน หรือแม้แต่ไม่ยื่นเลย อยากรู้ไหมว่าค่าปรับจะเริ่มต้นเท่าไหร่ และจะเลี่ยงยังไง?
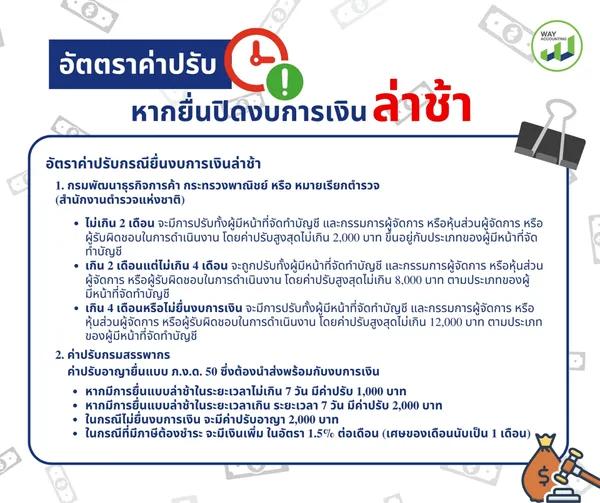
อัตราค่าปรับกรณียื่นงบการเงินล่าช้า
1. กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ หรือ หมายเรียกตำรวจ (สำนักงานตำรวจแห่งชาติ)
ไม่เกิน 2 เดือน หากยื่นงบการเงินล่าช้าไม่เกิน 2 เดือน จะมีการปรับทั้งผู้มีหน้าที่จัดทำบัญชี และกรรมการผู้จัดการ หรือหุ้นส่วนผู้จัดการ หรือผู้รับผิดชอบในการดำเนินงาน โดยค่าปรับสูงสุดไม่เกิน 2,000 บาท ขึ้นอยู่กับประเภทของผู้มีหน้าที่จัดทำบัญชี
เกิน 2 เดือนแต่ไม่เกิน 4 เดือน หากยื่นงบการเงินล่าช้าเกิน 2 เดือน แต่ไม่เกิน 4 เดือน จะถูกปรับทั้งผู้มีหน้าที่จัดทำบัญชี และกรรมการผู้จัดการ หรือหุ้นส่วนผู้จัดการ หรือผู้รับผิดชอบในการดำเนินงาน โดยค่าปรับสูงสุดไม่เกิน 8,000 บาท ตามประเภทของผู้มีหน้าที่จัดทำบัญชี
เกิน 4 เดือนหรือไม่ยื่นงบการเงิน หากยื่นงบการเงินล่าช้าเกิน 4 เดือนขึ้นไป หรือไม่ยื่นงบการเงินเลย จะมีการปรับทั้งผู้มีหน้าที่จัดทำบัญชี และกรรมการผู้จัดการ หรือหุ้นส่วนผู้จัดการ หรือผู้รับผิดชอบในการดำเนินงาน โดยค่าปรับสูงสุดไม่เกิน 12,000 บาท ตามประเภทของผู้มีหน้าที่จัดทำบัญชี
2. ค่าปรับกรมสรรพากร
ค่าปรับอาญายื่นแบบ ภ.ง.ด. 50 ซึ่งต้องนำส่งพร้อมกับงบการเงิน
หากมีการยื่นแบบล่าช้าในระยะเวลาไม่เกิน 7 วัน มีค่าปรับ 1,000 บาท
หากมีการยื่นแบบล่าช้าในระยะเวลาเกิน ระยะเวลา 7 วัน มีค่าปรับ 2,000 บาท
ในกรณีไม่ยื่นงบการเงิน จะมีค่าปรับอาญา 2,000 บาท
ในกรณีที่มีภาษีต้องชำระ จะมีเงินเพิ่ม ในอัตรา 1.5% ต่อเดือน (เศษของเดือนนับเป็น 1 เดือน)
ปิดงบการเงินย้อนหลังกับ WAY ACCOUNTING จดทะเบียนบริษัทออนไลน์
หากคุณต้องการบริการ จดทะเบียนบริษัทออนไลน์ พร้อมปิดงบการเงินย้อนหลัง WAY ACCOUNTING พร้อมดูแลธุรกิจทุกประเภท ไม่ว่าจะเป็นบริษัทจำกัด ห้างหุ้นส่วนจำกัด หรือองค์กรไม่แสวงหาผลกำไร รวมถึงธุรกิจออนไลน์ ธุรกิจซื้อมาขายไป รับเหมาก่อสร้าง อสังหาริมทรัพย์ โรงแรม โรงงานอุตสาหกรรม และธุรกิจ BOI ด้วยการตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต (CPA) ตามกฎหมาย เพื่อความถูกต้องครบถ้วน
เรายังให้บริการเตรียมเอกสารประกอบยื่นงบการเงิน พร้อมคำปรึกษาด้านบัญชีและภาษีตลอดการใช้บริการ เน้นความรวดเร็ว แม่นยำ และตรงเวลา โดยคิดค่าบริการตามลักษณะและความซับซ้อนของธุรกิจ เริ่มต้นที่ 8,900 บาท สำหรับรายงานทางการเงินที่ไม่มีธุรกรรม ให้คุณมั่นใจว่าธุรกิจดำเนินไปอย่างถูกต้องและมีประสิทธิภาพกับ WAY ACCOUNTING.
WAY ACCOUNTING รับ จดทะเบียนบริษัทออนไลน์ พร้อมให้คำปรึกษา
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1,000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting