ยื่นภาษีครึ่งปีนิติบุคคล เตรียมตัวอย่างไร ไม่เสี่ยงโดนปรับ
ยื่นภาษีครึ่งปีนิติบุคคล เตรียมตัวอย่างไร ไม่เสี่ยงโดนปรับ
การยื่นภาษีครึ่งปีนิติบุคคลเป็นหนึ่งในหน้าที่ทางภาษีที่เจ้าของธุรกิจไม่สามารถมองข้ามได้ เพราะแม้กิจการจะยังดำเนินงานไม่ครบปี ก็อาจมีหน้าที่ต้องประมาณการกำไรสุทธิและชำระภาษีตามที่กฎหมายกำหนด หากยื่นแบบไม่ถูกต้อง ประมาณการกำไรต่ำเกินไป หรือยื่นล่าช้าโดยไม่ดำเนินการแก้ไขให้ถูกต้อง อาจทำให้กิจการต้องเสียเงินเพิ่มและค่าปรับตามมาได้
สำหรับผู้ประกอบการที่เพิ่งเริ่มต้นธุรกิจ หรือจัดตั้งบริษัทใหม่ การทำความเข้าใจเรื่องภาษีครึ่งปีตั้งแต่ต้นจะช่วยให้วางแผนกระแสเงินสด จัดเตรียมเอกสารบัญชี และปฏิบัติตามข้อกำหนดของกรมสรรพากรได้อย่างเหมาะสม ซึ่งบทความนี้จะพาไปทำความเข้าใจตั้งแต่ความหมายของภาษีครึ่งปี วิธีคำนวณภาษี ข้อผิดพลาดที่ควรระวัง ไปจนถึงแนวทางเตรียมตัวเพื่อยื่นภาษีอย่างถูกต้อง
ภาษีครึ่งปีคืออะไร และใครต้องยื่นบ้าง
ก่อนวางแผนยื่นภาษีครึ่งปีนิติบุคคล ผู้ประกอบการควรทำความเข้าใจหลักเกณฑ์ที่เกี่ยวข้อง เพื่อให้สามารถตรวจสอบหน้าที่ทางภาษีของกิจการและเตรียมตัวดำเนินการได้อย่างเหมาะสม โดยมีประเด็นสำคัญที่ควรศึกษา ดังนี้
ภาษีครึ่งปีคืออะไร
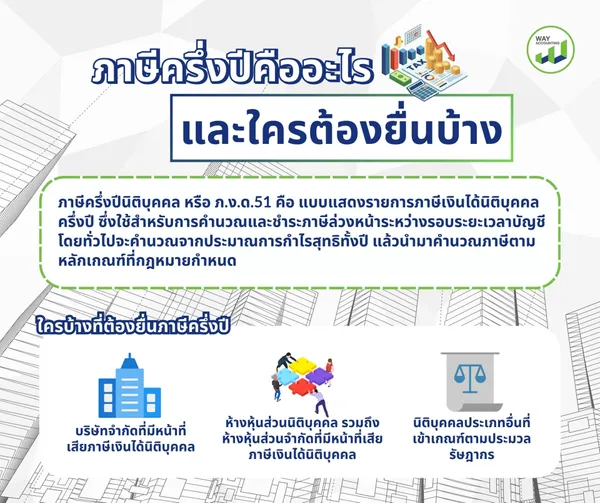
ภาษีครึ่งปีนิติบุคคล หรือ ภ.ง.ด.51 คือ แบบแสดงรายการภาษีเงินได้นิติบุคคลครึ่งปี ซึ่งใช้สำหรับการคำนวณและชำระภาษีล่วงหน้าระหว่างรอบระยะเวลาบัญชี โดยทั่วไปจะคำนวณจากประมาณการกำไรสุทธิทั้งปี แล้วนำมาคำนวณภาษีตามหลักเกณฑ์ที่กฎหมายกำหนด
ภาษีที่ชำระไว้ตามแบบ ภ.ง.ด.51 สามารถนำไปเป็นเครดิตในการคำนวณภาษีเงินได้นิติบุคคลประจำปีตามแบบ
ภ.ง.ด.50 ได้ จึงเป็นส่วนหนึ่งของการบริหารภาระภาษีของกิจการตลอดรอบบัญชี
ใครบ้างที่ต้องยื่นภาษีครึ่งปี
โดยทั่วไป ผู้มีหน้าที่ยื่นแบบ ภ.ง.ด.51 ได้แก่
บริษัทจำกัดที่มีหน้าที่เสียภาษีเงินได้นิติบุคคล
ห้างหุ้นส่วนนิติบุคคล รวมถึงห้างหุ้นส่วนจำกัดที่มีหน้าที่เสียภาษีเงินได้นิติบุคคล
นิติบุคคลประเภทอื่นที่เข้าเกณฑ์ตามประมวลรัษฎากร
ทั้งนี้ มีข้อยกเว้นและหลักเกณฑ์เฉพาะสำหรับนิติบุคคลบางประเภท ตัวอย่างเช่น บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีรอบระยะเวลาบัญชีแรกน้อยกว่า 12 เดือน โดยทั่วไปไม่ต้องยื่นแบบ ภ.ง.ด.51 สำหรับรอบบัญชีแรกดังกล่าว ควรตรวจสอบข้อเท็จจริงของกิจการก่อนสรุปหน้าที่ยื่นแบบ
นอกจากนี้ แม้กิจการจะมีผลประกอบการขาดทุนหรือคาดว่าจะไม่ต้องชำระภาษี ก็ไม่ควรสรุปว่าไม่มีหน้าที่ยื่นแบบโดยอัตโนมัติ เพราะหน้าที่ยื่นแบบขึ้นอยู่กับหลักเกณฑ์ทางกฎหมาย ไม่ได้พิจารณาจากการมีภาษีต้องชำระเพียงอย่างเดียว
วิธีคำนวณภาษีครึ่งปี
การคำนวณภาษีครึ่งปีเป็นขั้นตอนที่ต้องอาศัยความเข้าใจด้านบัญชีและภาษีควบคู่กัน เพื่อให้การยื่นแบบมีความถูกต้องและสอดคล้องกับหลักเกณฑ์ที่กำหนด ในส่วนนี้จะพาไปทำความเข้าใจแนวทางการคำนวณภาษีที่ผู้ประกอบการควรรู้ก่อนยื่นแบบ ภ.ง.ด.51
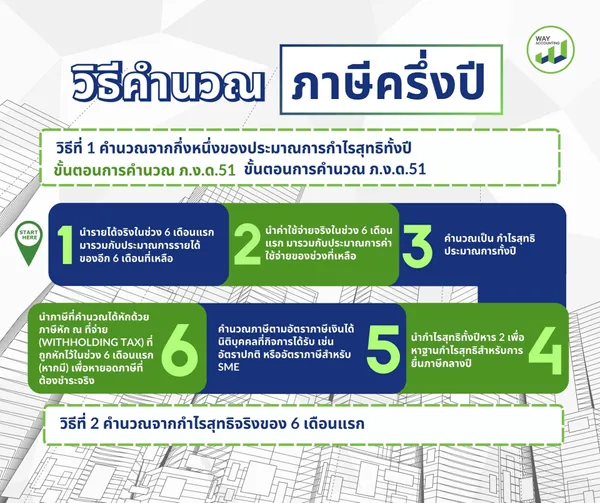
วิธีที่ 1 คำนวณจากกึ่งหนึ่งของประมาณการกำไรสุทธิทั้งปี
วิธีนี้ใช้กับ บริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไป เช่น ธุรกิจซื้อขายสินค้า ธุรกิจบริการ ธุรกิจผลิต รวมถึงกิจการ SME และสตาร์ทอัพ โดยผู้ประกอบการจะต้องประมาณการผลประกอบการของ ทั้งรอบปีบัญชี ไม่ใช่เฉพาะผลการดำเนินงานในช่วง 6 เดือนแรก
ขั้นตอนการคำนวณ ภ.ง.ด.51
นำรายได้จริงในช่วง 6 เดือนแรก มารวมกับประมาณการรายได้ของอีก 6 เดือนที่เหลือ
นำค่าใช้จ่ายจริงในช่วง 6 เดือนแรก มารวมกับประมาณการค่าใช้จ่ายของช่วงที่เหลือ
คำนวณเป็น กำไรสุทธิประมาณการทั้งปี
นำกำไรสุทธิทั้งปีหาร 2 เพื่อหาฐานกำไรสุทธิสำหรับการยื่นภาษีกลางปี
คำนวณภาษีตามอัตราภาษีเงินได้นิติบุคคลที่กิจการได้รับ เช่น อัตราปกติ หรืออัตราภาษีสำหรับ SME
นำภาษีที่คำนวณได้หักด้วยภาษีหัก ณ ที่จ่าย (Withholding Tax) ที่ถูกหักไว้ในช่วง 6 เดือนแรก (หากมี) เพื่อหายอดภาษีที่ต้องชำระจริง
ข้อควรระวังในการประมาณการกำไร
การประมาณการกำไรสุทธิสำหรับการยื่น ภ.ง.ด.51 ควรอ้างอิงข้อมูลที่ใกล้เคียงความเป็นจริงมากที่สุด เพราะหากประมาณการกำไรสุทธิต่ำกว่ากำไรสุทธิจริงเมื่อสิ้นปี เกิน 25% โดยไม่มีเหตุอันสมควร กิจการอาจต้องชำระเบี้ยปรับและเงินเพิ่มตามที่กฎหมายกำหนด
วิธีที่ 2 คำนวณจากกำไรสุทธิจริงของ 6 เดือนแรก
การคำนวณรูปแบบนี้ใช้กับกิจการบางประเภทที่กฎหมายกำหนด ได้แก่
บริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย
ธนาคารพาณิชย์
บริษัทเงินทุน
บริษัทหลักทรัพย์
บริษัทเครดิตฟองซิเอร์
บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่อธิบดีกรมสรรพากรกำหนดเพิ่มเติม
กิจการกลุ่มนี้จะใช้ กำไรสุทธิที่เกิดขึ้นจริงในช่วง 6 เดือนแรกของรอบบัญชี มาคำนวณภาษีโดยตรง ไม่ต้องประมาณการผลประกอบการทั้งปีเหมือนวิธีแรก และงบการเงินที่ใช้ยื่นต้องผ่านการตรวจสอบและรับรองโดย ผู้สอบบัญชีรับอนุญาต (CPA)
ตัวอย่างการคำนวณภาษีกลางปี (ภ.ง.ด.51)
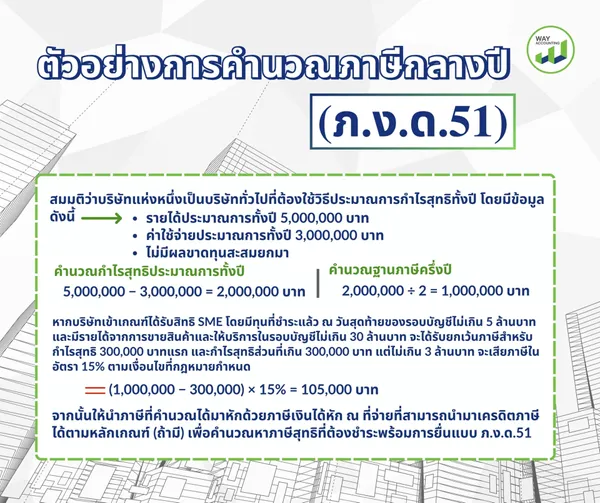
สมมติว่าบริษัทแห่งหนึ่งเป็นบริษัททั่วไปที่ต้องใช้วิธีประมาณการกำไรสุทธิทั้งปี โดยมีข้อมูลดังนี้
รายได้ประมาณการทั้งปี 5,000,000 บาท
ค่าใช้จ่ายประมาณการทั้งปี 3,000,000 บาท
ไม่มีผลขาดทุนสะสมยกมา
คำนวณกำไรสุทธิประมาณการทั้งปี
5,000,000 − 3,000,000 = 2,000,000 บาท
คำนวณฐานภาษีครึ่งปี
2,000,000 ÷ 2 = 1,000,000 บาท
หากบริษัทเข้าเกณฑ์ได้รับสิทธิ SME โดยมีทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชีไม่เกิน 5 ล้านบาท และมีรายได้จากการขายสินค้าและให้บริการในรอบบัญชีไม่เกิน 30 ล้านบาท จะได้รับยกเว้นภาษีสำหรับกำไรสุทธิ 300,000 บาทแรก และกำไรสุทธิส่วนที่เกิน 300,000 บาท แต่ไม่เกิน 3 ล้านบาท จะเสียภาษีในอัตรา 15% ตามเงื่อนไขที่กฎหมายกำหนด
(1,000,000 − 300,000) × 15% = 105,000 บาท
จากนั้นให้นำภาษีที่คำนวณได้มาหักด้วยภาษีเงินได้หัก ณ ที่จ่ายที่สามารถนำมาเครดิตภาษีได้ตามหลักเกณฑ์ (ถ้ามี) เพื่อคำนวณหาภาษีสุทธิที่ต้องชำระพร้อมการยื่นแบบ ภ.ง.ด.51
หมายเหตุ: อัตราภาษีเงินได้นิติบุคคลอาจแตกต่างกันตามประเภทและคุณสมบัติของกิจการ ดังนั้นก่อนยื่นแบบ ภ.ง.ด.51 ควรตรวจสอบสิทธิประโยชน์ทางภาษีและอัตราภาษีที่ใช้กับธุรกิจของตนให้ถูกต้อง เพื่อป้องกันการคำนวณผิดพลาดและลดความเสี่ยงจากการถูกประเมิน
ความผิดพลาดที่พบบ่อยในการยื่นภาษีครึ่งปี
การยื่นภาษีครึ่งปีให้ถูกต้องไม่ได้ขึ้นอยู่กับการกรอกแบบเพียงอย่างเดียว แต่ต้องอาศัยการจัดทำบัญชีที่เป็นระบบและการประมาณการผลประกอบการอย่างเหมาะสม ข้อผิดพลาดที่พบได้บ่อย ได้แก่
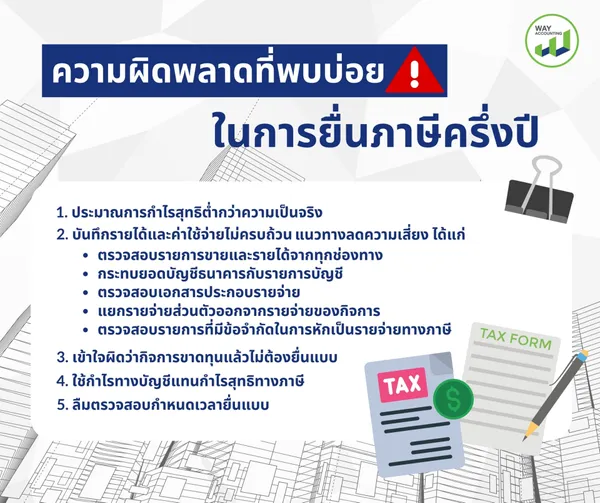
1. ประมาณการกำไรสุทธิต่ำกว่าความเป็นจริง
การประมาณการกำไรสุทธิควรสะท้อนข้อมูลทางธุรกิจที่มีอยู่ หากกิจการประมาณการกำไรสุทธิขาดไปเกิน 25% ของกำไรสุทธิจริง โดยไม่มีเหตุอันสมควร อาจต้องเสียเงินเพิ่มตามหลักเกณฑ์ที่กฎหมายกำหนด
ผู้ประกอบการจึงควรทบทวนยอดขาย ต้นทุน และค่าใช้จ่ายเป็นระยะ ไม่ควรใช้ตัวเลขจากการคาดเดาเพียงอย่างเดียว
2. บันทึกรายได้และค่าใช้จ่ายไม่ครบถ้วน
การบันทึกรายได้ไม่ครบหรือบันทึกค่าใช้จ่ายผิดประเภทอาจทำให้ประมาณการกำไรสุทธิคลาดเคลื่อน
แนวทางลดความเสี่ยง ได้แก่
ตรวจสอบรายการขายและรายได้จากทุกช่องทาง
กระทบยอดบัญชีธนาคารกับรายการบัญชี
ตรวจสอบเอกสารประกอบรายจ่าย
แยกรายจ่ายส่วนตัวออกจากรายจ่ายของกิจการ
ตรวจสอบรายการที่มีข้อจำกัดในการหักเป็นรายจ่ายทางภาษี
3. เข้าใจผิดว่ากิจการขาดทุนแล้วไม่ต้องยื่นแบบ
การขาดทุนหรือไม่มีภาษีต้องชำระ ไม่ได้หมายความว่ากิจการจะได้รับยกเว้นหน้าที่ยื่นแบบ ภ.ง.ด.51 เสมอไป
เจ้าของธุรกิจควรตรวจสอบสถานะของนิติบุคคลและข้อยกเว้นตามกฎหมาย โดยเฉพาะกิจการที่เพิ่งเริ่มดำเนินงานหรือมีรอบบัญชีแรกไม่ครบ 12 เดือน
4. ใช้กำไรทางบัญชีแทนกำไรสุทธิทางภาษี
กำไรทางบัญชีอาจแตกต่างจากกำไรสุทธิทางภาษี เนื่องจากรายจ่ายบางประเภทไม่สามารถหักได้ หรือมีหลักเกณฑ์การหักเฉพาะ
การนำกำไรจากงบการเงินมาใช้คำนวณภาษีโดยไม่ปรับปรุงรายการที่เกี่ยวข้อง อาจทำให้ประมาณการภาษีไม่ถูกต้อง
5. ลืมตรวจสอบกำหนดเวลายื่นแบบ
การไม่กำหนดวันครบกำหนดไว้ล่วงหน้าอาจทำให้กิจการยื่นแบบไม่ทันเวลา โดยเฉพาะธุรกิจที่ไม่มีฝ่ายบัญชีประจำ
วิธีป้องกันคือกำหนดปฏิทินภาษีของกิจการให้ชัดเจน พร้อมระบุผู้รับผิดชอบในการรวบรวมเอกสาร ตรวจสอบตัวเลข และดำเนินการยื่นแบบ
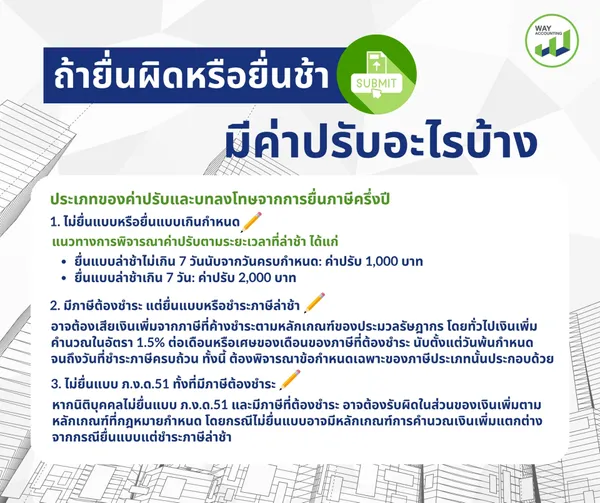
ถ้ายื่นผิดหรือยื่นช้า มีค่าปรับอะไรบ้าง
หากนิติบุคคลไม่ยื่นแบบ ภ.ง.ด.51 ภายในระยะเวลาที่กำหนด หรือยื่นแบบไม่ถูกต้อง อาจมีภาระค่าปรับและเงินเพิ่มตามประมวลรัษฎากร ทั้งนี้ ความรับผิดจะแตกต่างกันไปตามลักษณะของความผิดและข้อเท็จจริงในแต่ละกรณี โดยสามารถแบ่งประเด็นสำคัญได้ดังนี้
ประเภทของค่าปรับและบทลงโทษจากการยื่นภาษีครึ่งปี
1. ไม่ยื่นแบบหรือยื่นแบบเกินกำหนด
นิติบุคคลที่ไม่ยื่นแบบ ภ.ง.ด.51 หรือยื่นแบบล่าช้ากว่ากำหนด ซึ่งโดยทั่วไปต้องยื่นภายใน 2 เดือนนับจากวันสุดท้ายของหกเดือนแรกของรอบระยะเวลาบัญชี อาจมีความผิดตามมาตรา 35 แห่งประมวลรัษฎากร และต้องระวางโทษปรับทางอาญาไม่เกิน 2,000 บาท เว้นแต่เข้าข้อยกเว้นตามกฎหมาย
แนวทางการพิจารณาค่าปรับตามระยะเวลาที่ล่าช้า ได้แก่
ยื่นแบบล่าช้าไม่เกิน 7 วันนับจากวันครบกำหนด: ค่าปรับ 1,000 บาท
ยื่นแบบล่าช้าเกิน 7 วัน: ค่าปรับ 2,000 บาท
ทั้งนี้ ควรตรวจสอบหลักเกณฑ์และแนวปฏิบัติของกรมสรรพากรที่ใช้บังคับในวันที่ยื่นแบบ เพื่อให้ทราบจำนวนค่าปรับที่ต้องชำระอย่างถูกต้อง
2. มีภาษีต้องชำระ แต่ยื่นแบบหรือชำระภาษีล่าช้า
กรณีนิติบุคคลมีภาษีต้องชำระ แต่ดำเนินการยื่นแบบหรือชำระภาษีไม่ทันกำหนด อาจต้องเสียเงินเพิ่มจากภาษีที่ค้างชำระตามหลักเกณฑ์ของประมวลรัษฎากร โดยทั่วไปเงินเพิ่มคำนวณในอัตรา 1.5% ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ นับตั้งแต่วันพ้นกำหนดจนถึงวันที่ชำระภาษีครบถ้วน ทั้งนี้ ต้องพิจารณาข้อกำหนดเฉพาะของภาษีประเภทนั้นประกอบด้วย
ผู้ประกอบการจึงควรตรวจสอบทั้งกำหนดยื่นแบบและกำหนดชำระภาษีให้ชัดเจน เพราะการดำเนินการล่าช้าอาจทำให้เกิดภาระเพิ่มเติมนอกเหนือจากภาษีที่ต้องชำระตามปกติ
3. ไม่ยื่นแบบ ภ.ง.ด.51 ทั้งที่มีภาษีต้องชำระ
หากนิติบุคคลไม่ยื่นแบบ ภ.ง.ด.51 และมีภาษีที่ต้องชำระ อาจต้องรับผิดในส่วนของเงินเพิ่มตามหลักเกณฑ์ที่กฎหมายกำหนด โดยกรณีไม่ยื่นแบบอาจมีหลักเกณฑ์การคำนวณเงินเพิ่มแตกต่างจากกรณียื่นแบบแต่ชำระภาษีล่าช้า
ดังนั้น หากกิจการพบว่าพ้นกำหนดการยื่นแบบไปแล้ว ควรตรวจสอบภาระภาษีและดำเนินการแก้ไขโดยเร็ว พร้อมสอบถามกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีเพื่อประเมินค่าปรับและเงินเพิ่มที่เกี่ยวข้องกับกรณีของตนเอง
วางแผนยื่นภาษีครึ่งปีนิติบุคคลอย่างมืออาชีพกับ WAY ACCOUNTING
การวางแผนภาษีที่ดีควรเริ่มตั้งแต่การจัดทำบัญชีและรวบรวมเอกสาร ไม่ใช่รอจนใกล้กำหนดเวลายื่นแบบ เพราะการตรวจสอบข้อมูลล่วงหน้าช่วยให้กิจการมีเวลาทบทวนประมาณการกำไรสุทธิ ประเมินภาระภาษี และเตรียมเงินสดได้อย่างเหมาะสม
สำหรับผู้ประกอบการที่เพิ่งเริ่มธุรกิจ รวมถึงผู้ที่เพิ่งจดทะเบียนห้างหุ้นส่วนจำกัดและยังไม่คุ้นเคยกับระบบบัญชี การมีผู้เชี่ยวชาญช่วยตรวจสอบข้อมูลจะช่วยให้เข้าใจหน้าที่ทางภาษีและลดความเสี่ยงจากการดำเนินการผิดพลาด
WAY ACCOUNTING พร้อมให้คำปรึกษาเบื้องต้นเกี่ยวกับการจัดการบัญชีและภาษี เพื่อช่วยให้ผู้ประกอบการเข้าใจขั้นตอนที่เกี่ยวข้องกับกิจการของตนเอง และเตรียมความพร้อมก่อนถึงกำหนดยื่นแบบ
เตรียมข้อมูลอะไรบ้างก่อนปรึกษาเรื่องภาษีครึ่งปี
เพื่อให้การให้คำปรึกษาเป็นไปอย่างมีประสิทธิภาพ ผู้ประกอบการควรเตรียมข้อมูลดังต่อไปนี้
ข้อมูลนิติบุคคล: หนังสือรับรองบริษัทหรือห้างหุ้นส่วน และรอบระยะเวลาบัญชี
ข้อมูลรายได้และค่าใช้จ่าย: รายงานยอดขาย ต้นทุน และค่าใช้จ่ายของกิจการ
เอกสารประกอบบัญชี: ใบกำกับภาษี ใบเสร็จรับเงิน ใบแจ้งหนี้ และหลักฐานการรับหรือจ่ายเงิน
ข้อมูลภาษีที่ผ่านมา: แบบ ภ.ง.ด.51 และ ภ.ง.ด.50 รวมถึงหลักฐานการยื่นและชำระภาษี หากมี
ประเด็นที่ต้องการตรวจสอบ: เช่น การประมาณการกำไรสุทธิ การใช้สิทธิภาษี SME หรือการแก้ไขแบบที่ยื่นผิด
การยื่นภาษีครึ่งปีให้ถูกต้อง เริ่มจากการมีข้อมูลที่ครบถ้วนและการวางแผนที่เหมาะสม เจ้าของธุรกิจจึงควรตรวจสอบบัญชีอย่างสม่ำเสมอ กำหนดผู้รับผิดชอบให้ชัดเจน และไม่รอจนใกล้วันครบกำหนดจึงเริ่มดำเนินการ
หากต้องการทำความเข้าใจหน้าที่ทางภาษีของกิจการ หรือเตรียมความพร้อมสำหรับการยื่นแบบ ภ.ง.ด.51 สามารถติดต่อ WAY ACCOUNTING เพื่อสอบถามแนวทางและขอคำปรึกษาเบื้องต้นได้
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting