

รอบระยะเวลาบัญชี
รอบระยะเวลาบัญชี
รอบระยะเวลาบัญชีเป็นคำคุ้นเคยที่ผู้มีหน้าที่เสียภาษีมักจะคุ้นเคยเป็นอย่างดี แต่สำหรับบางคนอาจจะไม่รู้ว่ารอบระยะเวลาบัญชีใช้สำหรับอะไร และรอบระยะเวลาบัญชีมีระยะเวลาเท่าใด ถ้าอยากรู้คำตอบกันแล้วติดตามอ่านได้ในบทความนี้
รอบระยะเวลาบัญชี คือระยะเวลาที่ใช้ในการคำนวณภาษีเงินได้นิติบุคคลจากรายได้ของกิจการ ซึ่งปกติแล้วรอบระยะเวลาบัญชีมีระยะเวลา 12 เดือน และนับตามปีปฎิทินตั้งแต่วันที่ 1 มกราคม - 31 ธันวาคม ของปีนั้นๆ แต่รอบระยะเวลาบัญชีของนิติบุคคลไม่จำเป็นต้องเริ่มนับต้นตามปีปฎิทิน
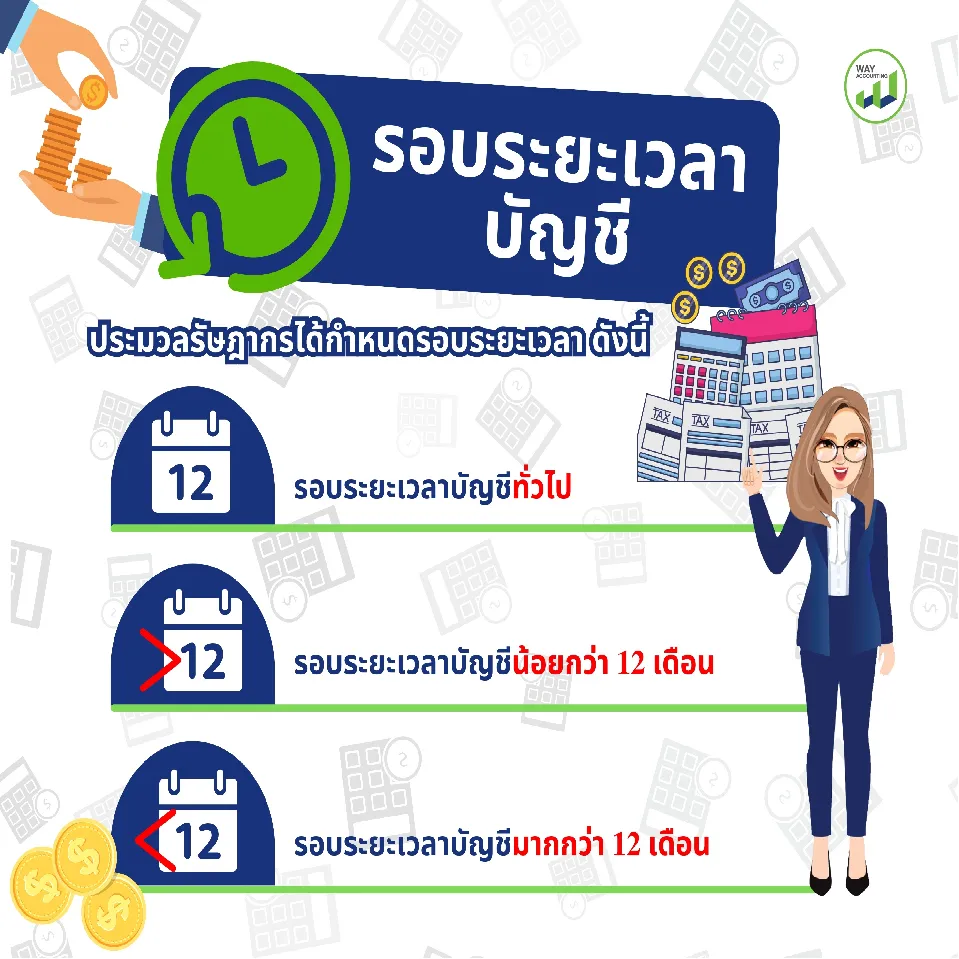
ประมวลรัษฎากรได้กำหนดรอบระยะเวลา ดังนี้
1.รอบระยะเวลาบัญชีทั่วไป ตามบทบัญญัติมาตรา 65 แห่งประมวลรัษฎากรรอบระยะเวลาบัญชี ในการคำนวณภาษีเงินได้นิติบุคคลมีรอบระยะเวลาบัญชี 12 เดือน โดยจะเริ่มต้นและสิ้นสุดเมื่อใดก็ได้
2.รอบระยะเวลาบัญชีน้อยกว่า 12 เดือน กรณีนี้กฎหมายจะกำหนดไว้เฉพาะกรณีดังนี้
- บริษัทหรือห้างหุ้นส่วนนิติบุคคลตั้งใหม่ จะถือวันเริ่มตั้งถึงวันหนึ่งวันใดเป็นรอบระยะเวลาบัญชีแรก แต่รอบต่อไปต้องเท่า 12 เดือน
- บริษัทหรือห้างหุ้นส่วนนิติบุคคลได้รับอนุมัติให้เปลี่ยนวันสุดท้ายของรอบระยะเวลาบัญชี
- บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เลิกกันหรือควบกิจการเข้าด้วยกันให้ถือวันที่เจ้าพนักงานจดทะเบียนเลิกเป็นวันสุดท้ายของรอบระยะเวลาบัญชี
3.รอบระยะเวลาบัญชีมากกว่า 12 เดือน บริษัทหรือห้างหุ้นส่วนนิติบุคคลเลิกกิจการ หากผู้ชำระบัญชีไม่สามารถยื่นรายการและเสียภาษีได้ภายใน 150 วัน นับตั้งแต่วันสุดท้ายของรอบระยะเวลาบัญชีและยื่นคำร้องต่ออธิบดีภายใน 30 วัน นับตั้งแต่วันที่พนักงานรับจดทะเบียนเลิก อธิบดีกรมสรรพากรอาจจะอนุมัติให้ขยายรอบระยะเวลาบัญชีออกไป
อ่านมาถึงตรงนี้แล้วเพื่อนๆคงจะเข้าใจรอบระยะเวลาบัญชีมากขึ้นแล้วใช่ไหมคะ ดังนั้น เมื่อถึงเวลาคำนวณภาษีเพื่อนๆอย่าลืมคำนวณตามรอบระยะเวลาบัญชีให้ถูกต้อง หรือถ้ามีข้อสงสัยเพิ่มเติมสามารถทักมาสอบถามเวย์ได้เลยนะคะ
เรื่องบัญชีภาษี มั่นใจได้ที่เวย์แอคเคาน์ติ้ง
🎯🎯🎯🎯🎯🎯