

ระบบราคาแกตต์ (GATT Valuation)
ระบบราคาแกตต์ (GATT Valuation)
การจัดเก็บภาษีอากรของกรมศุลกากรในกรณีนำเข้าสินค้าจากต่างประเทศจะใช้วิธีการกำหนดราคาที่เรียกว่าระบบราคาแกตต์ (GATT Valuation) ซึ่งจะวิธีการกำหนดอย่างไรบ้างมาดูกันค่ะ
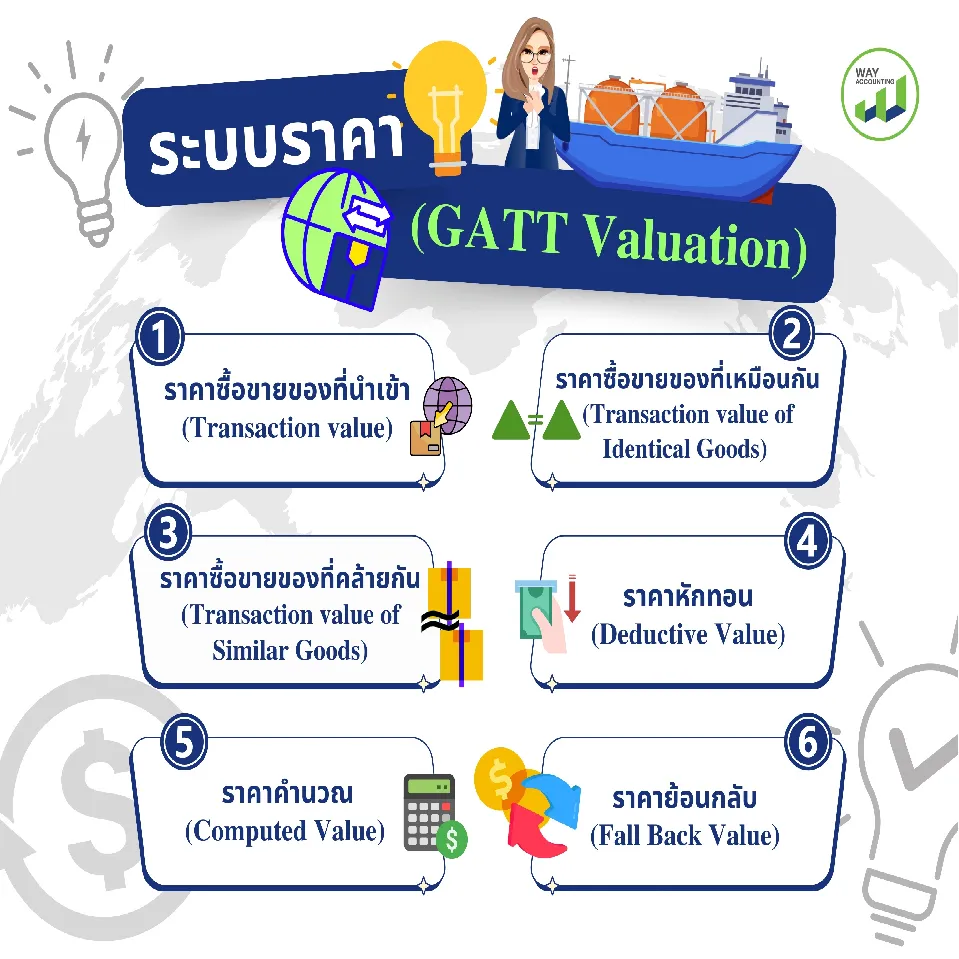
การกำหนดราคาศุลกากรมี 6 วิธีดังนี้
1.ราคาซื้อขายของที่นำเข้า (Transaction value) ราคาซื้อขายที่ผู้ซื้อได้ชำระจริงหรือราคาที่ต้องชำระให้ผู้ขายในต่างประเทศ ซึ่งได้ปรับราคาหรือได้นำมูลค่า ค่าใช้จ่ายอื่นๆไปรวมด้วย เช่น ค่าวัสดุเสริม ค่านายหน้า เป็นต้น
2.ราคาซื้อขายของที่เหมือนกัน (Transaction value of Identical Goods) ราคาซื้อขายสินค้านำเข้าที่มีลักษณะเหมือนกันทุกด้าน และต้องผลิตในประเทศเดียวกัน โดยคำนึงถึงค่าประกันภัย ค่าขนส่งที่นำเข้ามายังด่านศุลกากร และค่าจัดการต่างๆที่เกี่ยวกับการขนส่งมายังด่านศุลกากรเป็นต้น
3.ราคาซื้อขายของที่คล้ายกัน (Transaction value of Similar Goods) ราคาซื้อขายที่ไม่เหมือนกันครบทุกด้าน แต่มีลักษณะใช้วัสดุเป็นส่งวนประกอบเหมือนกัน ผลิตในประเทศเทศเดียวกันหรือทดแทนกันได้ โดยพิจารณาถึงคุณภาพ ชื่อเสียง และเครื่องหมายการค้าของสินค้าที่นำเข้า
4.ราคาหักทอน (Deductive Value) ราคาที่กำหนดขึ้นโดยใช้ราคาซื้อขายต่อหน่วยของสินค้าที่นำเข้าหรือราคาต่อหน่วยที่สินค้าเหมือนหรือคล้ายกันที่ขายในประเทศไทย แต่หักทอนค่าใช้จ่ายบางส่วนออกไป เช่น ค่าภาษีอากรในประเทศไทย มูลค่าเพิ่มของสินค้าที่เกิดจากประกอบหรือผ่านกรรมวิธีเพิ่มเติม เป็นต้น
5.ราคาคำนวณ (Computed Value) ราคาที่กำหนดจากต้นทุนการผลิตของสินค้าที่นำเข้า บวกกำไรและค่าใช้จ่ายทั่วไปที่บวกปกติในการขายสินค้าที่นำเข้ามาประเทศไทย รวมทั้งค่าภาชนะบรรจุ ประกันภัยและค่าขนส่ง
6.ราคาย้อนกลับ (Fall Back Value) การกำหนดราคาโดยใช้เกณฑ์วิธีการและเงื่อนไขในการกำหนดตามวิธีที่ 1-5 มาผ่อนปรนเพื่อกำหนดราคาอย่างสม
และในปัจจุบันประเทศไทยใช้ราคาศุลกากรที่เรียกว่า"ระบบราคาแกตต์ (GATT Valuation)" ขององค์การการค้าโลก ในการกำหนดราคาสินค้านำเข้าจากต่างประเทศ และหากเพื่อนๆอยากติดตามอ่านบทความเพิ่มเติมสามารถอ่านได้ที่บทความทางบัญชี
เรื่องบัญชีภาษี มั่นใจได้ที่เวย์แอคเคาน์ติ้ง
🟢🔵🟢🔵🟢🔵