

เงินได้ประเภทที่ 2
เงินได้ประเภทที่ 2
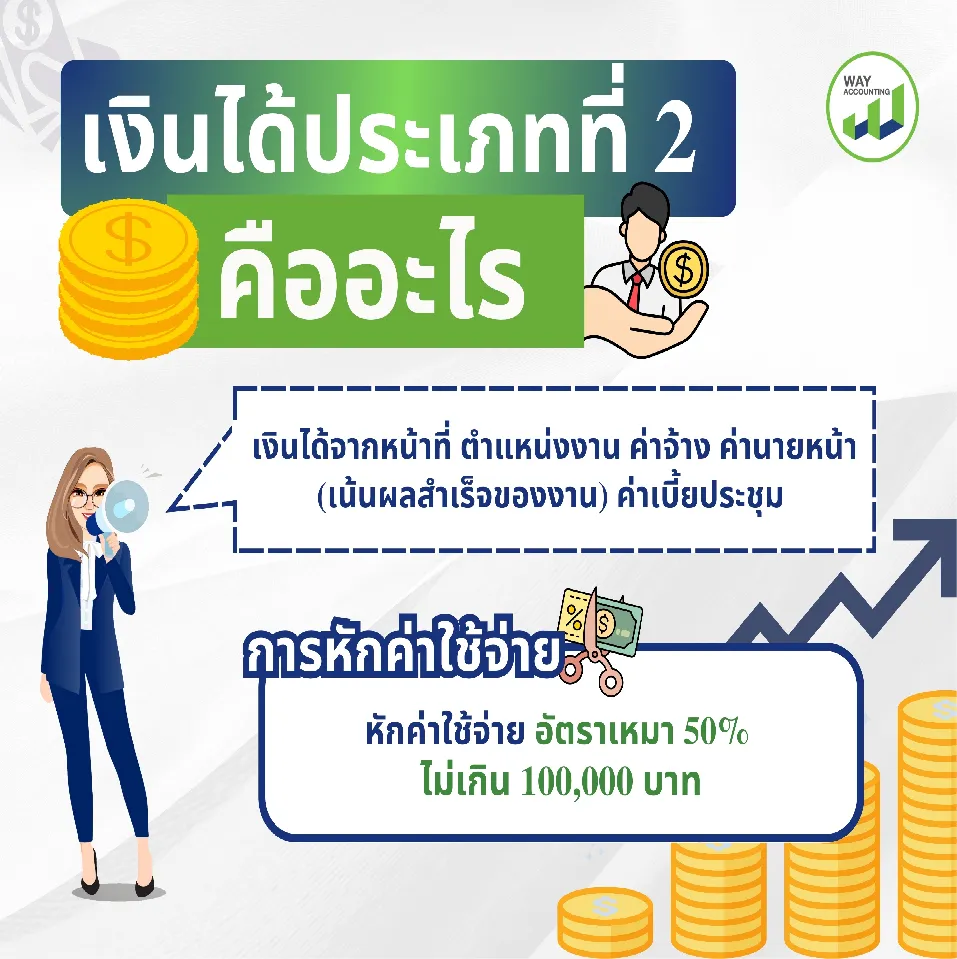
สำหรับบทความวันนี้จะกล่าวถึงประเภทเงินได้ที่ 2 ที่ต้องเสียภาษีเงินได้บุคคลธรรมดา ว่าเป็นเงินได้จากการประกอบอาชีพใด และต้องหักค่าใช้จ่ายอย่างไรบ้าง
เงินได้ประเภทที่ 2 มีอะไรบ้าง
- ค่าธรรมเนียม ค่านายหน้า ค่าส่วนลด
- เงินอุดหนุนในงานที่ทำ เบี้ยประชุม บำเหน็จ โบนัส
- เงินค่าเช่าบ้านที่ได้รับจากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้
- เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้าน ที่ผู้จ่ายเงินได้ให้อยู่โดยไม่เสียค่าเช่า
- เงินที่ผู้จ่ายเงินได้จ่ายชำระหนี้ใด ๆ ซึ่งผู้มีเงินได้มีหน้าที่ต้องชำระ
- เงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้จากหน้าที่ ตำแหน่งงานที่ จากการรับทำงานให้ไม่ว่าหน้าที่ ตำแหน่งงาน หรืองานที่รับทำให้นั้นจะเป็นการประจำหรือชั่วคราว
การหักค่าใช้จ่าย
เงินได้ประเภทที่ 2 หักค่าใช้จ่ายแบบเหมา 50% แต่สูงสุดไม่เกิน 100,000 บาท แต่ถ้ามีเงินได้ประเภทที่ 2 และเงินได้ประเภทที่ 1 จะสามารถหักค่าใช้ได้แบบเหมาแค่วิธีเดียวเท่านั้น หักค่าใช้จ่าย 50% ของเงินได้ทั้ง 2 ประเภทรวมกัน แต่หักค่าใช้จ่ายสูงสุดได้ไม่เกิน 100,000 บาท ยกตัวอย่างเช่น
- เงินได้ประเภทที่ 1 และเงินได้ประเภทที่ 2 รวมกันเกิน 300,000 บาท หักค่าใช้จ่ายสูงสุดได้แค่ 100,000 บาทเท่านั้น
- เงินได้ประเภทที่ 2 มีรายได้จากค่าจ้างทั่วไปทั้งปี 460,000 บาท หัก 50% เหลือ 230,000 บาท แต่จะหักค่าใช้จ่ายสูงสุดไม่เกิน 100,000 บาท
อย่างไรก็ตาม เนื้อหาในบทความนี้เวย์หวังว่าเพื่อนๆที่มีเงินได้ประเภทที่ 2 จะเข้าใจวิธีการหักค่าใช้จ่ายเงินได้ประเภทที่ 2 มากขึ้น และถ้าเพื่อนๆอยากสอบถามข้อมูลเพิ่มเติม สามารถทักมาสอบกับเวย์ได้เลยนะคะ
เรื่องบัญชีภาษี มั่นใจได้ที่เวย์แอคเคาน์ติ้ง
🔷🔶🔷🔶🔷🔶