

4 ประเด็นการรับมือ...ในการบันทึกค่าใช้จ่ายให้กับกรรมการ !!!...
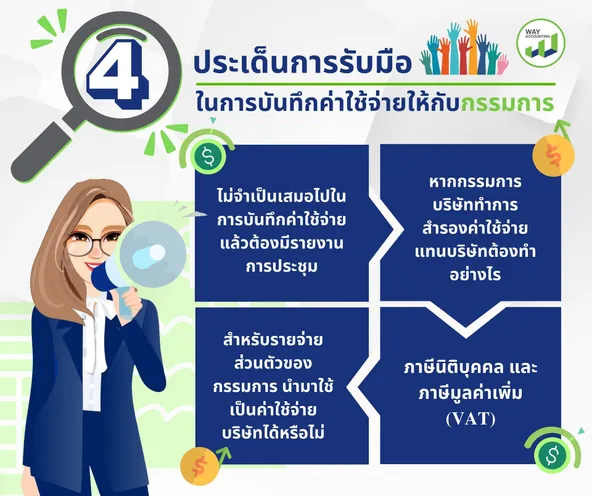
4 ประเด็นการรับมือ...ในการบันทึกค่าใช้จ่ายให้กับกรรมการ !!!...
นี่คงเป็นอีกประเด็นหนึ่ง...ที่ยังสร้างความสับสนให้กับเพื่อนๆที่กำลังบันทึกบัญชีอยู่แน่ๆหลายคนยังไม่มั่นใจว่าต้องบันทึกลงบัญชีอย่างไร เพราะการเดินทางไปดูงานนอกสถานที่ก็มีรายจ่ายที่เกิดขึ้นมากมายทั้งค่าเดินทาง ค่าที่พัก เป็นต้น...แน่นอนว่าวันนี้เวย์ จะมาแบไต๋ให้กับเพื่อนๆได้ทราบกันค่ะ!!! …
แน่นอนว่าในบทความนี้ มีประเด็นที่คาใจอยู่มากมายเลยทีเดียว ว่าในการบันทึกค่าใช้จ่ายเราต้องเข้าใจอะไรบ้างไปดูข้อแรกกัน…
ประเด็นแรก ไม่จำเป็นเสมอไปในการบันทึกค่าใช้จ่ายแล้วต้องมีรายงานการประชุม
ค่าใช้จ่ายสำหรับการดูงานนอกสถานที่ สามารถบันทึกเป็นค่าใช้จ่ายได้เลย โดยที่ไม่ต้องรอ รายงานการประชุมเพื่ออนุมัติบันทึกค่าใช้จ่าย เพราะ ค่าใช้จ่ายในส่วนนี้ ถือว่า “เป็นนโยบายหรือ สวัสดิการที่ทุกบริษัทต้องมีให้กับพนักงาน”
ดังนั้น คำว่า “พนักงานนั้นจะต้องรวมตัวกรรมการบริษัทด้วยนะคะ โดยไม่ระบุเจาะจงกับบุคคลใดบุคคลหนึ่ง”
สำหรับความหมายของ รายงานการประชุม คือ “รายงานตัวหนึ่งที่เป็นข้อสรุปบันทึกเรื่องราวการอนุมัติในประชุมเอาไว้” นั้นเองค่ะ…
เพราะสุดท้าย เอกสารที่สำคัญที่สุดการบันทึกค่าใช้จ่าย ก็คือรายละเอียดการปฎิบัติงาน การเดินทาง ซึ่งจะต้องระบุให้ครบว่าเบิกจ่ายในรายการอะไรบ้าง เช่น รายการบิลเอกสาร ค่าใช้จ่ายต่างๆ เป็นต้น…
ประเด็นที่ 2 หากกรรมการบริษัททำการสำรองค่าใช้จ่ายแทนบริษัทต้องทำอย่างไร…
เรื่องแบบนี้ไม่ยากเลยค่ะ สำหรับการสำรองค่าใช้จ่ายที่เกิดขึ้นให้กับบริษัท หากเพื่อนๆนั้นมั่นใจว่ารายการต่างๆที่เพื่อนๆชำระไปนั้น มีเอกสารหลักฐานที่ครบถ้วน และสามารถระบุค่าใช้จ่ายต่างๆได้อย่างชัดเจน ซึ่งแน่นอนว่าสามารถทำการตั้งเบิกเป็นค่าใช้จ่ายบริษัท ได้อย่างแน่นอนค่ะ…
ประเด็นที่ 3 สำหรับรายจ่ายส่วนตัวของกรรมการ นำมาใช้เป็นค่าใช้จ่ายบริษัทได้หรือไม่…?
เวย์ต้องบอกว่า รายจ่ายที่เกิดขึ้นโดยเป็นการส่วนตัวของกรรมการ นั้นที่บริษัทไม่ได้รับประโยชน์แต่อย่างใด
ไม่สามารถนำมาบันทึกค่าใช้จ่ายได้ค่ะ เพราะในความหมายทางภาษี ได้จัดรายจ่ายประเภทนี้ไว้เป็น "ค่าใช้จ่ายต้องห้าม" นั้นเองค่ะ
มาถึงประเด็นสุดท้ายกันแล้ว ที่เวย์คิดว่ายังสร้างความสับสนกับเพื่อนๆ
ไม่น้อยเลย อย่าง…
ประเด็นที่ 4 ภาษีนิติบุคคล และภาษีมูลค่าเพิ่ม (VAT)
แน่นอนว่า การเดินทางไปสัมมนาที่ต่างประเทศ ซึ่งจะมีรายจ่ายที่เกิดขึ้นอย่างแน่นอนแต่จะทำอย่างไรเมื่อนำมาบันทึกค่าใช้จ่ายภายในบริษัท ซึ่งวันนี้เวย์จะยกตัวอย่างอย่างง่าย…ที่เป็นค่าใช้จ่ายเมื่อนำมาจัดประเภทของภาษีนิติบุคคล และภาษีมูลค่าเพิ่มต้องเข้าเงื่อนไขอย่างไรบ้างคะ เช่น ตัวอย่าง ค่าที่พัก
ภาษีนิติบุคคล หากเข้าข่าย 3 ประเภท นี้สามารถนำมาเป็นภาษีนิติบุคคลได้
:- รายจ่ายที่เกิดขึ้นเกี่ยวข้องกับธุรกิจกิจการบริษัท
:- สามารถระบุได้ว่า ใครเป็นผู้รับเงิน
:- ไม่ถือว่าเป็นรายจ่ายต้องห้าม หรือรายจ่ายส่วนตัวของกรรมการบริษัท
ภาษีมูลค่าเพิ่ม (VAT) ที่สามารถขอคืนภาษีได้
:- ต้องเอกสารใบกำกับภาษีที่เต็มรูปแบบ
:- ต้องเข้าตามเงื่อนไขของภาษีนิติบุคคล ทั้ง 3 ข้อ…ที่เวย์กล่าวไว้ก่อนหน้านี้ค่ะ
อย่างไรก็ตาม รายจ่ายที่เกิดขึ้นโดยสำรองจ่ายจากพนักงานหรือกรรมการก็ตามแต่ จะต้องเป็นรายจ่ายที่มีประโยชน์แก่บริษัทและองค์กร ทั้งหมดนี้จะต้องมีระเบียบ นโยบาย ของบริษัท และเอกสารที่ใช้ประกอบการแนบที่ชัดเจนอีกด้วย ในการเบิกจ่ายและใช้เป็นค่าใช้จ่ายทางภาษี นอกจากนี้อย่าลืมดูเงื่อนไขทางภาษีเป็นตัวประกอบด้วยนะคะ มาเริ่มต้นทำบัญชีภาษีให้ถูกต้องกันตั้งแต่วันนี้…