

ต้องระวังกันตัวโก่ง รายจ่ายต้องห้ามทางภาษี
ต้องระวังกันตัวโก่ง รายจ่ายต้องห้ามทางภาษี
รายจ่ายที่เพื่อนๆเข้าใจอยู่นั้น...มีอะไรที่เป็นข้อห้ามทางภาษี…ต้องเปิดสมุดเช็คลิสต์กันหน่อยแล้ววันนี้เรามาทำความรู้จักกันดีกว่า ว่ารายจ่ายที่ต้องห้ามนั้นมันมีอะไรบ้าง เพื่อให้เพื่อนนั้นๆรู้ตัวและคอยระวังป้องกันเพื่อให้ไม่เกิดความผิดพลาด ไปดูกันเลยค่าา…
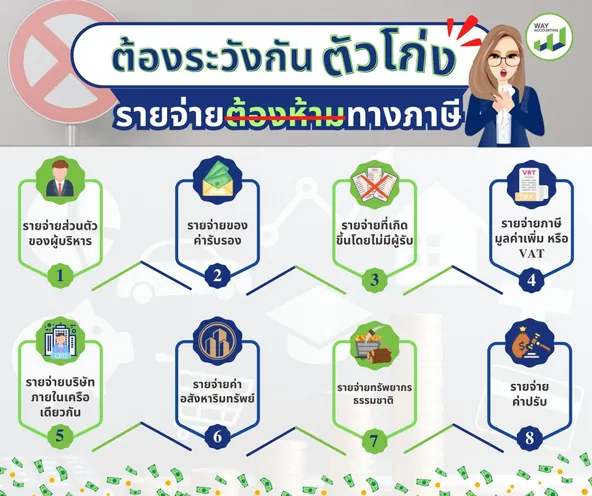
📌Oh!!! No!!! รายจ่ายส่วนตัวของผู้บริหารรายจ่ายรูปแบบนี้ไม่ควรนำมาหักภาษี โดยเด็ดขาดค่าา…
เพราะว่านับว่าเป็นรายจ่ายที่เกิดขึ้นโดยความพึงพอใจของเพื่อนที่เป็นผู้บริหารจะไม่ถูกนับว่าเป็นส่วนของรายจ่ายทางบริษัท อาทิเช่น รายจ่ายช่วยงานบุญ งานบวช หากเพื่อนๆต้องการทำให้เป็นเรื่องที่ถูกต้องจริงๆ เวย์ต้องขอบอกว่าเพื่อนๆควรจะเลือกเป็นเงินบริษัทนำมาจ่ายตั้งแต่ตอนแรกเสียดีกว่า และระบุที่มาของค่าใช้จ่ายให้ครบถ้วนแค่นี้ ก็เป็นเรื่องง่ายอีกต่อไปค่ะ…
📌จ่ายเก่งจ่ายเกิน!!!..หมดไปค่ารับรอง
เข้าใจว่าการทำธุรกิจก็มีเรื่องธรรมเนียมต่างๆของการทำธุรกิจ แต่บางครั้งจ่ายค่ารับรองเกินกำหนดที่กฎหมายระบุไว้ มันก็คงเป็นเรื่องที่ต้องห้ามนำไปหักภาษีถูกไหมคะ… เพราะกฎหมายระบุว่า ค่ารับรองต้องไม่เกินหัวละ 2,000 บาท และจะต้องไม่เกิน 0.3% ของรายได้บริษัทซึ่งสูงสุดที่ 10 ล้านบาท หากเกินมากกว่านี้ก็เป็นข้อห้ามที่เพื่อนๆต้องทำใจแล้วล่ะค่าา…
📌รายจ่ายที่เกิดขึ้นโดยไม่มีผู้รับ !!!
คือรายจ่ายค่าบริการหรือ ค่าอะไรก็แล้วแต่ บางครั้งเป็นยอดเงินเล็กๆ ที่เราชำระด้วยเงินสดแล้วไม่มีการออกใบเสร็จใบกำกับภาษี เพื่อนๆพอจะเข้าใจกันแล้วใช่ไหมคะ
สิ่งนี้จะถูกเรียกว่าเป็นรายจ่ายที่ไม่มีผู้รับ มักจะเกิดขึ้นกันธุรกิจขนาดเล็ก ซึ่งรูปแบบการจ่ายลักษณะนี้ไม่สามารถนำมาหักภาษีได้
📌รายจ่ายภาษีมูลค่าเพิ่ม หรือ VAT!!!
รายจ่ายภาษีมูลค่าเพิ่มที่ผู้ประกอบการบางท่านคิดรวมเป็นค่าใช้จ่าย…แต่กรมสรรพากรไม่นับกรณีรวมเป็นรายจ่าย อาทิเช่น ขายสินค้าได้ 1 ชิ้น 100 บาท
ราคาที่ได้ 93 บาท มีภาษีมูลค่าเพิ่ม 7 บาท กรณีนี้ถือไม่นับเป็นรายจ่ายกันนะคะ เพื่อนๆ
📌รายจ่ายบริษัทภายในเครือเดียวกัน!!!
ที่เวย์กำลังพูดถึงอยู่นี้ คือผู้ประกอบการบางท่านมีหลายบริษัทซึ่งอยู่ภายใต้เจ้าของคนเดียวกัน เป็นลักษณะบริษัทแม่จ่ายให้บริษัทลูกค้า
ซึ่งกรณีนี้กำหนดเป็นค่าใช้จ่ายภายในบริษัทได้ แต่ไม่นับเป็นค่าใช้จ่ายทางภาษีนั้นเองค่ะ…
📌รายจ่ายค่าอสังหาริมทรัพย์ ที่สรรพากร Say no !!!
เพราะอะไรทำไมถึงกับ Say no!!! เป็นของต้องห้ามทันที โดยปกติบริษัทก็จะมีทรัพย์สินในแบบของอสังหาริมทรัพย์กันอยู่บ้าง ซึ่งอสังหาริมทรัพย์ในแต่ละปี
จะมีมากขึ้นหรือลดลง ทางบัญชีสามารถถือเป็นรายจ่ายในงบการเงินได้ หากแต่ยังไม่ได้มีการซื้อขายที่แน่นอนเกิดขึ้น การประเมินมูลค่าก็ไม่มีหลักทางภาษี
ที่บ่งชี้อย่างละเอียด ทางสรรพากรจึงถือเป็นข้อห้ามคิดเป็นรายจ่าย
📌รายจ่ายทรัพยากรธรรมชาติ
สำหรับเพื่อนๆที่ทำธุรกิจสร้างรายได้จาก ทรัพยากรธรรมชาติ เช่น การขุดเเร่ การตัดไม้ ธุรกิจแบบนี้ไม่นับว่าเป็นรายจ่ายทางภาษี
เพราะเป็นอีกสิ่งที่ไม่สามารถประเมินมูลค่าการสูญเสียของทรัพยากรที่สูญเสียไปได้ จึงถือว่าไม่สามารถนำมาเป็นรายจ่ายทางภาษี…
📌รายจ่ายค่าปรับ
มาถึงข้อสุดท้ายกันแล้ว ที่ถูกต้องห้ามเอามาหักออกจากรายได้ตอนเสียภาษี การมีค่าปรับเป็นเรื่องปกติที่เกิดขึ้นกับทุกบริษัท และนับว่าเป็นรายจ่ายบริษัทเช่นกัน
แต่ทางภาษีไม่นับนะคะ เพื่อนๆต้องเข้าใจว่าค่าปรับนั้นเกิดจากการทำผิดกฎหมาย และเป็นบทลงโทษที่ถูกกำหนด จึงเป็นข้อห้ามเลย!!!ให้เป็นรายจ่ายในทางภาษีของบริษัท
เอาล่ะค่ะ… 8 ข้อที่เวย์พูดถึงวันนี้ เพื่อนๆต้องเช็คลิสต์กันหน่อยแล้ว!!! ว่ารายจ่ายที่เพื่อนๆมีอยู่นั้นตรงกับที่เวย์พูดให้ฟังในวันนี้หรือเปล่า…หากเพื่อนๆยังสงสัยว่า รายจ่ายของเพื่อนนั้นเข้าข่ายหรือไหม? สามารถปรึกษาเวย์ หรือ สมัครคอร์สเรียนบัญชีภาษี ซึ่งมีหลายหลักสูตรที่ให้เพื่อนๆได้เลือกเรียน หรือจะให้เวย์เป็นที่ปรึกษาทางบัญชี เวย์ก็มีน้องๆบัญชีที่เชี่ยวชาญพร้อมให้บริการด้านนี้เช่นกันค่ะ…