

การปิดงบการเงินย้อนหลัง กรณีได้รับจดหมายจากกรมสรรพากรและกรมพัฒนาธุรกิจการค้า
การปิดงบการเงินย้อนหลัง กรณีได้รับจดหมายจากกรมสรรพากรและกรมพัฒนาธุรกิจการค้า
การปิดงบการเงิน เป็นขั้นตอนสำคัญที่ธุรกิจทุกประเภทไม่ควรมองข้าม โดยเฉพาะในกรณีที่ได้รับจดหมายแจ้งเตือนจากกรมสรรพากรและกรมพัฒนาธุรกิจการค้า ซึ่งมักเกี่ยวข้องกับการไม่ยื่นงบการเงินหรือยื่นล่าช้าในรอบปีที่ผ่านมา สถานการณ์นี้อาจส่งผลต่อความน่าเชื่อถือของกิจการ รวมถึงมีความเสี่ยงต่อค่าปรับและบทลงโทษตามกฎหมาย ดังนั้น การดำเนินการปิดงบการเงินย้อนหลังให้ถูกต้องจึงเป็นเรื่องเร่งด่วนที่ควรจัดการโดยเร็ว
เมื่อได้รับหนังสือแจ้งเตือน ผู้ประกอบการควรตรวจสอบข้อมูลทางบัญชีและเอกสารที่เกี่ยวข้องให้ครบถ้วน พร้อมทั้งประสานงานกับนักบัญชีหรือผู้สอบบัญชีเพื่อจัดทำงบการเงินย้อนหลังอย่างถูกต้องตามมาตรฐาน รวมถึงดำเนินการยื่นงบการเงินและแบบภาษีที่ค้างให้ครบถ้วน เพื่อหลีกเลี่ยงปัญหาที่อาจบานปลายในอนาคต และช่วยให้ธุรกิจกลับเข้าสู่ระบบได้อย่างถูกต้องและมั่นคงอีกครั้ง
ปิดงบการเงินย้อนหลังคืออะไร
การปิดงบการเงินย้อนหลัง คือการจัดทำและสรุปงบการเงินของกิจการสำหรับรอบระยะเวลาบัญชีในอดีตที่ยังไม่ได้ดำเนินการให้ถูกต้องหรือยังไม่ได้ยื่นตามกำหนด ซึ่งอาจเกิดจากการละเลย ขาดความเข้าใจ หรือปัญหาทางเอกสารและระบบบัญชี โดยกระบวนการนี้ครอบคลุมตั้งแต่การรวบรวมเอกสารทางการเงิน การบันทึกบัญชี ไปจนถึงการจัดทำงบการเงินและยื่นต่อหน่วยงานที่เกี่ยวข้องให้ครบถ้วนตามกฎหมาย เพื่อให้สถานะทางบัญชีของกิจการกลับมาเป็นปัจจุบันและถูกต้องอีกครั้ง
การปิดงบการเงินย้อนหลัง คืออะไร
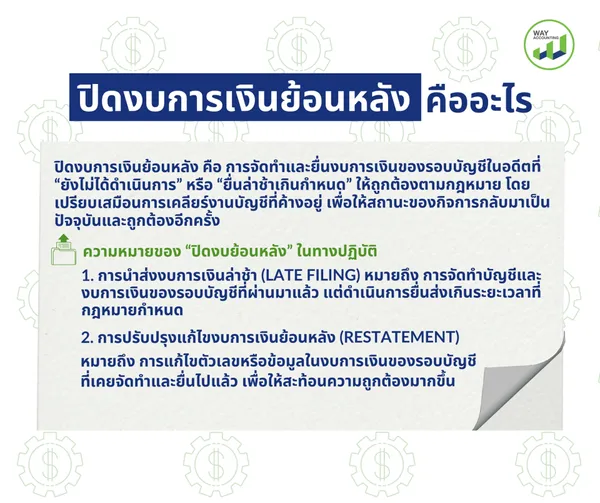
การปิดงบการเงินย้อนหลัง คือ การจัดทำและยื่นงบการเงินของรอบบัญชีในอดีตที่ “ยังไม่ได้ดำเนินการ” หรือ “ยื่นล่าช้าเกินกำหนด” ให้ถูกต้องตามกฎหมาย โดยเปรียบเสมือนการเคลียร์งานบัญชีที่ค้างอยู่ เพื่อให้สถานะของกิจการกลับมาเป็นปัจจุบันและถูกต้องอีกครั้ง
โดยทั่วไปจะเกิดขึ้นเมื่อธุรกิจไม่ได้ยื่นงบตามกำหนดเวลา เช่น ไม่ยื่นงบต่อหน่วยงานรัฐ หรือยื่นล่าช้า ทำให้ต้องกลับมาจัดทำบัญชีใหม่ย้อนหลัง พร้อมยื่นงบและชำระค่าปรับที่เกี่ยวข้อง
ความหมายของ “ปิดงบย้อนหลัง” ในทางปฏิบัติ
1. การนำส่งงบการเงินล่าช้า (Late Filing)
หมายถึง การจัดทำบัญชีและงบการเงินของรอบบัญชีที่ผ่านมาแล้ว แต่ดำเนินการยื่นส่งเกินระยะเวลาที่กฎหมายกำหนด
สาเหตุหลัก
มักเกิดจากการที่บริษัทหรือห้างหุ้นส่วนจำกัดไม่ได้ยื่นงบการเงิน (ส.บช.3) ต่อกรมพัฒนาธุรกิจการค้า ภายในระยะเวลาที่กำหนด (โดยทั่วไปประมาณ 5–6 เดือนหลังสิ้นรอบบัญชี) รวมถึงไม่ได้ยื่นแบบภาษีเงินได้นิติบุคคล (ภ.ง.ด.50) ต่อกรมสรรพากรภายใน 150 วันแนวทางแก้ไข
ผู้ประกอบการควรเร่งดำเนินการจัดทำบัญชีให้ครบถ้วนตามหลักการบัญชีของรอบปีที่ค้างอยู่ พร้อมให้ผู้สอบบัญชีรับอนุญาตตรวจสอบ และรีบนำส่งงบและแบบภาษีให้ถูกต้องโดยเร็วผลกระทบที่ตามมา
จะต้องรับภาระค่าปรับและเงินเพิ่มจากทั้งกรมพัฒนาธุรกิจการค้าและกรมสรรพากร ซึ่งจำนวนจะเพิ่มขึ้นตามระยะเวลาที่ล่าช้าและจำนวนปีที่ยังไม่ได้ยื่น
2. การปรับปรุงแก้ไขงบการเงินย้อนหลัง (Restatement)
หมายถึง การแก้ไขตัวเลขหรือข้อมูลในงบการเงินของรอบบัญชีที่เคยจัดทำและยื่นไปแล้ว เพื่อให้สะท้อนความถูกต้องมากขึ้น
สาเหตุหลัก
มักเกิดจากการพบข้อผิดพลาดที่มีนัยสำคัญในงบการเงินงวดก่อน เช่น การคำนวณสินค้าคงเหลือคลาดเคลื่อน การใช้นโยบายบัญชีไม่ถูกต้อง หรือกรณีที่มีความผิดปกติ/ทุจริตในข้อมูลบัญชีแนวทางแก้ไข
ต้องดำเนินการปรับปรุงตัวเลขในงบการเงินย้อนหลังให้ถูกต้อง และจัดทำงบการเงินใหม่ให้สอดคล้องกับข้อเท็จจริง โดยงบปัจจุบันและงบเปรียบเทียบต้องแสดงข้อมูลที่ถูกต้อง พร้อมทั้งเปิดเผยเหตุผลของการปรับปรุงอย่างชัดเจนผลลัพธ์ที่ได้
ช่วยให้งบการเงินมีความน่าเชื่อถือ โปร่งใส และสะท้อนฐานะทางการเงินที่แท้จริงของกิจการมากขึ้น
ทำไมถึงได้รับจดหมายจากกรมสรรพากรและกรมพัฒนาธุรกิจการค้า
การได้รับจดหมายจากกรมสรรพากรและกรมพัฒนาธุรกิจการค้า มักมีสาเหตุมาจากปัญหาเกี่ยวกับการปิดงบการเงิน ที่ไม่ถูกต้องหรือไม่เป็นไปตามกำหนด เช่น การมีงบการเงินค้างยื่น หรือการยื่นภาษีล่าช้า ซึ่งล้วนเป็นส่วนหนึ่งของภาระหน้าที่ทางบัญชีที่ผู้ประกอบการต้องดำเนินการให้ครบถ้วน โดยจดหมายจากทั้งสองหน่วยงานนี้ถือเป็นสัญญาณเตือนให้เร่งตรวจสอบ แก้ไข และดำเนินการปิดงบการเงินให้ถูกต้อง เพื่อหลีกเลี่ยงค่าปรับและผลกระทบในระยะยาว
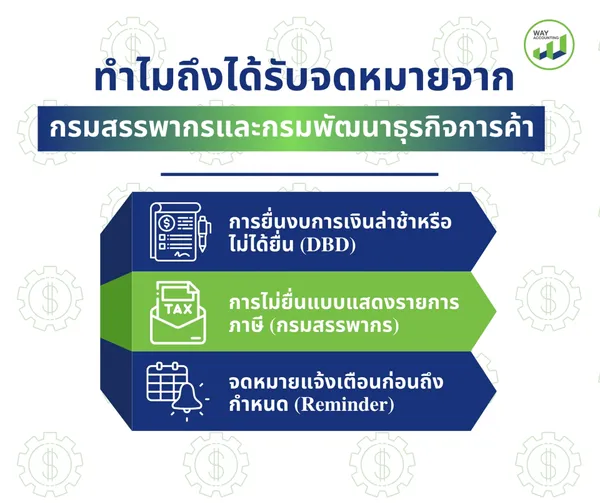
1. การยื่นงบการเงินล่าช้าหรือไม่ได้ยื่น (DBD)
กรมพัฒนาธุรกิจการค้าจะมีการส่งหนังสือแจ้งเตือนหรือหนังสือเรียกค่าปรับ เมื่อกิจการไม่ยื่นงบการเงินภายในระยะเวลาที่กฎหมายกำหนด
หน้าที่ของกิจการ
ต้องนำส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้า ภายใน 1 เดือนนับจากวันที่งบการเงินได้รับอนุมัติจากที่ประชุมผู้ถือหุ้น
ผลกระทบ
หากไม่ดำเนินการตามกำหนด จะมีค่าปรับสะสมตามระยะเวลาที่ล่าช้า และหากเพิกเฉยเป็นเวลานาน อาจถูกดำเนินคดีหรือมีหมายเรียกจากเจ้าหน้าที่ที่เกี่ยวข้องได้
สถานะของบริษัท
กรณีไม่ยื่นงบการเงินติดต่อกันหลายปี บริษัทอาจถูกขึ้นสถานะเป็น “บริษัทร้าง” ซึ่งส่งผลกระทบต่อความน่าเชื่อถือและการดำเนินธุรกิจในอนาคต
2. การไม่ยื่นแบบแสดงรายการภาษี (กรมสรรพากร)
กรมสรรพากรจะส่งหนังสือแจ้งเตือนเพื่อให้ผู้ประกอบการดำเนินการยื่นแบบภาษีให้ถูกต้อง และป้องกันการเกิดเบี้ยปรับหรือเงินเพิ่ม
หน้าที่ของกิจการ
ต้องยื่นแบบ ภ.ง.ด. 50 (ภาษีเงินได้นิติบุคคลประจำปี) พร้อมงบการเงิน ภายใน 150 วันนับจากวันสิ้นรอบบัญชี
การตรวจสอบข้อมูลกรมสรรพากรอาจตรวจสอบข้อมูลจากหลายแหล่ง เช่น
ข้อมูลธุรกรรมทางการเงินจากธนาคาร
รายการหักภาษี ณ ที่จ่าย
ข้อมูลจากคู่ค้า
หากพบว่าข้อมูลไม่สอดคล้องกับที่ยื่น หรือไม่มีการยื่นแบบ จะมีการออกจดหมายแจ้งเตือนหรือเรียกตรวจสอบเพิ่มเติม
3. จดหมายแจ้งเตือนก่อนถึงกำหนด (Reminder)
ในบางกรณี จดหมายที่ได้รับอาจไม่ใช่การแจ้งความผิด แต่เป็นเพียง หนังสือแจ้งเตือนล่วงหน้า เพื่อให้กิจการเตรียมความพร้อมในการปิดงบการเงินและยื่นภาษีตามรอบระยะเวลาประจำปี ซึ่งจุดประสงค์หลักคือช่วยลดความเสี่ยงในการลืมยื่นเอกสาร ซึ่งอาจนำไปสู่ค่าปรับในภายหลัง
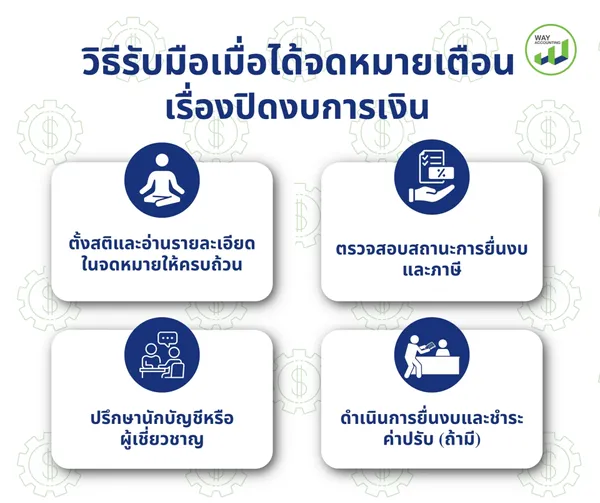
วิธีรับมือเมื่อได้จดหมายเตือนเรื่องปิดงบการเงิน
เมื่อได้รับจดหมายเตือนจากหน่วยงานรัฐเกี่ยวกับการปิดงบการเงิน ไม่ว่าจะเป็นจากกรมสรรพากรหรือกรมพัฒนาธุรกิจการค้า สิ่งสำคัญคืออย่านิ่งเฉย เพราะจดหมายดังกล่าวเป็นสัญญาณว่ากิจการอาจมีภาระหน้าที่ทางบัญชีหรือภาษีที่ยังดำเนินการไม่ครบถ้วน การรีบตรวจสอบสถานะและวางแผนแก้ไขอย่างถูกต้องตั้งแต่เนิ่น ๆ จะช่วยลดความเสี่ยงด้านค่าปรับ และป้องกันปัญหาที่อาจลุกลามในอนาคต โดยเฉพาะในกรณีที่เกี่ยวข้องกับ การปิดงบการเงิน ที่ค้างยื่นหรือดำเนินการไม่ถูกต้อง
การได้รับจดหมายเตือนเกี่ยวกับการปิดงบการเงิน อาจทำให้หลายคนรู้สึกกังวล แต่ในความเป็นจริงแล้ว หากตั้งสติและดำเนินการอย่างถูกต้องตามขั้นตอน ก็สามารถแก้ไขปัญหาได้โดยไม่ซับซ้อน และช่วยลดความเสี่ยงจากค่าปรับหรือผลกระทบทางกฎหมายได้อย่างมีประสิทธิภาพ
1. ตั้งสติและอ่านรายละเอียดในจดหมายให้ครบถ้วน
เริ่มจากการทำความเข้าใจเนื้อหาในจดหมายว่าเป็นการแจ้งเตือนหรือเรียกค่าปรับ รวมถึงตรวจสอบว่ามีประเด็นใดที่ยังไม่ได้ดำเนินการ เช่น การไม่ยื่นงบหรือยื่นล่าช้า เพื่อจะได้แก้ไขได้ตรงจุด
2. ตรวจสอบสถานะการยื่นงบและภาษี
สามารถตรวจสอบได้หลายช่องทาง ได้แก่
ผ่านระบบออนไลน์ของกรมพัฒนาธุรกิจการค้า โดยเข้าไปที่เมนูบริการออนไลน์ (DBD DataWarehouse) เพื่อค้นหาข้อมูลนิติบุคคลและงบการเงิน
ติดต่อกรมพัฒนาธุรกิจการค้าโดยตรง เช่น สายด่วน 1570 หรือสำนักงานในพื้นที่
ตรวจสอบผ่านระบบ RD e-Filing ของกรมสรรพากร ในเมนู “ตรวจสอบผลการยื่นแบบ” โดยเลือกแบบ ภ.ง.ด.50
ตรวจสอบกับฝ่ายบัญชีหรือสำนักงานบัญชี ว่าได้มีการจัดทำและยื่นงบเรียบร้อยหรือไม่
3. ปรึกษานักบัญชีหรือผู้เชี่ยวชาญ
หากพบว่ายังไม่ได้ดำเนินการ ควรรีบปรึกษานักบัญชีเพื่อวางแผนจัดทำงบย้อนหลัง และเตรียมเอกสารหรือหลักฐานที่จำเป็นสำหรับการชี้แจงกับหน่วยงานที่เกี่ยวข้อง
4. ดำเนินการยื่นงบและชำระค่าปรับ (ถ้ามี)
ในกรณีที่มีการยื่นล่าช้า ควรรีบดำเนินการยื่นงบการเงินและแบบภาษีให้ครบถ้วน พร้อมชำระค่าปรับตามที่ระบุในจดหมาย เพื่อป้องกันค่าปรับเพิ่มเติมในอนาคต
ดังนั้น เมื่อได้รับจดหมายเกี่ยวกับ การปิดงบการเงิน สิ่งสำคัญคือไม่ควรเพิกเฉย แต่ควรรีบตรวจสอบและแก้ไขอย่างรวดเร็วและถูกต้อง เพื่อให้ธุรกิจกลับมาอยู่ในสถานะที่ถูกต้องตามกฎหมาย และลดผลกระทบที่อาจเกิดขึ้นในระยะยาว
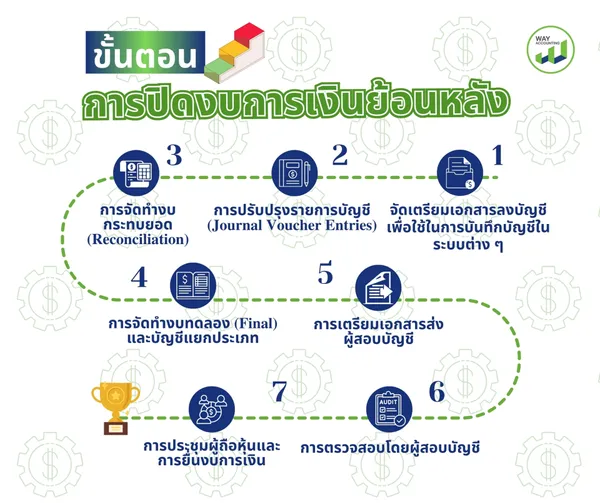
ขั้นตอนการปิดงบย้อนหลัง
การดำเนินการปิดงบการเงินย้อนหลัง เป็นขั้นตอนสำคัญสำหรับธุรกิจที่มีงบค้างยื่นหรือดำเนินการไม่ถูกต้องในอดีต ซึ่งต้องอาศัยความละเอียดและการจัดการอย่างเป็นระบบ เพื่อให้ข้อมูลทางบัญชีกลับมาถูกต้องตามข้อกำหนดของกฎหมายและสอดคล้องกับข้อเท็จจริงของกิจการ โดยการเข้าใจ ขั้นตอนการปิดงบย้อนหลัง อย่างถูกต้องจะช่วยให้ผู้ประกอบการสามารถแก้ไขปัญหาได้อย่างตรงจุด ลดความเสี่ยงจากค่าปรับ และทำให้ธุรกิจกลับมาอยู่ในสถานะที่พร้อมดำเนินงานได้อย่างมั่นคงอีกครั้ง
ขั้นตอนการปิดงบย้อนหลัง มีดังนี้
1. จัดเตรียมเอกสารลงบัญชี เพื่อใช้ในการบันทึกบัญชีในระบบต่าง ๆ
เช่น บิลรายได้ ใบกำกับภาษี ใบเสร็จรับเงิน และเอกสารค่าใช้จ่าย ระบบลูกหนี้ ระบบเจ้าหนี้ ระบบรับเงิน และระบบจ่ายเงิน โดยบันทึกเอกสารให้ครบถ้วน ถูกต้อง และได้รับการอนุมัติจากผู้มีอำนาจ
2. การปรับปรุงรายการบัญชี (Journal Voucher Entries)
จัดทำ JV List สำหรับรายการปรับปรุงประจำปี และรายการใหม่ พร้อมลงลายเซ็นผู้จัดทำและผู้ตรวจสอบ
ตัวอย่างรายการสำคัญ เช่น
ค่าเผื่อหนี้สงสัยจะสูญ (TRRS 9 กำหนด 3 วิธี: ตามยอดขายสุทธิ, แยกอายุลูกหนี้, พิจารณาเป็นรายตัว)
การปรับปรุงอัตราแลกเปลี่ยน ณ วันสิ้นงวด
การคำนวณค่าเสื่อมราคาสินทรัพย์
3. การจัดทำงบกระทบยอด (Reconciliation)
งบกระทบยอดเงินฝากธนาคาร ตรวจสอบความแตกต่างระหว่างยอดบัญชีธนาคารและบัญชีบริษัท
การกระทบยอดภาษีมูลค่าเพิ่ม ตรวจสอบความสอดคล้องระหว่างแบบ ภ.พ.30 และงบทดลอง
4. การจัดทำงบทดลอง (Final) และบัญชีแยกประเภท
จัดทำเพื่อใช้ประกอบส่งสอบบัญชี
5. การเตรียมเอกสารส่งผู้สอบบัญชี
ประกอบด้วย
1.งบการเงิน (งบฐานะการเงิน งบกำไรขาดทุน งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น และหมายเหตุประกอบงบการเงิน)
2.งบทดลอง, สมุดรายวัน, บัญชีแยกประเภท
3.รายงานอายุลูกหนี้/เจ้าหนี้, รายงานสินค้าคงเหลือ, Bank Statement
4.รายงานคำนวณต้นทุน, รายงานคำนวณภาษีเงินได้นิติบุคคล
5.สำเนาแบบ ภ.ง.ด.3, 53, 51, ภ.พ.30 และเอกสารภาษีอื่น ๆ
6. การตรวจสอบโดยผู้สอบบัญชี
ผู้สอบบัญชีจะตรวจสอบและออกรายงานผู้สอบบัญชี ซึ่งมี 4 รูปแบบ ได้แก่
1.ไม่มีเงื่อนไข
2.มีเงื่อนไข
3.งบการเงินไม่ถูกต้อง
4.ไม่แสดงความเห็น
7. การประชุมผู้ถือหุ้นและการยื่นงบการเงิน
เสนองบการเงินต่อที่ประชุมสามัญประจำปีเพื่ออนุมัติ
ยื่นแบบ บอจ.5 ภายใน 14 วันนับจากวันประชุม
ยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้า ภายใน 1 เดือนหลังประชุม
ยื่นแบบ ภ.ง.ด.50 ต่อกรมสรรพากร ภายใน 150 วันนับจากวันสิ้นรอบระยะเวลาบัญชี
ทำเอง vs จ้างสำนักงานบัญชี แบบไหนดีกว่า
เมื่อต้องจัดการการปิดงบการเงินย้อนหลัง หลายคนอาจมองว่าการทำเองช่วยประหยัดค่าใช้จ่าย แต่ในความเป็นจริง งานประเภทนี้มีความซับซ้อนและต้องอาศัยความถูกต้องสูง หากทำผิดพลาดเพียงเล็กน้อย อาจนำไปสู่ค่าปรับ เงินเพิ่ม หรือปัญหาทางกฎหมายที่บานปลาย ซึ่งสุดท้ายอาจ “เสียมากกว่าที่คิด” ทั้งเวลาและต้นทุนในการแก้ไข
ทำเอง
เหมาะกับกิจการขนาดเล็กที่มีรายการไม่ซับซ้อน และมีพื้นฐานด้านบัญชีอยู่แล้ว ข้อดีคือช่วยประหยัดค่าใช้จ่าย และสามารถควบคุมข้อมูลได้ด้วยตนเอง แต่ข้อจำกัดคือมีความเสี่ยงเรื่องความถูกต้อง หากขาดความเชี่ยวชาญ อาจเกิดข้อผิดพลาด ส่งผลให้ต้องแก้ไขย้อนหลังหรือเสียค่าปรับเพิ่มได้ โดยเฉพาะกรณีที่เกี่ยวข้องกับการปิดงบการเงินย้อนหลัง ซึ่งมีรายละเอียดและข้อกำหนดค่อนข้างมาก
จ้างสำนักงานบัญชี
เหมาะกับธุรกิจที่มีข้อมูลจำนวนมาก หรือมีงบค้างหลายปี ข้อดีคือได้ผู้เชี่ยวชาญช่วยจัดการอย่างถูกต้องตามมาตรฐานบัญชีและกฎหมาย ลดความเสี่ยงจากข้อผิดพลาด และช่วยวางแผนภาษีได้อย่างเหมาะสม แม้จะมีค่าใช้จ่ายเพิ่มเติม แต่ถือเป็นการลงทุนที่ช่วยประหยัดเวลา และลดปัญหาในระยะยาว โดยเฉพาะงานที่เกี่ยวกับ การปิดงบการเงินย้อนหลัง ที่ต้องใช้ความละเอียดสูง
Way Accounting พร้อมดูแลคุณแบบครบจบในที่เดียว ไม่ว่าจะเป็นการตรวจสอบงบค้าง การจัดทำบัญชีย้อนหลัง การวางแผนและยื่นงบการเงิน รวมถึงการประสานงานกับหน่วยงานที่เกี่ยวข้อง โดยทีมงานผู้เชี่ยวชาญที่มีประสบการณ์ตรง ทำให้มั่นใจได้ว่างาน การปิดงบการเงินย้อนหลัง จะถูกต้องตามมาตรฐานและกฎหมาย ลดความเสี่ยงจากค่าปรับหรือการถูกเรียกตรวจสอบในอนาคต
สิ่งที่คุณจะได้รับเมื่อใช้บริการกับเรา คือ ความสะดวกสบาย ไม่ต้องจัดการเอกสารเองให้วุ่นวาย, ความมั่นใจในความถูกต้อง จากทีมงานมืออาชีพ, ประหยัดเวลา สามารถโฟกัสกับการทำธุรกิจได้เต็มที่ และ ความคุ้มค่าในระยะยาว เพราะช่วยลดโอกาสเกิดปัญหาซ้ำซ้อนหรือค่าใช้จ่ายแฝง
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Line : @wayaccount
Facebook : Way Accounting