

อัปเดตรายการ ลดหย่อนภาษี 2568 เช็กให้ชัวร์ก่อนยื่นภาษีประจำปี
อัปเดตรายการ ลดหย่อนภาษี 2568 เช็กให้ชัวร์ก่อนยื่นภาษีประจำปี
ถึงเวลาตรวจเช็กลิสต์ ลดหย่อนภาษี กันอีกครั้งก่อนสิ้นปี! เพราะทุก สิทธิ์ลดหย่อนภาษี ที่คุณใช้ได้ คือโอกาสในการ “ประหยัดเงินภาษี” อย่างถูกต้องตามกฎหมาย ไม่ว่าจะเป็นประกันชีวิต กองทุนสำรองเลี้ยงชีพ RMF/SSF ดอกเบี้ยบ้าน หรือค่าลดหย่อนส่วนตัวของครอบครัว ปี 2568 นี้มีหลายรายการที่ยังใช้ได้เหมือนเดิม และบางรายการก็มีอัปเดตใหม่ที่คุณไม่ควรพลาด การเข้าใจ สิทธิ์ลดหย่อนภาษี อย่างรอบด้าน จะช่วยให้คุณวางแผนภาษีได้คุ้มค่ากว่าเดิมและไม่เสียโอกาสในส่วนที่ควรได้รับคืน
ก่อนจะกด “ยื่นภาษีประจำปี” ลองเช็กกันให้ชัวร์ว่าคุณได้ใช้สิทธิลดหย่อนครบทุกช่องแล้วหรือยัง หลายคนมักพลาดเพราะไม่รู้ว่าบางค่าใช้จ่ายในชีวิตประจำวันสามารถนำมาลดหย่อนได้ เช่น ประกันสุขภาพของพ่อแม่ หรือเงินบริจาคบางประเภท ปีนี้กรมสรรพากรยังเปิดโอกาสให้ใช้สิทธิ์ผ่านระบบออนไลน์ได้สะดวกขึ้นกว่าเดิม บทความนี้จะพาคุณอัปเดตรายการลดหย่อนภาษีล่าสุด พร้อมเทคนิคจัดการเอกสารและยื่นแบบให้ถูกต้อง เพื่อให้ทุกบาทที่จ่ายคืนกลับมาอย่างคุ้มค่าที่สุด
รายการ ค่าลดหย่อนภาษี สำหรับยื่นภาษีปี 2568
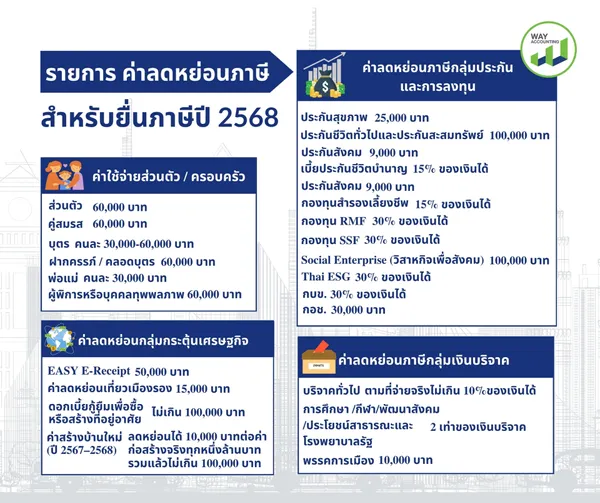
การใช้ สิทธิ์ลดหย่อนภาษี อย่างถูกต้อง คือหนึ่งในวิธีช่วยประหยัดภาษีได้จริงและถูกกฎหมาย ปีนี้กรมสรรพากรยังคงมีรายการ ลดหย่อนภาษี หลากหลายประเภท ทั้งในส่วนของบุคคล ครอบครัว การออม การลงทุน การบริจาค และมาตรการพิเศษจากภาครัฐ มาดูกันแบบละเอียดว่ามีอะไรบ้าง
1. ค่าลดหย่อนภาษีส่วนตัวและครอบครัว
ค่าลดหย่อนในส่วนนี้ถือเป็น “สิทธิพื้นฐาน” ที่ผู้มีเงินได้ทุกคนสามารถใช้ได้ โดยมีรายละเอียดดังนี้
ค่าลดหย่อนส่วนตัว: ลดหย่อนได้ 60,000 บาทต่อปี สำหรับผู้มีเงินได้ทุกคน
ค่าลดหย่อนคู่สมรส: ลดหย่อนได้ 60,000 บาท กรณีคู่สมรสไม่มีรายได้
ค่าลดหย่อนบุตร: ลดหย่อนได้คนละ 30,000–60,000 บาท โดยมีเงื่อนไขดังนี้
ต้องเป็นบุตรตามกฎหมายหรือบุตรบุญธรรม และมีอายุไม่เกิน 20 ปี หรืออายุ 20–25 ปีแต่ยังศึกษาอยู่
บุตรอายุเกิน 25 ปีแต่เป็นบุคคลไร้ความสามารถหรือเสมือนไร้ความสามารถ ยังสามารถใช้สิทธิ์ได้
บุตรคนที่ 2 ขึ้นไป (เกิดตั้งแต่ปี 2561 เป็นต้นไป) ลดหย่อนได้คนละ 60,000 บาท
กรณีมีเฉพาะบุตรตามกฎหมาย ลดหย่อนได้ตามจำนวนบุตรจริง
กรณีมีเฉพาะบุตรบุญธรรม ลดหย่อนได้คนละ 30,000 บาท สูงสุด 3 คน
หากมีทั้งบุตรตามกฎหมายและบุตรบุญธรรม ต้องใช้สิทธิบุตรตามกฎหมายก่อน
ถ้าบุตรบุญธรรมเป็นคนที่ 4 จะไม่ได้สิทธิ์
แต่ถ้าอยู่ในลำดับที่ 1–3 ยังสามารถใช้สิทธิ์ได้
ค่าฝากครรภ์และคลอดบุตร: ลดหย่อนได้ตามจริงไม่เกิน 60,000 บาท
ค่าเลี้ยงดูบิดามารดา: ผู้มีอายุมากกว่า 60 ปี และมีรายได้ต่อปีไม่เกิน 30,000 บาท
ลดหย่อนได้คนละ 30,000 บาท
รวมถึงบิดามารดาของคู่สมรสด้วย
ค่าเลี้ยงดูคนพิการหรือทุพพลภาพ: ลดหย่อนได้คนละ 60,000 บาท หากมีรายได้ไม่เกิน 30,000 บาทต่อปี
2. ค่าลดหย่อนภาษีกลุ่มประกัน เงินออม และการลงทุน
นอกจากสิทธิ์พื้นฐานแล้ว ยังมีรายการลดหย่อนที่เกี่ยวกับการวางแผนการเงินระยะยาว ซึ่งให้ประโยชน์ทั้งด้านการออมและลดภาษี
เงินประกันสังคม: ลดหย่อนได้ตามที่จ่ายจริง ไม่เกิน 9,000 บาท
เบี้ยประกันชีวิตและประกันแบบสะสมทรัพย์:
ต้องมีความคุ้มครอง 10 ปีขึ้นไป
ของตนเอง: รวมทุกกรมธรรม์ไม่เกิน 100,000 บาท
ของคู่สมรส (ไม่มีรายได้): รวมทุกกรมธรรม์ไม่เกิน 10,000 บาท
เบี้ยประกันชีวิตแบบบำนาญ: ลดหย่อนได้ 15% ของเงินได้ ตามจริงสูงสุดไม่เกิน 200,000 บาท
เบี้ยประกันสุขภาพ:
ของตนเอง: ตามจริงไม่เกิน 25,000 บาท
รวมกับเบี้ยประกันชีวิตและสะสมทรัพย์ต้องไม่เกิน 100,000 บาท
ของบิดามารดา (รายได้ไม่เกิน 30,000 บาทต่อปี): ตามจริงไม่เกิน 15,000 บาท
เงินสะสมกองทุนสำรองเลี้ยงชีพ: ลดหย่อนได้ 15% ของเงินได้ แต่ไม่เกิน 500,000 บาท (เมื่อรวมกับกองทุนเพื่อการเกษียณอื่น ๆ)
เงินสะสมกองทุน RMF: ลดหย่อนได้ 30% ของเงินได้ แต่ไม่เกิน 500,000 บาท (เมื่อรวมกับกองทุนเพื่อการเกษียณอื่น ๆ)
เงินสะสมกองทุน SSF: ลดหย่อนได้ 30% ของเงินได้ แต่ไม่เกิน 200,000 บาท (เมื่อรวมกับกองทุนเพื่อการเกษียณอื่น ๆ)
เงินลงทุนในธุรกิจ Social Enterprise (วิสาหกิจเพื่อสังคม): สำหรับผู้ที่ลงทุนตั้งแต่ปี 2564 เป็นต้นไป ลดหย่อนได้ตามจริง สูงสุด 100,000 บาท
กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG): ลดหย่อนได้ 30% ของเงินได้ ตามจริงสูงสุด 300,000 บาท
กองทุนบำเหน็จบำนาญราชการ (กบข.): ลดหย่อนได้ 30% ของเงินได้ สูงสุด 500,000 บาท
กองทุนการออมแห่งชาติ (กอช.): ลดหย่อนได้ตามจริง สูงสุด 30,000 บาทต่อปี
3. ค่าลดหย่อนภาษีกลุ่มเงินบริจาค
การบริจาคเพื่อสาธารณประโยชน์สามารถนำมาลดหย่อนได้ โดยมีหลักเกณฑ์ดังนี้
บริจาคเพื่อการศึกษา กีฬา สังคม หรือสถานพยาบาลของรัฐ: ลดหย่อนได้ถึง 2 เท่าของจำนวนเงินที่บริจาค (แต่ไม่เกิน 10% ของเงินได้หลังหักค่าลดหย่อนทั้งหมด)
บริจาคทั่วไป: ลดหย่อนได้ตามจริงแต่ไม่เกิน 10% ของเงินได้สุทธิ
บริจาคให้พรรคการเมือง: ลดหย่อนได้ตามจริง สูงสุดไม่เกิน 10,000 บาท
4. ค่าลดหย่อนกลุ่มกระตุ้นเศรษฐกิจของรัฐ
รัฐบาลยังคงมีมาตรการพิเศษเพื่อกระตุ้นการใช้จ่ายและการท่องเที่ยว ซึ่งสามารถนำมาลดหย่อนภาษีได้เช่นกัน
Easy e-Receipt: ลดหย่อนได้ไม่เกิน 50,000 บาท สำหรับการซื้อสินค้าและบริการที่มีใบกำกับภาษีหรือใบเสร็จรับเงินอิเล็กทรอนิกส์ (e-Tax Invoice/e-Receipt) ตั้งแต่วันที่ 1 ม.ค. – 15 ก.พ. 2567
สินค้าที่เข้าร่วมสินค้าหรือบริการจากร้านค้าที่จดทะเบียนภาษีมูลค่าเพิ่ม ลดหย่อนได้ไม่เกิน 30,000 บาท ในส่วนของร้านค้าที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม ลดหย่อนได้เฉพาะสินค้าและบริการต่อไปนี้
หนังสือ หนังสือพิมพ์ และนิตยสาร
หนังสือ หนังสือพิมพ์ และนิตยสารที่อยู่ในรูปของข้อมูลอิเล็กทรอนิกส์ผ่านระบบอินเทอร์เน็ต
สินค้าหรือบริการที่ลดหย่อนไม่เกิน 20,000 บาท
สินค้าหนึ่งตำบลหนึ่งผลิตภัณฑ์ (OTOP) ซึ่งลงทะเบียนกับกรมการพัฒนาชุมชนแล้ว
สินค้าหรือรับบริการจากวิสาหกิจชุมชนที่จดทะเบียนต่อกรมส่งเสริมการเกษตร
สินค้าหรือรับบริการจากวิสาหกิจเพื่อสังคมที่จดทะเบียนต่อสำนักงานส่งเสริมวิสาหกิจเพื่อสังคม
ทั้งนี้เมื่อรวมมูลค่าซื้อสินค้าและบริการตามข้อ 1 และข้อ 2 ลดหย่อนรวมกันไม่เกิน 50,000 บา
สินค้าที่ไม่เข้าร่วม
ค่าซื้อสุรา เบียร์ และไวน์
ค่าซื้อยาสูบ
ค่าซื้อน้ำมัน ค่าซื้อก๊าซ และค่าบริการอัดประจุไฟฟ้าสำหรับเติมยานพาหนะ
ค่าซื้อรถยนต์ และรถจักรยานยนต์ตามกฎหมายว่าด้วยรถยนต์ และค่าซื้อเรือ
ค่าสาธารณูปโภค ค่าน้ำประปา ค่าไฟฟ้า ค่าบริการสัญญาณโทรศัพท์ ค่าบริการสัญญาณอินเทอร์เน็ต
ค่าบริการที่มีข้อตกลงการให้บริการและผู้รับบริการสามารถใช้บริการดังกล่าวนอกเหนือจากระยะเวลาของมาตรการ
ค่าเบี้ยประกันวินาศภัย
ค่าบริการจัดนำเที่ยวที่จ่ายให้แก่ผู้ประกอบธุรกิจนำเที่ยว และค่าที่พักโรงแรม ค่าที่พักโฮมสเตย์ไทย หรือค่าที่พักในสถานที่พักที่ไม่เป็นโรงแรม
ต้องซื้อสินค้าหรือบริการช่วงไหน ถึงลดหย่อนภาษีได้
ลดหย่อนภาษีปี 2567 (ยื่นปี 2568) ซื้อสินค้าหรือบริการตั้งแต่วันที่ 1 มกราคม 2567 - 15 กุมภาพันธ์ 2567
ลดหย่อนภาษีปี 2568 (ยื่นปี 2569) ซื้อสินค้าหรือบริการตั้งแต่วันที่ 16 มกราคม 2568 - 28 กุมภาพันธ์ 2568
ค่าลดหย่อนเที่ยวเมืองรอง: ลดหย่อนได้ไม่เกิน 15,000 บาท สำหรับจังหวัดรอง 55 จังหวัด ระหว่างวันที่ 1 พ.ค. – 30 พ.ย. 2567
ดอกเบี้ยกู้ยืมเพื่อซื้อหรือสร้างที่อยู่อาศัย: ลดหย่อนได้ตามจริง สูงสุดไม่เกิน 100,000 บาท
ค่าสร้างบ้านใหม่ (ปี 2567–2568): ลดหย่อนได้ 10,000 บาทต่อค่าก่อสร้างจริงทุกหนึ่งล้านบาท รวมแล้วไม่เกิน 100,000 บาท (สำหรับสัญญาจ้างที่เริ่มตั้งแต่ 9 เม.ย. 2567 – 31 ธ.ค. 2568)
วิธีคำนวณภาษีและค่า ลดหย่อนภาษี
อยากรู้ไหมว่าภาษีที่เราจ่ายทุกปีคิดยังไง? หลักการคำนวณภาษีไม่ยากอย่างที่คิด แค่เริ่มจากการรู้รายได้สุทธิ หัก ลดหย่อนภาษี และใช้ สิทธิ์ลดหย่อนภาษี ให้ครบถ้วน ก็สามารถคำนวณภาษีได้ถูกต้องตามขั้นบันไดที่กรมสรรพากรกำหนด หัวข้อนี้จะพาคุณเข้าใจวิธีคำนวณภาษีอย่างง่าย พร้อมเคล็ดลับวางแผนใช้สิทธิ์ให้คุ้ม ลดภาระภาษีได้จริงก่อนยื่นแบบประจำปี 2568
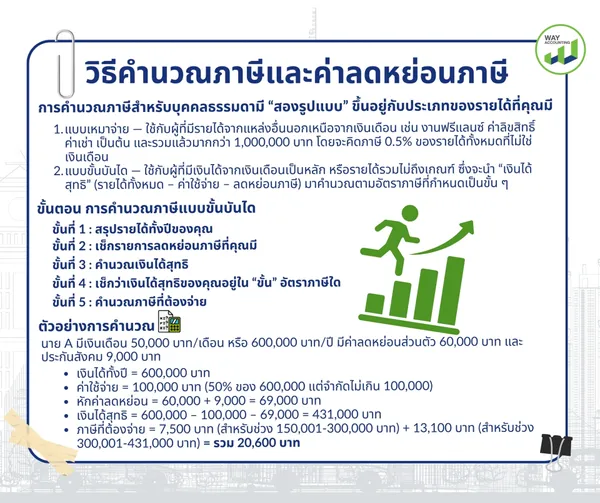
การคำนวณภาษีสำหรับบุคคลธรรมดามี “สองรูปแบบ” ขึ้นอยู่กับประเภทของรายได้ที่คุณมี:
แบบเหมาจ่าย — ใช้กับผู้ที่มีรายได้จากแหล่งอื่นนอกเหนือจากเงินเดือน เช่น งานฟรีแลนซ์ ค่าลิขสิทธิ์ ค่าเช่า เป็นต้น และรวมแล้วมากกว่า 1,000,000 บาท โดยจะคิดภาษี 0.5% ของรายได้ทั้งหมดที่ไม่ใช่เงินเดือน
แบบขั้นบันได — ใช้กับผู้ที่มีเงินได้จากเงินเดือนเป็นหลัก หรือรายได้รวมไม่ถึงเกณฑ์ ซึ่งจะนำ “เงินได้สุทธิ”
(รายได้ทั้งหมด – ค่าใช้จ่าย – ลดหย่อนภาษี) มาคำนวณตามอัตราภาษีที่กำหนดเป็นขั้น ๆ
ขั้นตอน การคำนวณภาษีแบบขั้นบันได
ขั้นที่ 1 : สรุปรายได้ทั้งปีของคุณ
รวบรวมรายได้ทุกประเภทที่ได้รับในช่วงปีภาษี เช่น เงินเดือน โบนัส ค่าจ้าง งานฟรีแลนซ์ ค่าเช่า ฯลฯ
ขั้นที่ 2 : เช็กรายการลดหย่อนภาษีที่คุณมี
หลังจากได้รายได้รวมแล้ว ให้รวบรวมสิทธิ์ลดหย่อนภาษีทั้งหมดของคุณ เช่น ค่าลดหย่อนส่วนตัว ค่าลดหย่อนบุตร ค่าประกันต่างๆ เป็นต้น เพื่อหักลบกับรายได้รวม
ขั้นที่ 3 : คำนวณเงินได้สุทธิ
ใช้สูตร: เงินได้ทั้งปี – ค่าใช้จ่าย – ค่าลดหย่อน = เงินได้สุทธิ
สำหรับผู้มีเงินได้จากเงินเดือน สามารถหักค่าใช้จ่ายได้ 50% ของเงินได้ แต่ไม่เกิน 100,000 บาท
ขั้นที่ 4 : เช็กว่าเงินได้สุทธิของคุณอยู่ใน “ขั้น” อัตราภาษีใด
เมื่อได้เงินได้สุทธิแล้ว นำไปเทียบกับตารางอัตราภาษีแบบขั้นบันได (ปี 2568) เพื่อดูว่าอัตราที่ต้องเสียคือเท่าไร.
ขั้นที่ 5 : คำนวณภาษีที่ต้องจ่าย
นำเงินได้สุทธิไปคำนวณภาษีตามอัตราของแต่ละขั้น เช่น เงินได้สุทธิอยู่ที่ 431,000 บาท อาจคำนวณได้ว่าเสียภาษีประมาณ 20,600 บาท
ตัวอย่างการคำนวณ
นาย A มีเงินเดือน 50,000 บาท/เดือน หรือ 600,000 บาท/ปี มีค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 9,000 บาท
เงินได้ทั้งปี = 600,000 บาท
ค่าใช้จ่าย = 100,000 บาท (50% ของ 600,000 แต่จำกัดไม่เกิน 100,000)
หักค่าลดหย่อน = 60,000 + 9,000 = 69,000 บาท
เงินได้สุทธิ = 600,000 – 100,000 – 69,000 = 431,000 บาท
ภาษีที่ต้องจ่าย = 7,500 บาท (สำหรับช่วง 150,001-300,000 บาท) + 13,100 บาท (สำหรับช่วง 300,001-431,000 บาท) = รวม 20,600 บาท
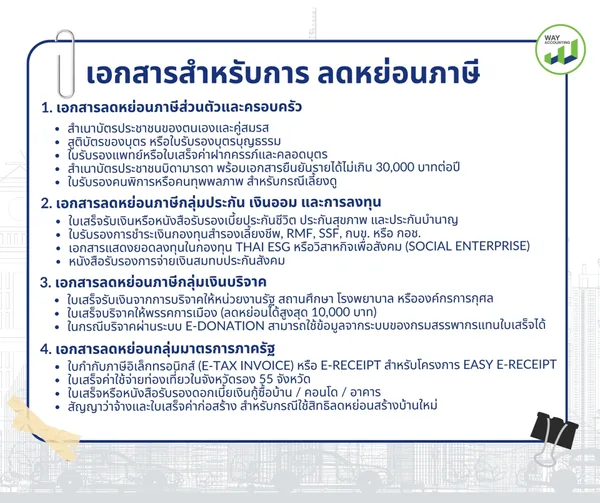
เอกสารสำหรับการ ลดหย่อนภาษี
เวลายื่นภาษี หลายคนอาจคิดว่าแค่กรอกตัวเลขรายได้ก็พอ แต่จริง ๆ แล้ว เอกสาร ลดหย่อนภาษี คือหัวใจสำคัญที่ช่วยให้คุณใช้ สิทธิ์ลดหย่อนภาษี ได้ครบถ้วนและถูกต้องที่สุด เพราะทุกสิทธิ์ต้องมี “หลักฐานยืนยัน” เพื่อใช้ประกอบการยื่นแบบ หากเอกสารไม่ครบ หรือแนบผิดประเภท อาจทำให้สิทธินั้นไม่ถูกนับลดหย่อนในภาษีของคุณได้
โดยทั่วไป เอกสารลดหย่อนภาษีที่ควรเตรียมจะแบ่งออกเป็น 4 หมวดหลัก ได้แก่
1. เอกสารลดหย่อนภาษีส่วนตัวและครอบครัว
สำเนาบัตรประชาชนของตนเองและคู่สมรส
สูติบัตรของบุตร หรือใบรับรองบุตรบุญธรรม
ใบรับรองแพทย์หรือใบเสร็จค่าฝากครรภ์และคลอดบุตร
สำเนาบัตรประชาชนบิดามารดา พร้อมเอกสารยืนยันรายได้ไม่เกิน 30,000 บาทต่อปี
ใบรับรองคนพิการหรือคนทุพพลภาพ สำหรับกรณีเลี้ยงดู
2. เอกสารลดหย่อนภาษีกลุ่มประกัน เงินออม และการลงทุน
ใบเสร็จรับเงินหรือหนังสือรับรองเบี้ยประกันชีวิต ประกันสุขภาพ และประกันบำนาญ
ใบรับรองการชำระเงินกองทุนสำรองเลี้ยงชีพ, RMF, SSF, กบข. หรือ กอช.
เอกสารแสดงยอดลงทุนในกองทุน Thai ESG หรือวิสาหกิจเพื่อสังคม (Social Enterprise)
หนังสือรับรองการจ่ายเงินสมทบประกันสังคม
3. เอกสารลดหย่อนภาษีกลุ่มเงินบริจาค
ใบเสร็จรับเงินจากการบริจาคให้หน่วยงานรัฐ สถานศึกษา โรงพยาบาล หรือองค์กรการกุศล
ใบเสร็จบริจาคให้พรรคการเมือง (ลดหย่อนได้สูงสุด 10,000 บาท)
ในกรณีบริจาคผ่านระบบ e-Donation สามารถใช้ข้อมูลจากระบบของกรมสรรพากรแทนใบเสร็จได้
4. เอกสารลดหย่อนกลุ่มมาตรการภาครัฐ
ใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) หรือ e-Receipt สำหรับโครงการ Easy e-Receipt
ใบเสร็จค่าใช้จ่ายท่องเที่ยวในจังหวัดรอง 55 จังหวัด
ใบเสร็จหรือหนังสือรับรองดอกเบี้ยเงินกู้ซื้อบ้าน / คอนโด / อาคาร
สัญญาว่าจ้างและใบเสร็จค่าก่อสร้าง สำหรับกรณีใช้สิทธิลดหย่อนสร้างบ้านใหม่
WAY ACCOUNTING รับบริการ ยื่นภาษีแบบครบวงจร
การยื่นภาษีไม่เพียงเป็น “หน้าที่ตามกฎหมาย” แต่ยังเป็น “โอกาสสำคัญ” สำหรับผู้ประกอบการและบุคคลทั่วไปที่ต้องการเข้าสู่ระบบเศรษฐกิจอย่างถูกต้อง เพราะนอกจากจะช่วยให้คุณสามารถเข้าร่วม โครงการภาครัฐต่าง ๆ เช่น “คนละครึ่งพลัส” หรือโครงการสนับสนุนอื่น ๆ ได้แล้ว ยังช่วยสร้าง ความน่าเชื่อถือทางการเงิน ใช้เป็นหลักฐานประกอบการขอสินเชื่อ และยืนยันความมั่นคงทางธุรกิจได้อย่างมั่นใจ
WAY ACCOUNTING ดูแลทุกขั้นตอนด้วยทีมผู้เชี่ยวชาญด้านบัญชีและภาษีที่มีประสบการณ์ยาวนาน ช่วยให้คุณมั่นใจได้ว่า การยื่นภาษีของคุณจะถูกต้อง ตรงเวลา และสอดคล้องกับข้อกำหนดของกรมสรรพากรทุกประการ พร้อมให้คำปรึกษาเชิงกลยุทธ์ในการวางแผนภาษี เพื่อช่วยให้ธุรกิจของคุณ ประหยัดภาษีได้อย่างถูกต้องตามกฎหมาย ครอบคลุมทุกขั้นตอน ผ่านแพ็กเกจบริการที่ออกแบบมาให้เหมาะกับทุกขนาดธุรกิจ
บริการรายเดือน
จัดทำและนำส่งภาษีหัก ณ ที่จ่าย (ภ.ง.ด.1, ภ.ง.ด.3, ภ.ง.ด.53, ภ.ง.ด.54, ภ.พ.36)
จัดทำแบบภาษีมูลค่าเพิ่ม (ภ.พ.30) และนำส่งภายในวันที่ 15 ของเดือนถัดไป
กรอกและยื่นแบบประกันสังคม ภายในวันที่ 15 ของเดือนถัดไป
บริการปิดงบบัญชี
จัดทำงบการเงิน งบกำไรขาดทุน / งบดุล รายเดือน
จัดทำรายงานสินค้าคงเหลือ พร้อมวางแผนบัญชีเพื่อผลด้านภาษีที่ถูกต้อง
ให้คำปรึกษาและแก้ไขปัญหาภาษี กรณีถูกประเมินย้อนหลังจากกรมสรรพากร
บริการรายปี / สิ้นปี
จัดทำงบแยกประเภทรายปี งบทดลอง และปิดงบสิ้นปี
จัดทำและนำส่งภาษีเงินได้นิติบุคคลกลางปี (ภ.ง.ด.51) และสิ้นปี (ภ.ง.ด.50)
ยื่นแบบ สบช.3 และ บอจ.5 ต่อกรมพัฒนาธุรกิจการค้า
จัดทำภาษีเงินได้บุคคลธรรมดาสิ้นปี (ภ.ง.ด.91)
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 500 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting