

เตรียมความพร้อมยื่นภาษี 2569 กับ WAY ACCOUNTING
เตรียมความพร้อมยื่นภาษี 2569 กับ WAY ACCOUNTING
เมื่อก้าวเข้าสู่เดือนธันวาคม หลายคนเริ่มเตรียมตัวสำหรับช่วงสิ้นปี ทั้งเรื่องการวางแผนการเงิน การทบทวนรายได้-รายจ่าย รวมถึงการเตรียมเอกสารเพื่อยื่น ภาษีเงินได้บุคคลธรรมดา ประจำปีภาษี 2568 ซึ่งจะเปิดให้ยื่นจริงในช่วงต้นปี 2569 การเตรียมพร้อมตั้งแต่ตอนนี้ไม่เพียงช่วยลดความกดดันเวลายื่น แต่ยังทำให้คุณสามารถวางแผนภาษีได้ชัดเจนขึ้น เช่น การใช้สิทธิลดหย่อน การเตรียมเอกสาร หรือทบทวนประเภทรายได้ที่เข้าข่าย เงินได้บุคคลธรรมดา ตามกฎหมายสรรพากร
และในช่วงปลายปีแบบนี้ ยังเป็นเวลาที่เหมาะที่สุดในการทำความเข้าใจสิ่งที่เกี่ยวข้องกับภาษีของคุณ ตั้งแต่การรู้ว่าตัวเองอยู่ในกลุ่มที่ต้องยื่นหรือไม่ รายได้ที่ได้รับจัดอยู่ประเภทใด ไปจนถึงขั้นตอนการคำนวณภาษีและสิ่งที่ต้องเตรียมให้ครบถ้วนก่อนถึงวันยื่นจริง ซึ่งทั้งหมดนี้จะช่วยให้การยื่นภาษีปี 2569 เป็นเรื่องที่เบาสมองขึ้นอย่างเห็นได้ชัด โดยมี WAY ACCOUNTING คอยเป็นตัวช่วยสำคัญให้คุณก้าวเข้าสู่ฤดูกาลภาษีอย่างมั่นใจและไม่พลาดรายละเอียดสำคัญใด ๆ
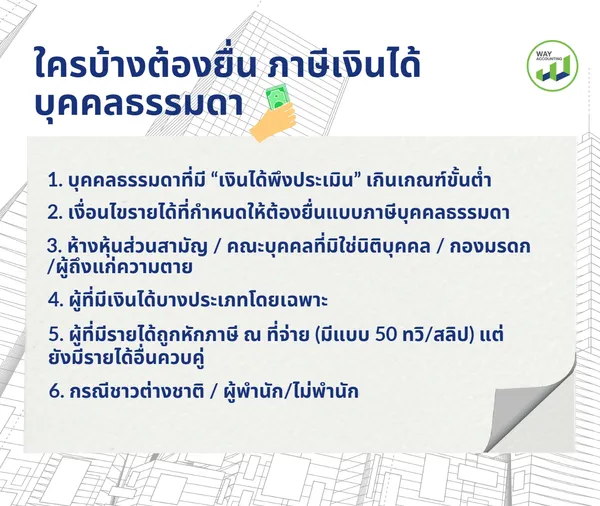
ใครบ้างต้องยื่น ภาษีเงินได้บุคคลธรรมดา
เมื่อพูดถึงการยื่น ภาษีเงินได้บุคคลธรรมดา หลายคนอาจสงสัยว่าตัวเองอยู่ในกลุ่มที่ต้องยื่นหรือไม่ โดยเฉพาะเมื่อมีรายได้หลายรูปแบบ ทั้งจากงานประจำ งานเสริม หรือรายได้ออนไลน์ที่เพิ่มขึ้นเรื่อย ๆ ในยุคนี้ การทำความเข้าใจว่า เงินได้บุคคลธรรมดา แบบไหนที่เข้าข่ายต้องยื่น ถือเป็นจุดเริ่มต้นสำคัญก่อนเข้าสู่กระบวนการภาษีประจำปี และเป็นสิ่งที่หลายคนมักมองข้าม บทความนี้จะช่วยให้คุณเห็นภาพได้ชัดขึ้นว่าใครบ้างที่ควรยื่น และทำไมการรู้เรื่องนี้ไว้ล่วงหน้าจึงเป็นเรื่องจำเป็นสำหรับทุกคนที่มีรายได้
1. บุคคลธรรมดาที่มี “เงินได้พึงประเมิน” เกินเกณฑ์ขั้นต่ำ
หมายถึงบุคคลใด ๆ ที่มีรายได้ที่กฎหมายกำหนดให้นำมาคำนวณภาษี (เช่น เงินเดือน/ค่าจ้าง โบนัส ค่าตอบแทนฟรีแลนซ์ ดอกเบี้ย เงินปันผล ค่าเช่า ค่าลิขสิทธิ์ กำไรจากการจำหน่ายทรัพย์สิน ผลประโยชน์จากกิจการ ฯลฯ) เมื่อรวมยอดตลอดปีแล้ว ถึงเกณฑ์ขั้นต่ำตามประเภทเงินได้และสถานะ จะต้องยื่นแบบแสดงรายการภาษีประจำปี ไม่ว่าผลคำนวณสุดท้ายจะมีภาษีต้องชำระหรือไม่ก็ตาม (การยื่นเป็นหน้าที่ตามกฎหมาย).
2. เงื่อนไขรายได้ที่กำหนดให้ต้องยื่นแบบภาษีบุคคลธรรมดา
ผู้ โสด ที่มีเงินได้ จากเงินเดือนเพียงประเภทเดียว (มาตรา 40(1)) — ต้องยื่นหากรายได้รวมต่อปีเกิน 120,000 บาท (ยื่นแบบ ภ.ง.ด.91)
ผู้ โสด ที่มีเงินได้ ประเภทอื่น ๆ นอกจากเงินเดือน หรือมีรายได้หลายช่องทาง — ต้องยื่นหากรายได้รวมต่อปีเกิน 60,000 บาท (ยื่นแบบ ภ.ง.ด.90)
ผู้ที่ มีคู่สมรส (กรณียื่นรวมหรือสถานะสมรสมีผลตามที่กฎหมายกำหนด) — เกณฑ์จะสูงกว่ากรณีโสด เช่น ผู้มีเงินได้จากเงินเดือนเพียงอย่างเดียวรวมกันเกิน 220,000 บาท จะต้องยื่น (รายละเอียดการรวมคำนวณขึ้นอยู่กับการเลือกยื่นรวม/แยก)
หมายเหตุ: ตัวเลขข้างต้นเป็นเกณฑ์ที่กรมสรรพากรเผยแพร่เพื่อแยกประเภทการต้องยื่น แต่การคำนวณจริงอาจได้รับผลกระทบจากการหักค่าใช้จ่ายและรายการลดหย่อนต่าง ๆ จึงควรตรวจสอบรายละเอียดคำจำกัดความของแต่ละประเภทเงินได้และการรวมคำนวณตามคู่มือ
3. ห้างหุ้นส่วนสามัญ / คณะบุคคลที่มิใช่นิติบุคคล / กองมรดก /ผู้ถึงแก่ความตาย
ห้างหุ้นส่วนสามัญหรือคณะบุคคลที่ไม่ใช่นิติบุคคล หากมีเงินได้พึงประเมินตามที่กฎหมายกำหนด ต้องยื่นแบบในชื่อห้าง/คณะบุคคลนั้น ๆ เช่นเดียวกับกองมรดกที่ยังไม่ได้แบ่ง และกรณีผู้ถึงแก่ความตายในระหว่างปี ภาระการยื่นจะตกไปยังผู้แทนหรือทายาทตามข้อกำหนดของกรมสรรพากร
4. ผู้ที่มีเงินได้บางประเภทโดยเฉพาะ
เงินได้ที่เกิดขึ้นเฉพาะช่วงครึ่งปี (มาตรา 40(5)–(8)) อาจต้องยื่นแบบ ภ.ง.ด.94 (แบบครึ่งปี) สำหรับรายได้ช่วง ม.ค.–มิ.ย. และยื่นภ.ง.ด.90 สำหรับรายได้ตลอดปีตามที่กรมสรรพากรกำหนด หากมีรายได้จากค่าเช่าที่รับล่วงหน้า ค่าลิขสิทธิ์บางประเภท ฯลฯ ต้องเช็กว่าจำเป็นต้องยื่นภายในช่วงเวลาใด
5. ผู้ที่มีรายได้ถูกหักภาษี ณ ที่จ่าย (มีแบบ 50 ทวิ/สลิป) แต่ยังมีรายได้อื่นควบคู่
แม้นายจ้างจะหักภาษี ณ ที่จ่ายให้ (กรณีเงินเดือน) แต่หากคุณมี รายได้จากแหล่งอื่นร่วมด้วย (เช่น ฟรีแลนซ์ ค่าเช่า ค่าลิขสิทธิ์) และรวมรายได้แล้วถึงเกณฑ์ คุณก็ยังต้องยื่น (เพื่อรวมคำนวณและอาจขอคืนภาษีหากหักมาเกิน)
6. กรณีชาวต่างชาติ / ผู้พำนัก/ไม่พำนัก
การคำนวณและข้อบังคับสำหรับชาวต่างชาติอาจแตกต่าง (การนับวันพำนักมีผลต่อการเก็บภาษี) ทางกรมสรรพากรมีข้อชี้แจงโดยละเอียดในคู่มือภาษาอังกฤษและเอกสารเฉพาะกรณี ควรตรวจสอบเอกสาร RD เพื่อความแน่นอน
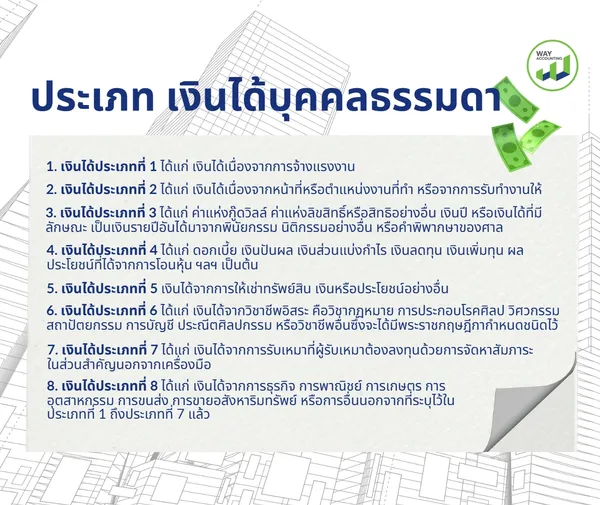
ประเภท เงินได้บุคคลธรรมดา
การทำความเข้าใจประเภท เงินได้บุคคลธรรมดา ที่ถูกใช้ในการคำนวณ ภาษีเงินได้บุคคลธรรมดา ถือเป็นพื้นฐานสำคัญที่ช่วยให้ผู้มีรายได้ทุกกลุ่ม ไม่ว่าจะเป็นมนุษย์เงินเดือน เจ้าของกิจการ หรือฟรีแลนซ์—สามารถวางแผนด้านภาษีได้อย่างถูกต้อง ชัดเจน และลดความผิดพลาดในการยื่นแบบประจำปีได้มากขึ้น เพราะแต่ละประเภทเงินได้มีเงื่อนไข ค่าใช้จ่าย และวิธีการคำนวณที่แตกต่างกัน ผู้ที่เข้าใจตั้งแต่ต้นจะสามารถใช้สิทธิประโยชน์ภาษีได้เต็มที่ตามกฎหมาย
1. เงินได้ประเภทที่ 1 ได้แก่ เงินได้เนื่องจากการจ้างแรงงาน ไม่ว่าจะเป็น
- เงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส เบี้ยหวัด บำเหน็จ บำนาญ
- เงินค่าเช่าบ้านที่ได้รับจากนายจ้าง
- เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้าน ซึ่งนายจ้างให้อยู่โดยไม่เสียค่าเช่า
- เงินที่นายจ้างจ่ายชำระหนี้ใด ๆ ซึ่งลูกจ้างมีหน้าที่ต้องชำระ
- เงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากการจ้างแรงงาน เช่น มูลค่าของการได้รับประทานอาหาร เป็นต้น
2. เงินได้ประเภทที่ 2 ได้แก่ เงินได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้ ไม่ว่าจะเป็น
ค่าธรรมเนียม ค่านายหน้า ค่าส่วนลด
เงินอุดหนุนในงานที่ทำ เบี้ยประชุม บำเหน็จ โบนัส
เงินค่าเช่าบ้านที่ได้รับเนื่องจากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้
เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้าน ที่ผู้จ่ายเงินได้ให้อยู่โดยไม่เสียค่าเช่า
เงินที่ผู้จ่ายเงินได้จ่ายชำระหนี้ใด ๆ ซึ่งผู้มีเงินได้มีหน้าที่ต้องชำระ
เงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือ จากการรับทำงานให้นั้น ไม่ว่าหน้าที่หรือตำแหน่งงาน หรืองานที่รับทำให้นั้นจะเป็นการประจำหรือชั่วคราว
3. เงินได้ประเภทที่ 3 ได้แก่ ค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์หรือสิทธิอย่างอื่น เงินปี หรือเงินได้ที่มีลักษณะ เป็นเงินรายปีอันได้มาจากพินัยกรรม นิติกรรมอย่างอื่น หรือคำพิพากษาของศาล
4. เงินได้ประเภทที่ 4 ได้แก่ ดอกเบี้ย เงินปันผล เงินส่วนแบ่งกำไร เงินลดทุน เงินเพิ่มทุน ผลประโยชน์ที่ได้จากการโอนหุ้น ฯลฯ เป็นต้น
(ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงิน ดอกเบี้ยเงินกู้ยืม ไม่ว่าจะมี หลักประกันหรือไม่ ดอกเบี้ยเงินกู้ยืมที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว หรือผลต่างระหว่างราคาไถ่ถอน กับราคาจำหน่ายตั๋วเงินหรือตราสารแสดงสิทธิในหนี้ที่บริษัท หรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น เป็นผู้ออกและจำหน่ายครั้งแรกในราคาต่ำกว่าราคาไถ่ถอน รวมทั้งเงินได้ที่มีลักษณะทำนองเดียวกันกับดอกเบี้ย ผลประโยชน์หรือค่าตอบแทนอื่น ๆ ที่ได้จากการให้กู้ยืมหรือจากสิทธิเรียกร้องในหนี้ทุกชนิดไม่ว่าจะมีหลักประกันหรือไม่ก็ตาม
(ข) เงินปันผล เงินส่วนแบ่งของกำไร หรือประโยชน์อื่นใดที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคล กองทุนรวม หรือสถาบันการเงินที่มีกฎหมายไทยให้จัดตั้งขึ้นโดยเฉพาะสำหรับให้กู้ยืมเงิน ฯลฯ
(ค) เงินโบนัสที่จ่ายแก่ผู้ถือหุ้น หรือผู้เป็นหุ้นส่วนในบริษัทหรือห้างหุ้นส่วนนิติบุคคล
(ง) เงินลดทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลเฉพาะส่วนที่จ่ายไม่เกินกว่ากำไรและเงินที่กันไว้รวมกัน
(จ) เงินเพิ่มทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งตั้งจากกำไรที่ได้มาหรือรับช่วงกันไว้รวมกัน
(ฉ) ผลประโยชน์ที่ได้จากการที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลควบเข้ากันหรือรับช่วงกันหรือ เลิกกัน ซึ่งตีราคาเป็นเงินได้เกินกว่าเงินทุน
(ช) ผลประโยชน์ที่ได้จากการโอนการเป็นหุ้นส่วนหรือโอนหุ้น หุ้นกู้ พันธบัตร หรือตั๋วเงิน หรือ ตราสารแสดงสิทธิในหนี้ ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้ออก ทั้งนี้เฉพาะซึ่งตีราคา เป็นเงินได้เกินกว่าที่ลงทุน
เงินได้ประเภทที่ 4 ในหลาย ๆ กรณี กฎหมายให้สิทธิที่จะเลือกเสียภาษีโดยวิธีหักภาษี ณ ที่จ่าย แทนการนำไปรวมคำนวณกับเงินได้อื่นตามหลักทั่วไป ซึ่งจะทำให้ผู้มีเงินได้ที่ต้องเสียภาษีตามบัญชีอัตราภาษี ในอัตราที่สูงกว่าอัตราภาษี หัก ณ ที่จ่าย สามารถประหยัดภาษีได้
5. เงินได้ประเภทที่ 5 เงินได้จากการให้เช่าทรัพย์สิน เงินหรือประโยชน์อย่างอื่น ที่ได้เนื่องจาก
การให้เช่าทรัพย์สิน
การผิดสัญญาเช่าซื้อทรัพย์สิน
การผิดสัญญาซื้อขายเงินผ่อนซึ่งผู้ขายได้รับคืนทรัพย์สินที่ซื้อขายนั้นโดยไม่ต้องคืนเงินหรือประโยชน์ที่ได้รับไว้แล้ว
6. เงินได้ประเภทที่ 6 ได้แก่ เงินได้จากวิชาชีพอิสระ คือวิชากฎหมาย การประกอบโรคศิลป วิศวกรรม สถาปัตยกรรม การบัญชี ประณีตศิลปกรรม หรือวิชาชีพอื่นซึ่งจะได้มีพระราชกฤษฎีกากำหนดชนิดไว้
7. เงินได้ประเภทที่ 7 ได้แก่ เงินได้จากการรับเหมาที่ผู้รับเหมาต้องลงทุนด้วยการจัดหาสัมภาระ ในส่วนสำคัญนอกจากเครื่องมือ
8. เงินได้ประเภทที่ 8 ได้แก่ เงินได้จากการธุรกิจ การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง การขายอสังหาริมทรัพย์ หรือการอื่นนอกจากที่ระบุไว้ในประเภทที่ 1 ถึงประเภทที่ 7 แล้ว
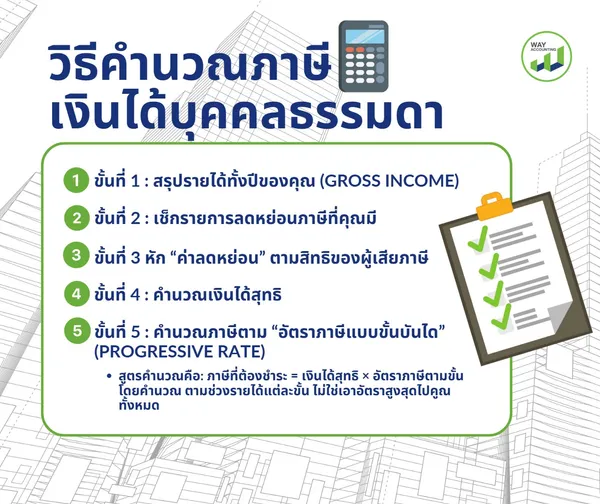
วิธีคำนวณภาษี เงินได้บุคคลธรรมดา
การคำนวณ ภาษีเงินได้บุคคลธรรมดา อาจดูซับซ้อนสำหรับหลายคน โดยเฉพาะผู้ที่มีรายได้หลายประเภท หรือยังไม่แน่ใจว่าต้องเริ่มต้นจากขั้นตอนใด บทความนี้จึงรวบรวมขั้นตอนและหลักการที่ถูกต้องที่สุด เพื่อให้คุณสามารถคำนวณภาษีได้ด้วยตัวเอง ตั้งแต่การรวม เงินได้บุคคลธรรมดา การหักค่าใช้จ่าย ขั้นตอนการคำนวณ “เงินได้สุทธิ” ไปจนถึงการคำนวณภาษีตามอัตราแบบขั้นบันไดตามเกณฑ์ของกรมสรรพากร
อัตราภาษีเงินได้บุคคลธรรมดา
ประเทศไทยใช้ระบบ ภาษีขั้นบันได (Progressive Tax Rate) สำหรับ เงินได้บุคคลธรรมดา ซึ่งหมายความว่าผู้มีรายได้น้อยจะเสียภาษีในอัตราต่ำหรือไม่เสียภาษีเลย ส่วนรายได้ที่สูงขึ้นจะถูกคำนวณภาษีในอัตราที่สูงขึ้นตามลำดับ สำหรับปีภาษี 2568 อัตราภาษีเงินได้บุคคลธรรมดามีดังนี้
รายได้สุทธิตั้งแต่ 0–150,000 บาทต่อปี จะ ได้รับการยกเว้นภาษี
รายได้สุทธิ 150,001–300,000 บาทต่อปี เสียภาษีในอัตรา 5%
รายได้สุทธิ 300,001–500,000 บาทต่อปี เสียภาษีในอัตรา 10%
รายได้สุทธิ 750,001–1,000,000 บาทต่อปี เสียภาษีในอัตรา 20%
รายได้สุทธิ 2,000,001–5,000,000 บาทต่อปี เสียภาษีในอัตรา 30%
และรายได้สุทธิที่ เกิน 5,000,000 บาทต่อปี จะเสียภาษีในอัตรา 35%
วิธีคำนวณภาษี
ขั้นที่ 1 : สรุปรายได้ทั้งปีของคุณ (Gross Income)
รวบรวมรายได้ทุกประเภทที่ได้รับในช่วงปีภาษี โดยอ้างอิงตาม ประเภทรายได้ มาตรา 40 (1)–(8) เช่น
เงินเดือน ค่าจ้าง ค่าล่วงเวลา โบนัส
ค่าบริการ ค่าตอบแทนทางวิชาชีพ
รายได้จากการรับเหมา
ดอกเบี้ย ปันผล
ค่าเช่า
รายได้จากการขายสินค้าหรือประกอบธุรกิจ
(รายละเอียดในหัวข้อก่อนหน้า)
ผลลัพธ์คือ เงินได้รวม (Total Income) ที่เป็นจุดเริ่มต้นของการคำนวณภาษี
ขั้นที่ 2 : เช็กรายการลดหย่อนภาษีที่คุณมี
หลังจากได้รายได้รวมแล้ว ให้รวบรวมสิทธิ์ลดหย่อนภาษีทั้งหมดของคุณ เช่น ค่าลดหย่อนส่วนตัว ค่าลดหย่อนบุตร ค่าประกันต่างๆ เป็นต้น เพื่อหักลบกับรายได้รวม
ขั้นที่ 3 หัก “ค่าลดหย่อน” ตามสิทธิของผู้เสียภาษี
ภายหลังหักค่าใช้จ่ายแล้ว สามารถหัก ค่าลดหย่อน ได้ เช่น
ลดหย่อนส่วนตัว 60,000 บาท
คู่สมรสไม่มีรายได้ 60,000 บาท
บุตรคนละ 30,000 บาทช
ประกันชีวิต
กองทุน RMF / SSF
ดอกเบี้ยกู้ซื้อบ้าน
เบี้ยประกันสุขภาพ ฯลฯ
เงินได้สุทธิ (Net Taxable Income) = เงินได้หลังหักค่าใช้จ่าย – ค่าลดหย่อนทั้งหมด เงินได้สุทธิคือตัวเลขสำคัญที่จะถูกนำไปคำนวณภาษีในขั้นตอนต่อไป
ขั้นที่ 4 : คำนวณเงินได้สุทธิ
ใช้สูตร: เงินได้ทั้งปี – ค่าใช้จ่าย – ค่าลดหย่อน = เงินได้สุทธิ
สำหรับผู้มีเงินได้จากเงินเดือน สามารถหักค่าใช้จ่ายได้ 50% ของเงินได้ แต่ไม่เกิน 100,000 บาท
ขั้นที่ 5 : คำนวณภาษีตาม “อัตราภาษีแบบขั้นบันได” (Progressive Rate)
ประเทศไทยใช้อัตราภาษีเงินได้บุคคลธรรมดาแบบขั้นบันได (Progressive Tax) คือ รายได้ยิ่งสูง ภาษียิ่งเพิ่มตามระดับขั้นต่าง ๆ
สูตรคำนวณคือ: ภาษีที่ต้องชำระ = เงินได้สุทธิ × อัตราภาษีตามขั้น โดยคำนวณ ตามช่วงรายได้แต่ละขั้น ไม่ใช่เอาอัตราสูงสุดไปคูณทั้งหมด
ตัวอย่าง: หากเริ่มทำงานเดือนมีนาคม 2568 ได้รับเงินเดือน 30,000 บาท เมื่อยื่นภาษี 2569
วิธีคิดคือ รายได้ทั้งหมด 30,000 x 10 = 300,000 บาท
หักค่าลดหย่อนส่วนตัว 300,000 - 60,000 = 240,000 บาท
รายได้สุทธิอยู่ที่ 240,000 เสียภาษีที่ 5% ของรายได้
ขั้นบันไดภาษี:
> 0 – 150,000 → 0%
> 150,001 – 300,000 → 5%
1. ส่วนแรก 150,000 บาท อยู่ในขั้น 0% → เสียภาษี 0 บาท
2. ส่วนที่เกิน คือ 240,000 – 150,000 = 90,000 บาท
ดังนั้น ส่วนนี้ต้องเสียภาษีอยู่ในขั้น 5% → เสียภาษี 90,000 × 5% = 4,500 บาท *ไม่ใช่เอา 240,000 × 5% เพราะส่วนที่ 0–150,000 บาท ไม่เสียภาษีนั่นเอง
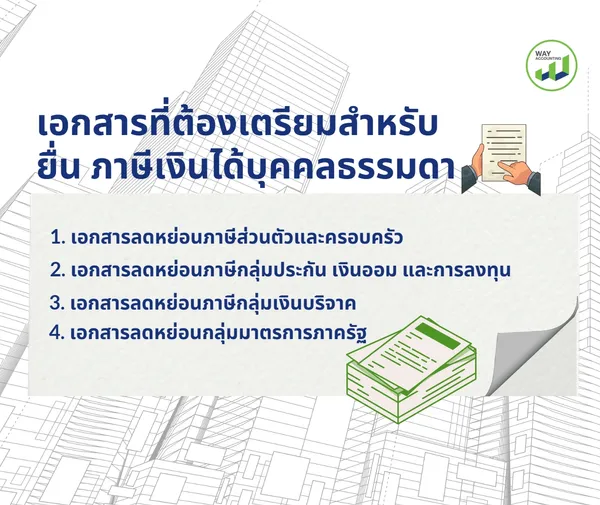
เอกสารที่ต้องเตรียมสำหรับยื่น ภาษีเงินได้บุคคลธรรมดา
หลายคนเริ่มเตรียมตัวยื่น ภาษีเงินได้บุคคลธรรมดา การรวบรวมเอกสารให้ครบถ้วนตั้งแต่ต้นปีช่วยให้การยื่นราบรื่น ลดความผิดพลาด และทำให้เข้าใจง่ายขึ้น ทั้งเอกสารแสดงรายได้ ใบเสร็จค่าใช้จ่าย ค่าลดหย่อนส่วนตัวหรือครอบครัว รวมถึงเอกสารประกอบอื่น ๆ ที่จำเป็นสำหรับผู้มีรายได้หลายช่องทาง การเตรียมเอกสารอย่างเป็นระบบจะช่วยให้ทุกขั้นตอนของการยื่น เงินได้บุคคลธรรมดา เป็นเรื่องง่ายและไม่ซับซ้อน
1. เอกสารลดหย่อนภาษีส่วนตัวและครอบครัว
สำเนาบัตรประชาชนของตนเองและคู่สมรส
สูติบัตรของบุตร หรือใบรับรองบุตรบุญธรรม
ใบรับรองแพทย์หรือใบเสร็จค่าฝากครรภ์และคลอดบุตร
สำเนาบัตรประชาชนบิดามารดา พร้อมเอกสารยืนยันรายได้ไม่เกิน 30,000 บาทต่อปี
ใบรับรองคนพิการหรือคนทุพพลภาพ สำหรับกรณีเลี้ยงดู
2. เอกสารลดหย่อนภาษีกลุ่มประกัน เงินออม และการลงทุน
ใบเสร็จรับเงินหรือหนังสือรับรองเบี้ยประกันชีวิต ประกันสุขภาพ และประกันบำนาญ
ใบรับรองการชำระเงินกองทุนสำรองเลี้ยงชีพ, RMF, SSF, กบข. หรือ กอช.
เอกสารแสดงยอดลงทุนในกองทุน Thai ESG หรือวิสาหกิจเพื่อสังคม (Social Enterprise)
หนังสือรับรองการจ่ายเงินสมทบประกันสังคม
3. เอกสารลดหย่อนภาษีกลุ่มเงินบริจาค
ใบเสร็จรับเงินจากการบริจาคให้หน่วยงานรัฐ สถานศึกษา โรงพยาบาล หรือองค์กรการกุศล
ใบเสร็จบริจาคให้พรรคการเมือง (ลดหย่อนได้สูงสุด 10,000 บาท)
ในกรณีบริจาคผ่านระบบ e-Donation สามารถใช้ข้อมูลจากระบบของกรมสรรพากรแทนใบเสร็จได้
4. เอกสารลดหย่อนกลุ่มมาตรการภาครัฐ
ใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) หรือ e-Receipt สำหรับโครงการ Easy e-Receipt
ใบเสร็จค่าใช้จ่ายท่องเที่ยวในจังหวัดรอง 55 จังหวัด
ใบเสร็จหรือหนังสือรับรองดอกเบี้ยเงินกู้ซื้อบ้าน / คอนโด / อาคาร
สัญญาว่าจ้างและใบเสร็จค่าก่อสร้าง สำหรับกรณีใช้สิทธิลดหย่อนสร้างบ้านใหม่
WAY ACCOUNTING ให้บริการยื่นภาษี แบบครบวงจร
การยื่น ภาษีเงินได้บุคคลธรรมดา ไม่จำเป็นต้องเป็นเรื่องยุ่งยากอีกต่อไป เพราะ WAY ACCOUNTING ให้บริการครบวงจร ตั้งแต่การคำนวณรายได้ ตรวจสอบเอกสาร จัดเตรียมแบบฟอร์ม และยื่น เงินได้บุคคลธรรมดา อย่างถูกต้องตามกฎหมาย ด้วยระบบที่เป็นมาตรฐานและทีมงานที่เชี่ยวชาญ ทำให้คุณมั่นใจได้ว่าทุกขั้นตอนราบรื่น ปลอดภัย และประหยัดเวลา
สำหรับผู้ที่ต้องการความสะดวกและคุ้มค่า WAY ACCOUNTING มีทีมผู้เชี่ยวชาญด้านบัญชีและภาษีที่มีประสบการณ์ยาวนาน พร้อมให้คำปรึกษาเชิงกลยุทธ์ในการวางแผนภาษี ช่วยให้ธุรกิจของคุณประหยัดภาษีได้อย่างถูกต้องตามกฎหมาย ครอบคลุมทุกขั้นตอนอย่างมืออาชีพ ทีมงานพร้อมช่วยให้เรื่องภาษีเป็นเรื่องง่าย ลดความผิดพลาด และประหยัดทั้งเวลาและค่าใช้จ่าย
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 500 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting