

ขั้นตอนการ จดเลิกกิจการ ไม่ให้โดนปรับย้อนหลัง
ขั้นตอนการ จดเลิกกิจการ ไม่ให้โดนปรับย้อนหลัง
การ จดเลิกกิจการ เป็นกระบวนการทางกฎหมายที่มีรายละเอียดมากกว่าที่หลายคนเข้าใจ เพราะนอกจากการหยุดดำเนินธุรกิจแล้ว ยังต้องจัดการเรื่องเอกสาร การบัญชี และภาษีให้ครบถ้วนตามที่กฎหมายกำหนด หากเลิกกิจการโดยไม่จดทะเบียนหรือไม่ดำเนินการภายในระยะเวลาที่กำหนด อาจถูกเรียกตรวจสอบ ถูกประเมินภาษีย้อนหลัง รวมถึงเสียค่าปรับและเงินเพิ่มโดยไม่จำเป็น
บทความนี้จะช่วยให้เจ้าของกิจการเห็นภาพรวมของการเลิกกิจการอย่างถูกต้องและเป็นระบบ ตั้งแต่แนวคิดและข้อควรระวังที่มักถูกมองข้าม ไปจนถึงผลกระทบทางกฎหมายและภาษีที่อาจเกิดขึ้น หากดำเนินการไม่ครบถ้วน เพื่อให้การปิดกิจการเป็นไปอย่างราบรื่น ลดความเสี่ยงในระยะยาว และจบธุรกิจได้อย่างมั่นใจ
ขั้นตอนการ จดเลิกกิจการ
การ จดเลิกกิจการ เป็นขั้นตอนทางกฎหมายที่เจ้าของธุรกิจต้องดำเนินการอย่างรอบคอบ ไม่ใช่เพียงแค่หยุดดำเนินงานหรือปิดหน้าร้านเท่านั้น แต่ยังครอบคลุมถึงการแจ้งเลิกกับกรมพัฒนาธุรกิจการค้า การจัดทำบัญชีและงบการเงินให้ถูกต้อง รวมถึงการปิดภาระภาษีกับกรมสรรพากรภายในระยะเวลาที่กฎหมายกำหนด หากดำเนินการไม่ครบถ้วนหรือผิดขั้นตอน อาจถูกเรียกตรวจสอบและเสียค่าปรับย้อนหลังได้ บทความนี้จะช่วยให้คุณเข้าใจภาพรวมของขั้นตอนการเลิกกิจการอย่างถูกต้องตามกฎหมายและแนวปฏิบัติปัจจุบัน เพื่อให้การปิดธุรกิจเป็นไปอย่างราบรื่นและปลอดความเสี่ยงในอนาคต
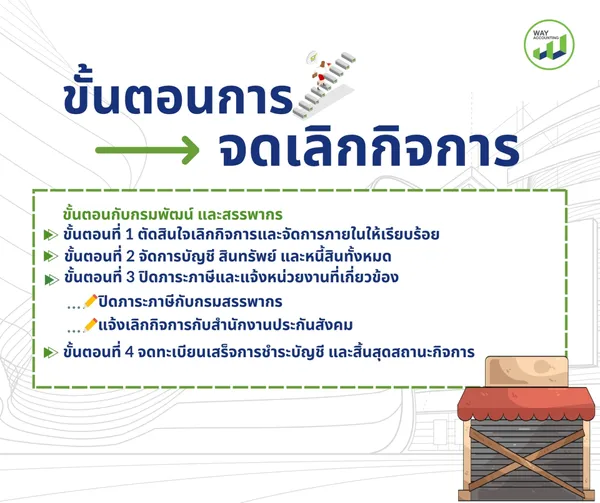
ขั้นตอนกับกรมพัฒน์ และสรรพากร
ขั้นตอนที่ 1 ตัดสินใจเลิกกิจการและจัดการภายในให้เรียบร้อย
เมื่อเจ้าของกิจการหรือผู้ถือหุ้นตัดสินใจเลิกกิจการแล้ว สิ่งแรกที่ต้องทำคือการตกลงภายในองค์กรให้ชัดเจน โดยบริษัทจำกัดต้องจัดประชุมผู้ถือหุ้นเพื่อมีมติเลิกกิจการและแต่งตั้งผู้ชำระบัญชีอย่างถูกต้องตามกฎหมาย ส่วนกิจการประเภทอื่น เช่น บุคคลธรรมดา หรือห้างหุ้นส่วน ต้องเตรียมเอกสารแสดงเจตนาเลิกกิจการให้ชัดเจน
ในขั้นตอนนี้ควรเริ่มตรวจสอบสถานะกิจการทั้งหมด เช่น ลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ ทรัพย์สิน และสัญญาต่าง ๆ เพื่อประเมินภาระที่ต้องจัดการก่อนเข้าสู่ขั้นตอนทางกฎหมาย
ออกหนังสือนัดประชุมวิสามัญผู้ถือหุ้น เพื่อให้มีมติพิเศษในการเลิกบริษัท ก่อนวันประชุมไม่น้อยกว่า 14 วัน ส่งทางไปรษณีย์ตอบรับหรือส่งมอบถึงตัวผู้ถือหุ้น และโฆษณาในหนังสือพิมพ์ท้องถิ่นอย่างน้อย 1 ครั้ง
จัดประชุมผู้ถือหุ้น โดยผู้ถือหุ้นจะต้องมีมติพิเศษให้เลิกด้วยคะแนนเสียงไม่น้อยกว่า 3 ใน 4 ของจำนวนหุ้นที่เข้าประชุม
ประกาศหนังสือพิมพ์อย่างน้อย 1 ครั้ง และส่งหนังสือบอกกล่าวเจ้าหนี้ (ถ้ามี) ภายใน 14 วัน นับจากวันที่มีมติเลิกบริษัท
แต่งตั้งผู้ชำระบัญชี เพื่อยื่นคำขอจดทะเบียนเลิกบริษัทต่อกรมพัฒนาธุรกิจการค้าภายใน 14 วันนับจากวันที่มีมติเลิกบริษัท
ขั้นตอนที่ 2 จัดการบัญชี สินทรัพย์ และหนี้สินทั้งหมด
เมื่อเข้าสู่กระบวนการเลิกกิจการแล้ว ผู้ชำระบัญชีต้องดำเนินการเคลียร์สถานะทางการเงินของกิจการทั้งหมด ไม่ว่าจะเป็นการเรียกเก็บเงินจากลูกหนี้ การขายทรัพย์สินหรือสินค้าคงเหลือ การชำระหนี้ให้เจ้าหนี้ รวมถึงค่าใช้จ่ายที่เกิดจากการเลิกกิจการเอง อาทิเช่น
ลูกหนี้ ติดตามรับชำระเงินให้ครบถ้วน
สินค้าคงเหลือ ที่เหลืออยู่จะต้องขายออกให้หมด
สินทรัพย์อื่น เช่น ที่ดิน อาคาร อุปกรณ์ ก็ควรจะเคลียร์บัญชีขายออกไป และรับเงินสดเข้ามาเก็บไว้ในบริษัท
เจ้าหนี้ ติดตามจ่ายชำระเจ้าหนี้ให้ครบถ้วน เหลือเพียงแต่หนี้สินจากการเลิกกิจการ เช่น ค่าทำบัญชี ค่าสอบบัญชี
ขั้นตอนนี้มีเป้าหมายเพื่อให้กิจการไม่มีภาระค้างคาใด ๆ ก่อนจะสิ้นสุดสถานะทางกฎหมาย
ขั้นตอนที่ 3 ปิดภาระภาษีและแจ้งหน่วยงานที่เกี่ยวข้อง
แม้กิจการจะเลิกดำเนินงานแล้ว แต่บริษัทยังคงมีหน้าที่ต้องจัดการภาระด้านภาษีและการแจ้งหน่วยงานที่เกี่ยวข้องให้ครบถ้วน หากละเลยอาจถูกเรียกตรวจสอบหรือปรับย้อนหลังได้
3.1 ปิดภาระภาษีกับกรมสรรพากร
บริษัทต้องตรวจสอบและยื่นแบบภาษีทุกประเภทให้ครบถ้วนตามกฎหมาย ได้แก่
ยื่นภาษีเงินได้นิติบุคคลงวดสุดท้าย (ภ.ง.ด.50)
ยื่นภาษีหัก ณ ที่จ่ายที่ยังค้างอยู่ (เช่น ภ.ง.ด.1, 3, 53)
ตรวจสอบและชำระภาษีค้าง (ถ้ามี)
แจ้งยกเลิกทะเบียนภาษีมูลค่าเพิ่ม (กรณีที่เคยจด VAT)
เก็บเอกสารและหลักฐานการยื่นภาษีไว้ให้ครบถ้วน
การปิดภาระภาษีอย่างถูกต้องจะช่วยลดความเสี่ยงในการถูกประเมินภาษีย้อนหลังและเสียค่าปรับในอนาคต
3.2 แจ้งเลิกกิจการกับสำนักงานประกันสังคม
กรณีบริษัทมีลูกจ้างและขึ้นทะเบียนประกันสังคมไว้ ต้องดำเนินการตามกฎหมายแรงงานและประกันสังคม ดังนี้
แจ้งเลิกจ้างพนักงานล่วงหน้าไม่น้อยกว่า 1 งวดการจ่ายค่าจ้าง
คำนวณและจ่ายค่าชดเชยตามอายุงานในอัตราที่กฎหมายกำหนด
จัดการสิทธิประโยชน์และเงินค้างจ่ายของลูกจ้างให้ครบถ้วน
ยื่นแบบ สปส.6-15 เพื่อแจ้งการเปลี่ยนแปลงข้อเท็จจริงนายจ้าง
ยื่นแบบภายในวันที่ 15 ของเดือนถัดจากเดือนที่เลิกกิจการ
ตรวจสอบให้แน่ใจว่าไม่มีเงินสมทบประกันสังคมค้างชำระ
ขั้นตอนที่ 4 จดทะเบียนเสร็จการชำระบัญชี และสิ้นสุดสถานะกิจการ
เมื่อจัดการทรัพย์สิน หนี้สิน และภาษีทั้งหมดเรียบร้อยแล้ว ผู้ชำระบัญชีต้องจัดทำงบการเงิน ณ วันเลิกกิจการ และยื่นขอจดทะเบียนเสร็จการชำระบัญชีต่อกรมพัฒนาธุรกิจการค้า
ทำงบการเงินชุดสุดท้าย ณ วันเลิกบริษัท หรือวันที่นายทะเบียนรับจดทะเบียนเลิก โดยให้ผู้สอบบัญชีตรวจสอบและแสดงความเห็นว่าถูกต้อง
นัดประชุมผู้ถือหุ้น เพื่ออนุมัติงบการเงิน ณ วันเลิกกิจการ โดยต้องลงพิมพ์โฆษณาในหนังสือพิมพ์ท้องที่อย่างน้อย 7 วันก่อนประชุมและส่งทางไปรษณีย์ตอบรับ หรือส่งมอบถึงตัวผู้ถือหุ้น
จัดประชุมผู้ถือหุ้น เพื่อลงมติในการอนุมัติงบการเงิน ณ วันเลิกกิจการและอนุมัติการชำระบัญชี
หลังจากจ่ายค่าใช้จ่ายในการชำระบัญชีแล้ว หากมีเงินคงเหลือให้คืนทุนแก่ผู้ถือหุ้นตามสัดส่วนที่ถือหุ้นหรือตามที่กำหนดไว้ในข้อบังคับ
ออกหนังสือนัดประชุมผู้ถือหุ้น เพื่อพิจารณาอนุมัติรายงานการชำระบัญชี
ประชุมผู้ถือหุ้นเพื่อมีมติอนุมัติรายงานการชำระบัญชี
ผู้ชำระบัญชีจัดการทำคำขอจดทะเบียนเสร็จการชำระบัญชี และยื่นจดทะเบียนต่อนายทะเบียนภายใน 14 วันนับจากมีมติเสร็จการชำระบัญชี
ขั้นตอนนี้เป็นขั้นตอนสุดท้ายที่ทำให้สถานะนิติบุคคลสิ้นสุดลงอย่างสมบูรณ์ตามกฎหมาย ถือเป็นการปิดกิจการอย่างถูกต้องและปลอดความเสี่ยงในอนาคต
ข้อมูลที่ต้องใช้สำหรับ จดเลิกกิจการ
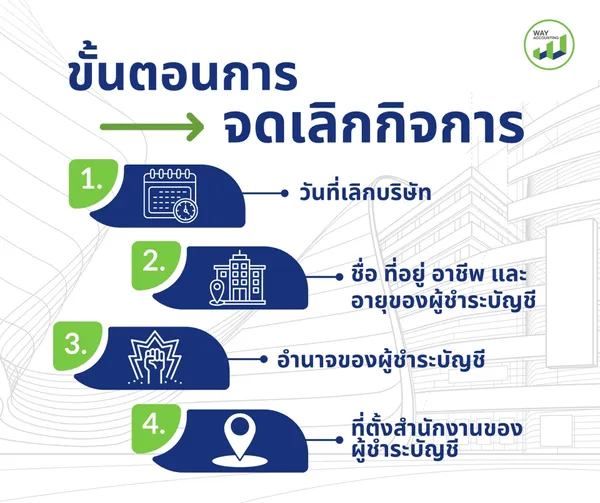
ก่อนดำเนินการ จดเลิกกิจการ กับกรมพัฒนาธุรกิจการค้า (DBD) เจ้าของธุรกิจจำเป็นต้องเตรียมข้อมูลและรายละเอียดสำคัญให้ครบถ้วน เนื่องจากข้อมูลเหล่านี้จะถูกใช้ในการยื่นคำขอจดทะเบียนเลิกบริษัท การแต่งตั้งผู้ชำระบัญชี และเป็นข้อมูลอ้างอิงทางกฎหมายตลอดกระบวนการชำระบัญชี หากกรอกข้อมูลไม่ครบหรือไม่ถูกต้อง อาจทำให้การจดเลิกกิจการล่าช้าหรือถูกเรียกแก้ไขเอกสารได้
รายละเอียดข้อมูลที่ต้องใช้ในการจดเลิกกิจการ
1. วันที่เลิกบริษัท
เป็นวันที่ที่ประชุมผู้ถือหุ้นมีมติพิเศษให้เลิกบริษัทอย่างเป็นทางการ ซึ่งต้องเป็นวันที่ชัดเจนและตรงกับรายงานการประชุมผู้ถือหุ้น เนื่องจากวันที่ดังกล่าวจะถูกใช้เป็นจุดเริ่มต้นของกระบวนการชำระบัญชีตามกฎหมาย
2. ชื่อ ที่อยู่ อาชีพ และอายุของผู้ชำระบัญชี
ผู้ชำระบัญชีคือบุคคลที่ได้รับแต่งตั้งจากที่ประชุมผู้ถือหุ้นให้ทำหน้าที่จัดการทรัพย์สิน หนี้สิน และดำเนินการต่าง ๆ แทนบริษัทหลังการเลิกกิจการ ข้อมูลส่วนบุคคลของผู้ชำระบัญชีต้องระ
บุให้ครบถ้วน เพื่อใช้ในการจดทะเบียนและติดต่อกับหน่วยงานราชการ
3. อำนาจของผู้ชำระบัญชี
ต้องระบุขอบเขตอำนาจหน้าที่ของผู้ชำระบัญชีตามมติที่ประชุมผู้ถือหุ้นอย่างชัดเจน เช่น อำนาจในการติดตามลูกหนี้ ขายทรัพย์สิน ชำระหนี้ ดำเนินคดี หรือกระทำการใด ๆ ที่จำเป็นต่อการชำระบัญชี ข้อมูลส่วนนี้มีผลทางกฎหมายโดยตรง
4. ที่ตั้งสำนักงานของผู้ชำระบัญชี
ใช้เป็นสถานที่ติดต่ออย่างเป็นทางการระหว่างกระบวนการชำระบัญชี เป็นที่รับหนังสือจากกรมพัฒนาธุรกิจการค้า เจ้าหนี้ หรือหน่วยงานอื่น ๆ จึงควรเป็นที่อยู่ที่สามารถติดต่อได้จริงและชัดเจน
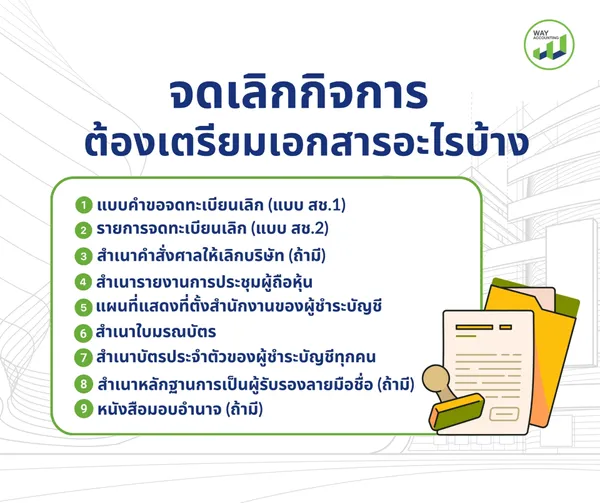
จดเลิกกิจการ ต้องเตรียมเอกสารอะไรบ้าง
การ จดเลิกกิจการ ไม่ใช่เพียงการหยุดดำเนินธุรกิจ แต่เป็นกระบวนการทางกฎหมายที่ต้องยื่นเอกสารและข้อมูลต่อกรมพัฒนาธุรกิจการค้าอย่างถูกต้อง หากเตรียมเอกสารไม่ครบหรือข้อมูลไม่ตรงตามข้อกำหนด อาจทำให้การจดเลิกกิจการล่าช้า หรือถูกเรียกแก้ไขเอกสารหลายครั้ง ดังนั้น การรู้ล่วงหน้าว่าต้องเตรียมเอกสารอะไรบ้าง จะช่วยให้การเลิกกิจการเป็นไปอย่างราบรื่นและลดความเสี่ยงในภายหลัง
รายการเอกสารที่ต้องใช้ในการจดทะเบียนเลิกกิจการ
1. แบบคำขอจดทะเบียนเลิก (แบบ สช.1)
ใช้สำหรับยื่นคำขอจดทะเบียนเลิกบริษัทต่อนายทะเบียน โดยต้องกรอกข้อมูลให้ครบถ้วนและตรงกับเอกสารประกอบอื่น ๆ
2. รายการจดทะเบียนเลิก (แบบ สช.2)
เป็นเอกสารแสดงรายละเอียดการเลิกบริษัทและการแต่งตั้งผู้ชำระบัญชี โดยผู้ชำระบัญชีทุกคนต้องลงลายมือชื่อในเอกสารฉบับนี้
3. สำเนาคำสั่งศาลให้เลิกบริษัท (ถ้ามี)
ใช้ในกรณีที่บริษัทถูกสั่งเลิกโดยคำพิพากษาหรือคำสั่งของศาล
4. สำเนารายงานการประชุมผู้ถือหุ้น
เป็นรายงานการประชุมใหญ่ผู้ถือหุ้นที่มีมติให้เลิกบริษัท และแต่งตั้งผู้ชำระบัญชี หรือกำหนดอำนาจผู้ชำระบัญชีเป็นอย่างอื่น
กรณีที่ผู้ชำระบัญชีไม่ใช่กรรมการตามที่จดทะเบียนไว้ก่อนเลิกบริษัท
หรือมีการกำหนดอำนาจผู้ชำระบัญชีแตกต่างจากอำนาจกรรมการ ต้องให้กรรมการผู้มีอำนาจลงลายมือชื่อรับรองความถูกต้อง
5. แผนที่แสดงที่ตั้งสำนักงานของผู้ชำระบัญชี
พร้อมระบุสถานที่สำคัญบริเวณใกล้เคียงอย่างชัดเจน (ใช้เฉพาะกรณีที่สำนักงานของผู้ชำระบัญชีตั้งอยู่ต่างจากที่ตั้งสำนักงานใหญ่ที่จดทะเบียนไว้ก่อนเลิกบริษัท)
6. สำเนาใบมรณบัตร
ใช้เฉพาะกรณีที่กรรมการถึงแก่กรรมและมีผลต่อการเลิกกิจการ
7. สำเนาบัตรประจำตัวของผู้ชำระบัญชีทุกคน
ต้องเป็นสำเนาบัตรประชาชนหรือบัตรประจำตัวที่ราชการออกให้ และต้องเป็นไปตามหลักเกณฑ์เรื่องบัตรประจำตัวที่นายทะเบียนกำหนด
8. สำเนาหลักฐานการเป็นผู้รับรองลายมือชื่อ (ถ้ามี)
ใช้ในกรณีที่มีการรับรองลายมือชื่อผู้ขอจดทะเบียน โดยต้องเป็นไปตามหลักเกณฑ์การรับรองลายมือชื่อที่กำหนด
9. หนังสือมอบอำนาจ (ถ้ามี)
ใช้กรณีมอบหมายให้บุคคลอื่นดำเนินการยื่นคำขอแทน พร้อมติดอากรแสตมป์ให้ถูกต้องตามกฎหมาย
WAY ACCOUNTING ให้บริการจดเลิกกิจการ แบบครบวงจร
การ จดเลิกกิจการ ไม่ใช่เพียงการหยุดดำเนินธุรกิจ แต่เป็นขั้นตอนทางกฎหมายที่ต้องจัดการเอกสาร การบัญชี และภาษีให้ถูกต้องครบถ้วน หากดำเนินการผิดพลาดหรือขาดขั้นตอนใดขั้นตอนหนึ่ง อาจนำไปสู่การถูกเรียกตรวจสอบหรือเสียค่าปรับย้อนหลังโดยไม่จำเป็น การมีผู้เชี่ยวชาญดูแลตั้งแต่ต้นจึงช่วยลดความเสี่ยงและทำให้การปิดกิจการเป็นไปอย่างราบรื่น
WAY ACCOUNTING พร้อมดูแลการจดเลิกกิจการแบบครบวงจร โดยทีมผู้เชี่ยวชาญด้านบัญชีและภาษีที่มีประสบการณ์ ดูแลตั้งแต่การเตรียมเอกสารจดเลิกบริษัท การแต่งตั้งผู้ชำระบัญชี การจัดทำงบเลิกกิจการ การปิดภาระภาษีกับกรมสรรพากร ไปจนถึงการยื่นจดทะเบียนเสร็จการชำระบัญชี ช่วยให้คุณมั่นใจได้ว่าการเลิกกิจการจะถูกต้องตามกฎหมาย ครบทุกขั้นตอน และจบธุรกิจได้อย่างสบายใจ
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 500 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting