

จัดการสต๊อกสินค้าอย่างไร…ให้ปลอดภัยจากกรมสรรพากร
จัดการสต๊อกสินค้าอย่างไร…ให้ปลอดภัยจากกรมสรรพากร
เข้าใจว่า การจัดการสต๊อกสินค้านั้นเป็นเรื่องยากกับเพื่อนๆที่บ่อยครั้งมักจะพบเจออยู่เสมอ บางกิจการมีสินค้ามากมายหลายๆอย่างแต่จะทำอย่างไรล่ะ? ให้การจัดการสต๊อกสินค้าเหล่านี้ไม่มีปัญหาอีกต่อไป…วันนี้เวย์มีคำตอบ และวิธีมาแนะนำเพื่อนๆ ให้การจัดการสต๊อกเหล่านี้เป็นเรื่องง่ายอีกต่อไป…มาดูกันค่ะ
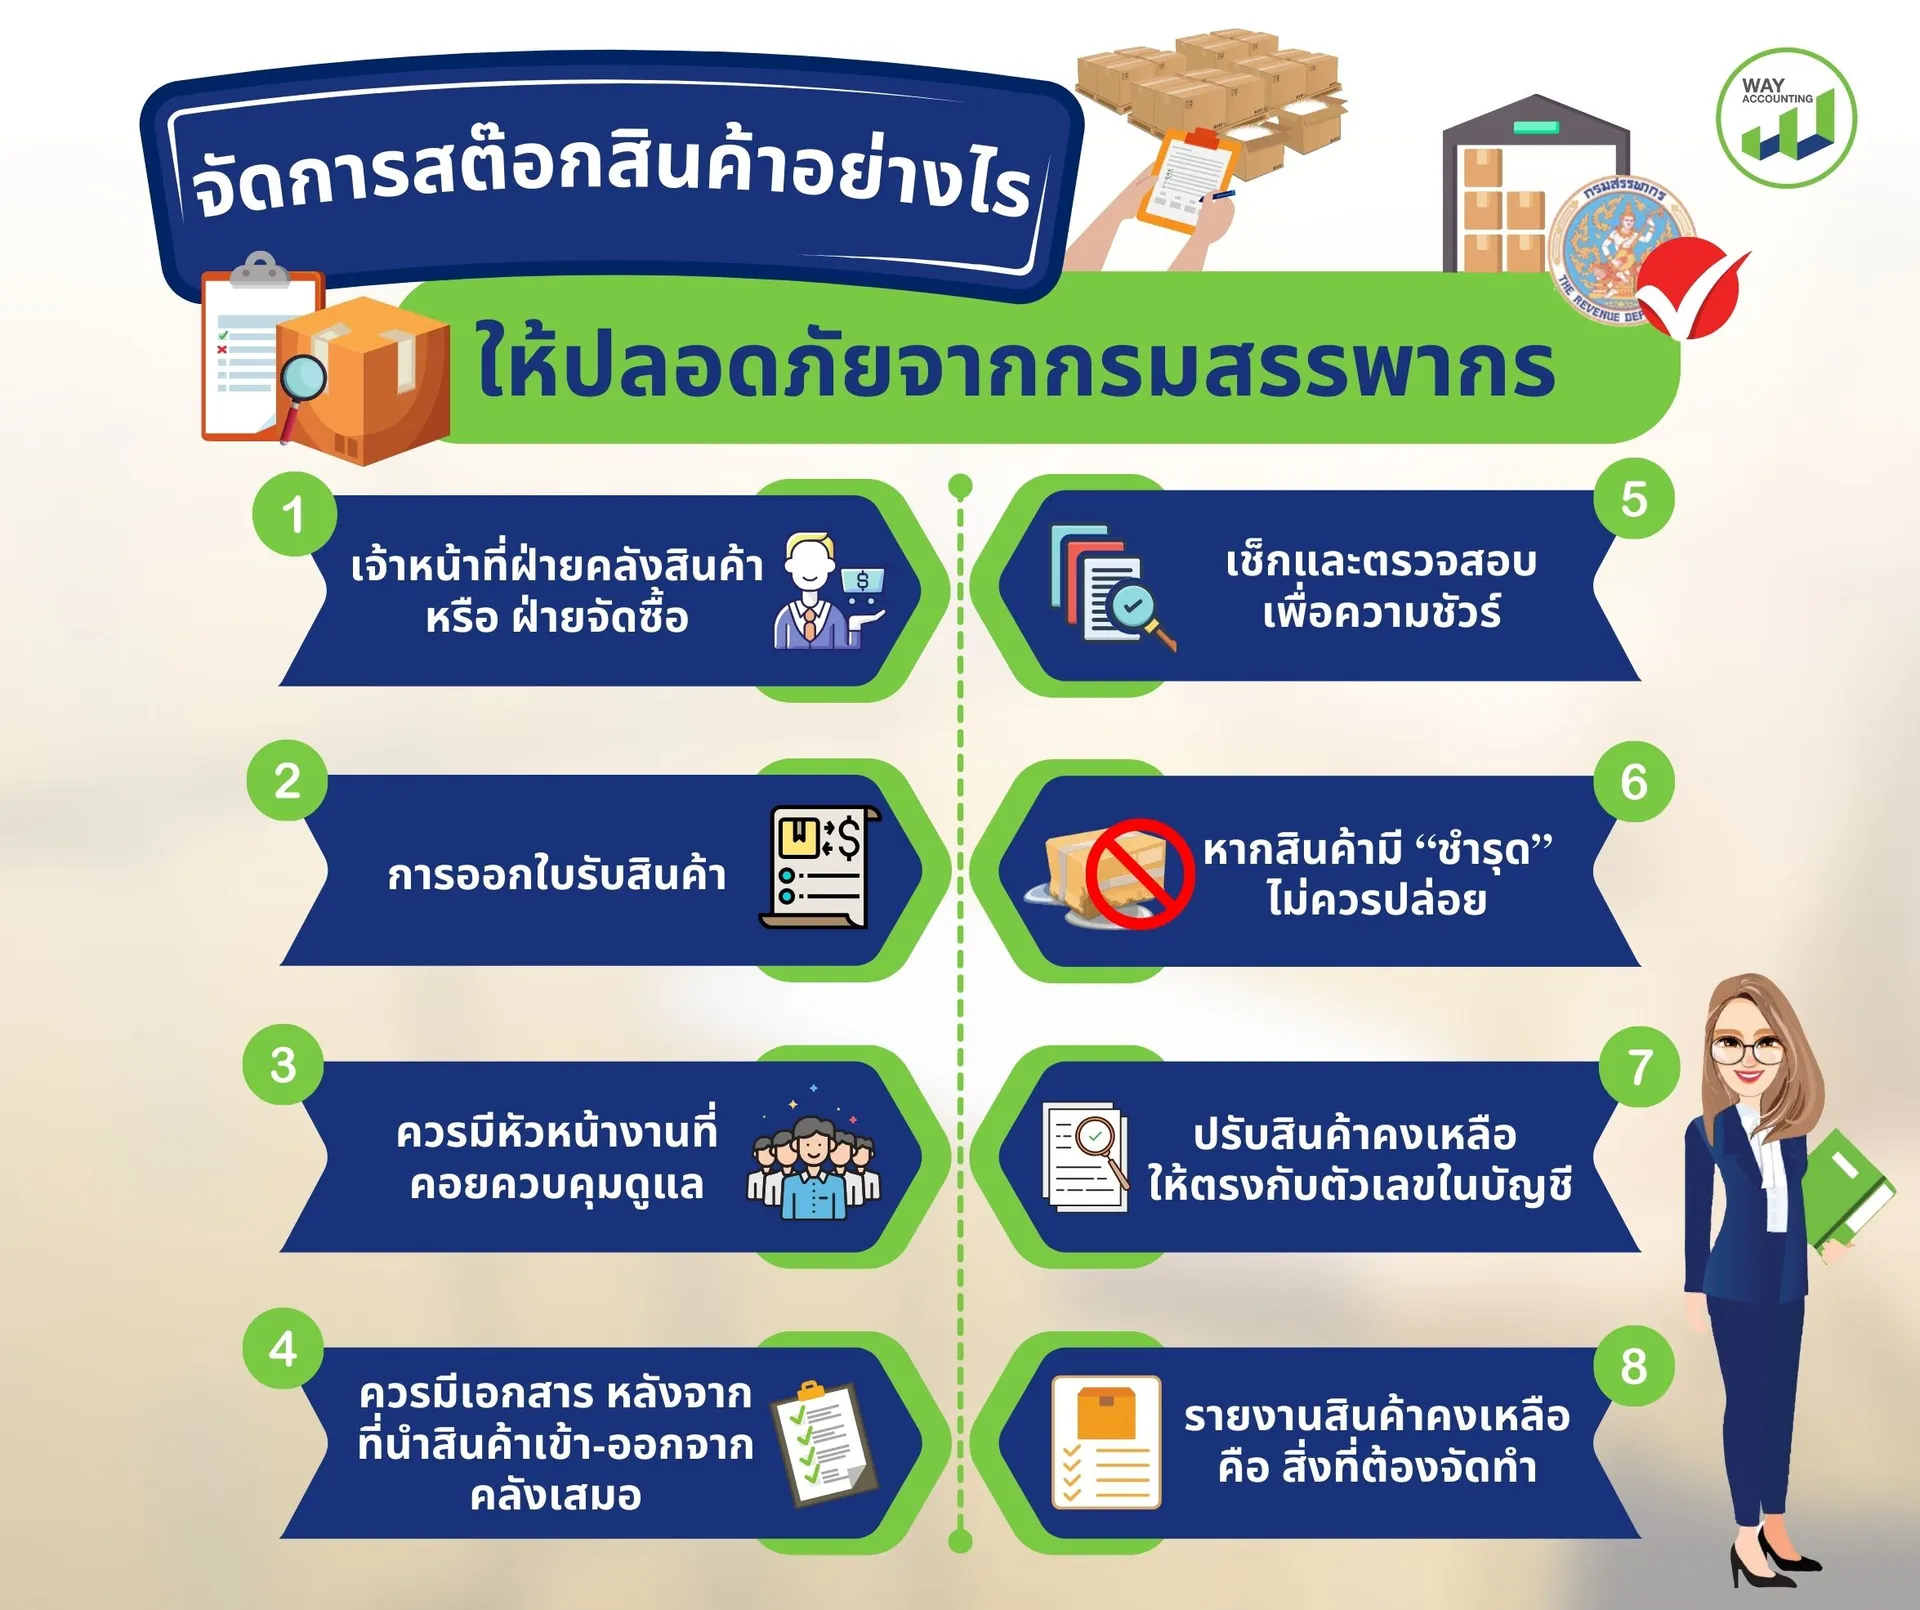
สิ่งเเรกที่เพื่อนๆไม่ควรพลาด…“เจ้าหน้าที่ฝ่ายคลังสินค้า หรือ ฝ่ายจัดซื้อ” บุคคลเหล่านี้ควรมีหน้าที่มากกว่า จัดซื้อจัดหา แต่ควรนับสต๊อกและตรวจสอบสินค้าที่ได้รับ ซึ่ง 2 แผนกนี้จะทราบการนำเข้าของสินค้า และสินค้าคงเหลือได้มากที่สุด
📌หลักฐาน คือ สิ่งสำคัญ
แน่นอนว่า “การออกใบรับสินค้า” และกระจายเอกสารเหล่านี้ไปยังแผนกอื่นๆที่เกี่ยวข้อง อย่างคลังสินค้า แผนกบัญชี และแผนกจัดซื้อ รวมถึงแผนกตรวจนับสินค้า ซึ่งเป็นเรื่องดีอย่างหนึ่งที่ควรทำ เพราะแผนกที่เกี่ยวข้องเหล่านี้ จะได้มีหลักฐานการรับสินค้า และสะดวกสบายในช่วงการนับสต็อกสินค้าอีกด้วย
📌เบิกจ่ายโดยไม่มีผู้คุม…เป็นเรื่องน่าห่วง
เป็นเรื่องยุ่งแน่ๆ หากไม่มีใครคอยดูสินค้าคงเหลือ ซึ่งเพื่อนๆควร “จัดหาเจ้าหน้าที่บุคลากรเพื่อควบคุมการเบิกจ่าย” ให้มีระบบ และขั้นตอน นอกจากนี้ “ควรมีหัวหน้างานที่คอยควบคุมดูแลอีกชั้นหนึ่ง” การนับสต๊อกของเพื่อนๆก็จะเป็นเรื่องง่าย เพียงแค่นี้เรื่องน่าห่วงก็หมดไป…
📌การนำสินค้าออกมา…อย่าให้เป็นเรื่องง่าย..
เพราะเพื่อนๆจะไม่มีอะไรเป็นหลักฐานที่แน่นอนเลยว่า สินค้านั้นนำออกไปเท่าไหร่ หากมานับตรวจเช็กอีกครั้งสินค้าคงเหลือก็จะไม่ตรงกัน ดังนั้นควรมีเอกสาร อย่างใบเบิก ใบส่งของ และใบกำกับภาษี ทุกครั้งที่นำสินค้าเข้า-ออกจากคลังเสมอ…
📌เช็กและตรวจสอบ เพื่อความชัวร์
การเช็กและตรวจสอบข้อมูลทางบัญชี และการตรวจนับสินค้า “อย่างสม่ำเสมอ” เพื่อกันพลาดควรทำมากกว่า 1 ครั้งต่อปี ซึ่งการตรวจนับในแต่ล่ะครั้งเพื่อนๆควรมี “เจ้าหน้าที่คลังสินค้า” และ “เจ้าหน้าที่บัญชี” ที่ทำงานควบคู่กันในการตรวจสอบ และควรจัดทำรายละเอียดการตรวจนับ เช่น สรุปจำนวนหน่วยและจำนวนเงินของสินค้าที่ตรวจนับ รายการแยกราคาต่อหน่วย ,ประเภทของสินค้า รวมถึงรายงานยอดรวมทั้งหมด…
📌หากสินค้ามี “ชำรุด” ไม่ควรปล่อย
เพื่อนๆไม่ควรปล่อยเรื่องเหล่านี้ หากมีการชำรุด หรือพบว่าสินค้ามีตำหนิ สิ่งที่เพื่อนๆควรทำ ควรตรวจสอบสินค้าเหล่านั้น และจัดทำรายงานจำนวน ประเภทสินค้าเหล่านั้นที่เสียหาย
📌แก้ไขอย่างไรหาก “สินค้าคงเหลือ ไม่ตรงกับตัวเลขในบัญชี”
หากสินค้าคงเหลือ ไม่ตรงกับตัวเลขในบัญชี เพื่อนๆควรทำเรื่องชี้แจงผู้บริหารและขออนุญาตทำรายการการปรับปรุงตัวเลขสินค้าคงเหลือให้ตรงกัน รวมถึงการตรวจสอบถึงสาเหตุที่เกิดขึ้นกับ ตัวเลขดังกล่าวที่ไม่ตรงกัน ซึ่งอาจจะเป็นสาเหตุของการทุจริตในองค์กร
📌รายงานสินค้าคงเหลือ คือ สิ่งที่ต้องจัดทำ
สินค้าคงเหลือมีหลากหลาย ประเภท ได้แก่ สินค้าหมุนเวียน สินค้าล้าสมัย สินค้าเกินปริมาณสูงสุด และสินค้าชำรุดซึ่งจะมีวิธีและขั้นตอนในการทำดังนี้
👉กำหนดเลขที่เอกสาร การรับและการจ่ายสินค้า ว่าเป็นในช่วงเวลาปีไหน เพื่อจะไม่เกิดความซ้ำซ้อนในเอกสาร
👉แยกสินค้าแต่ละประเภทให้มีความชัดเจน สินค้าค้าหมุนเวียน สินค้าล้าสมัย และ สินค้าชำรุด
👉ทำรายงานการตรวจนับโดยมีเลขที่ และสถานที่ในเอกสาร
👉ทำเครื่องหมายการตรวจนับ สินค้าที่ทำการนับแล้ว
👉หากมีสินค้ารับคืนจากลูกค้า ควรทำการแจ้งผู้มีอำนาจให้อนุมัติ และแจ้งฝ่ายขายและฝ่ายบัญชี เพื่อลงรายงานบัญชีสินค้าทันที
👉สินค้าชำรุด และสินค้าล้าสมัย หากมีการนำออกจากคลัง ควรมีลายลักษณ์อักษรในการนำออก เช่นเดียวกันกับสินค้าปกติ
👉เปลี่ยนเศษวัสดุ ให้เป็นรายได้ควรได้รับการอนุมัติจากผู้มีอำนาจ และมีการออกเอกสารใบเสร็จรับเงิน เพื่อเก็บเป็นหลักฐาน และผู้ที่เกี่ยวข้องทางการเงิน
ควรตรวจสอบเอกสารหลักฐานการรับเงิน รวมถึงจำนวนเงินที่ได้รับ
ซึ่งแน่นอนว่าการควบคุมสินค้าแต่ละธุรกิจก็มีความแตกต่างกันออกไป และ นี้คงเป็นอีกหนึ่งวิธีแนวทางการจัดการสต๊อกสินค้า ให้เป็นระบบระเบียบมากขึ้น เพื่อนๆสามารถนำไปปรับใช้ในธุรกิจของตนเองในการจัดการการควบคุมสต๊อกสินค้าให้มีระบบ และป้องกันการทุจริต รวมถึงแนวทางการรับมือจากกรมสรรพากรได้อีกด้วย…
✨✨✨✨✨✨