ชำระบัญชีหลังเลิกกิจการ ทำอย่างไรให้ถูกต้อง ไม่ทิ้งภาระทางกฎหมาย?
การจดเลิกกิจการ ไม่ได้หมายความว่าบริษัทจะสิ้นสุดสถานะทางกฎหมายทันที เพราะหลังจากจดทะเบียนเลิกบริษัทแล้ว ยังต้องดำเนินการชำระบัญชีเพื่อจัดการทรัพย์สิน หนี้สิน ภาษี และเอกสารที่เกี่ยวข้องให้เรียบร้อย ก่อนยื่นจดทะเบียนเสร็จการชำระบัญชีต่อกรมพัฒนาธุรกิจการค้า หากเจ้าของธุรกิจเข้าใจผิดว่าจดทะเบียนเลิกบริษัทเพียงครั้งเดียวก็สามารถยุติภาระทั้งหมดได้ อาจทำให้มีงานค้างด้านบัญชี ภาษี หรือการรายงานตามกฎหมาย ดังนั้น การเข้าใจขั้นตอนชำระบัญชีจึงเป็นเรื่องสำคัญสำหรับผู้ประกอบการที่ต้องการปิดกิจการอย่างถูกต้องชำระบัญชีหลังเลิกกิจการ ทำอย่างไรให้ถูกต้อง ไม่ทิ้งภาระทางกฎหมาย?
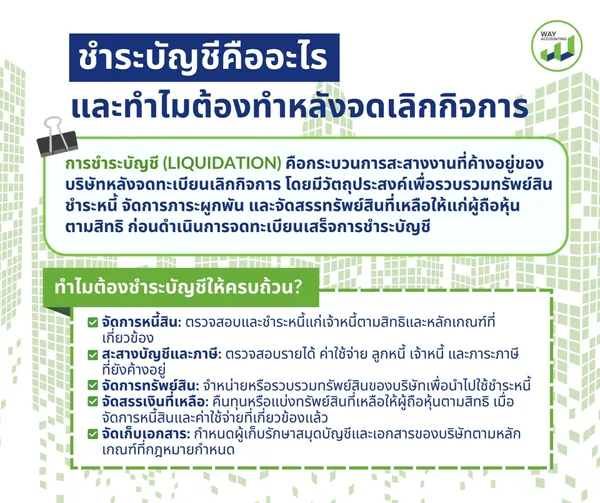
การชำระบัญชี (Liquidation) คือกระบวนการสะสางงานที่ค้างอยู่ของบริษัทหลังจดทะเบียนเลิกกิจการ โดยมีวัตถุประสงค์เพื่อรวบรวมทรัพย์สิน ชำระหนี้ จัดการภาระผูกพัน และจัดสรรทรัพย์สินที่เหลือให้แก่ผู้ถือหุ้นตามสิทธิ ก่อนดำเนินการจดทะเบียนเสร็จการชำระบัญชี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1249 บริษัทที่เลิกกันแล้วยังคงถือว่าตั้งอยู่ตราบเท่าที่จำเป็นเพื่อการชำระบัญชี ส่วนมาตรา 1250 กำหนดให้ผู้ชำระบัญชีมีหน้าที่สะสางงานที่ค้างอยู่ ชำระหนี้ และจัดการจำหน่ายทรัพย์สินของบริษัท ทั้งสองขั้นตอนมีวัตถุประสงค์ต่างกัน และไม่สามารถใช้แทนกันได้ จดทะเบียนเลิกบริษัท: เป็นการจดทะเบียนว่าบริษัทเลิกกิจการแล้ว และเข้าสู่กระบวนการชำระบัญชี ชำระบัญชี: เป็นการดำเนินการจัดการทรัพย์สิน หนี้สิน เจ้าหนี้ ลูกหนี้ และภาระต่าง ๆ ที่ยังค้างอยู่ จดทะเบียนเสร็จการชำระบัญชี: เป็นการยื่นจดทะเบียนเมื่อดำเนินการชำระบัญชีเสร็จสิ้นตามขั้นตอนที่กฎหมายกำหนด ดังนั้น การจดทะเบียนเลิกบริษัทเพียงอย่างเดียวจึงไม่ได้หมายความว่ากระบวนการปิดกิจการเสร็จสมบูรณ์แล้ว การชำระบัญชีช่วยให้บริษัทสามารถจัดการเรื่องสำคัญได้อย่างเป็นระบบ ได้แก่ จัดการหนี้สิน: ตรวจสอบและชำระหนี้แก่เจ้าหนี้ตามสิทธิและหลักเกณฑ์ที่เกี่ยวข้อง สะสางบัญชีและภาษี: ตรวจสอบรายได้ ค่าใช้จ่าย ลูกหนี้ เจ้าหนี้ และภาระภาษีที่ยังค้างอยู่ จัดการทรัพย์สิน: จำหน่ายหรือรวบรวมทรัพย์สินของบริษัทเพื่อนำไปใช้ชำระหนี้ จัดสรรเงินที่เหลือ: คืนทุนหรือแบ่งทรัพย์สินที่เหลือให้ผู้ถือหุ้นตามสิทธิ เมื่อจัดการหนี้สินและค่าใช้จ่ายที่เกี่ยวข้องแล้ว จัดเก็บเอกสาร: กำหนดผู้เก็บรักษาสมุดบัญชีและเอกสารของบริษัทตามหลักเกณฑ์ที่กฎหมายกำหนด หากบริษัทมีหนี้สินมากกว่าทรัพย์สิน ผู้ชำระบัญชีต้องพิจารณาดำเนินการตามกฎหมายที่เกี่ยวข้อง ไม่ควรแบ่งทรัพย์สินคืนให้ผู้ถือหุ้นก่อนจัดการสิทธิของเจ้าหนี้ชำระบัญชีคืออะไร และทำไมต้องทำหลังจดเลิกกิจการ
จดทะเบียนเลิกบริษัท กับจดทะเบียนเสร็จการชำระบัญชี ต่างกันอย่างไร?
ทำไมต้องชำระบัญชีให้ครบถ้วน?
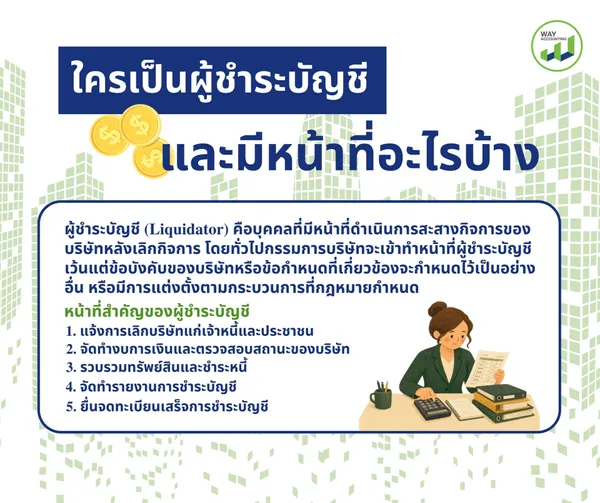
ผู้ชำระบัญชี (Liquidator) คือบุคคลที่มีหน้าที่ดำเนินการสะสางกิจการของบริษัทหลังเลิกกิจการ โดยทั่วไปกรรมการบริษัทจะเข้าทำหน้าที่ผู้ชำระบัญชี เว้นแต่ข้อบังคับของบริษัทหรือข้อกำหนดที่เกี่ยวข้องจะกำหนดไว้เป็นอย่างอื่น หรือมีการแต่งตั้งตามกระบวนการที่กฎหมายกำหนด แม้ผู้ชำระบัญชีจะเป็นกรรมการเดิม แต่หน้าที่ในช่วงชำระบัญชีมีเป้าหมายแตกต่างจากการบริหารธุรกิจตามปกติ เพราะต้องมุ่งจัดการกิจการที่ค้างอยู่และดำเนินการให้เป็นไปตามกฎหมาย 1. แจ้งการเลิกบริษัทแก่เจ้าหนี้และประชาชน โดยทั่วไป ผู้ชำระบัญชีต้องดำเนินการประกาศโฆษณาการเลิกบริษัทและส่งหนังสือแจ้งเจ้าหนี้ที่ปรากฏในสมุดบัญชีหรือเอกสารของบริษัทภายใน 14 วันนับแต่วันที่บริษัทเลิกกัน พร้อมดำเนินการจดทะเบียนเลิกภายในกำหนดเวลาตามกฎหมาย 2. จัดทำงบการเงินและตรวจสอบสถานะของบริษัท ผู้ชำระบัญชีต้องรวบรวมข้อมูลทางบัญชีและจัดทำงบดุลหรือเอกสารทางการเงินที่จำเป็น เพื่อให้ทราบถึงทรัพย์สิน หนี้สิน และภาระผูกพันของบริษัท โดยดำเนินการตรวจสอบบัญชีและประชุมผู้ถือหุ้นตามขั้นตอนที่กฎหมายกำหนด 3. รวบรวมทรัพย์สินและชำระหนี้ ผู้ชำระบัญชีต้องติดตามลูกหนี้ รวบรวมเงินและทรัพย์สินของบริษัท ตรวจสอบเจ้าหนี้ และดำเนินการชำระหนี้ตามหลักเกณฑ์ที่เกี่ยวข้อง หากมีข้อพิพาทหรือหนี้ที่ยังไม่สามารถสะสางได้ ต้องพิจารณาวิธีดำเนินการที่เหมาะสมตามกฎหมาย 4. จัดทำรายงานการชำระบัญชี หากการชำระบัญชียังไม่เสร็จสิ้น ผู้ชำระบัญชีมีหน้าที่จัดทำรายงานความคืบหน้าและยื่นต่อนายทะเบียนทุก 3 เดือนตามที่กฎหมายกำหนด หากการชำระบัญชียืดเยื้อเกินหนึ่งปี ยังมีหน้าที่เรียกประชุมใหญ่เมื่อสิ้นปีตามเงื่อนไขของกฎหมายด้วย 5. ยื่นจดทะเบียนเสร็จการชำระบัญชี เมื่อจัดการกิจการที่ค้างอยู่เสร็จสิ้นแล้ว ผู้ชำระบัญชีต้องจัดทำรายงานและเอกสารที่เกี่ยวข้อง ดำเนินการให้ผู้ถือหุ้นพิจารณาตามขั้นตอน และยื่นจดทะเบียนเสร็จการชำระบัญชีภายในกำหนดเวลา การไม่ดำเนินการตามขั้นตอนอาจทำให้การชำระบัญชีล่าช้า เกิดปัญหากับเจ้าหนี้ หรือมีหน้าที่ตามกฎหมายที่ยังไม่ได้ดำเนินการ นอกจากนี้ หากมีการจัดการทรัพย์สินหรือดำเนินการชำระบัญชีไม่ถูกต้อง อาจเกิดข้อพิพาทและความรับผิดตามกฎหมายได้ ทั้งนี้ ขึ้นอยู่กับข้อเท็จจริงของแต่ละกรณี ผู้ประกอบการจึงควรตรวจสอบหน้าที่ของผู้ชำระบัญชีตั้งแต่วันที่จดทะเบียนเลิกกิจการ ไม่ควรรอจนต้องยื่นเอกสารขั้นตอนสุดท้ายแล้วจึงเริ่มรวบรวมข้อมูลใครเป็นผู้ชำระบัญชี และมีหน้าที่อะไรบ้าง
หน้าที่สำคัญของผู้ชำระบัญชี
หากละเลยหน้าที่ผู้ชำระบัญชีจะเกิดอะไรขึ้น?
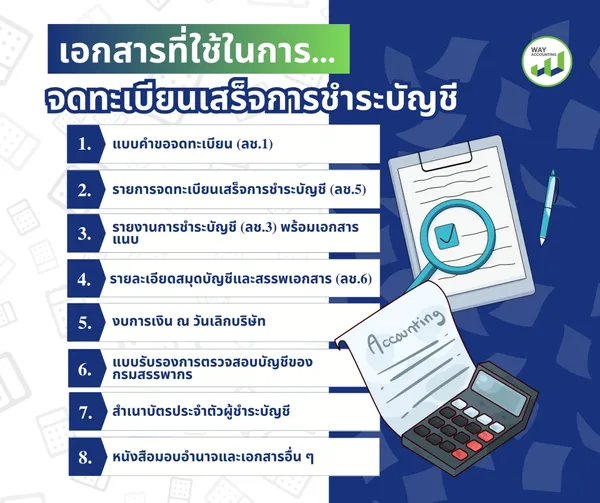
เอกสารสำหรับจดทะเบียนเสร็จการชำระบัญชีมีความสำคัญ เพราะใช้แสดงว่าผู้ชำระบัญชีได้ดำเนินการตามขั้นตอนที่เกี่ยวข้องแล้ว และมีข้อมูลประกอบการพิจารณาของนายทะเบียน รายการเอกสารข้างต้นเป็นแนวทางเบื้องต้น รายการที่ต้องยื่นจริงอาจแตกต่างกันตามสถานะของบริษัท ข้อเท็จจริงในการชำระบัญชี และหลักเกณฑ์ของนายทะเบียน จึงควรตรวจสอบคู่มือและแบบฟอร์มฉบับล่าสุดก่อนยื่นคำขอ 1. แบบคำขอจดทะเบียน (ลช.1) 2. รายการจดทะเบียนเสร็จการชำระบัญชี (ลช.5) 3. รายงานการชำระบัญชี (ลช.3) พร้อมเอกสารแนบ 4. รายละเอียดสมุดบัญชีและสรรพเอกสาร (ลช.6) 5. งบการเงิน ณ วันเลิกบริษัท 6. แบบรับรองการตรวจสอบบัญชีของกรมสรรพากร 7. สำเนาบัตรประจำตัวผู้ชำระบัญชี 8. หนังสือมอบอำนาจและเอกสารอื่น ๆ ก่อนยื่นจดทะเบียนเสร็จการชำระบัญชี ควรตรวจสอบประเด็นต่อไปนี้ให้ครบถ้วน ชื่อบริษัท เลขทะเบียน และข้อมูลผู้ชำระบัญชีตรงกับทะเบียน รายงานการชำระบัญชีสอดคล้องกับงบการเงินและข้อมูลทรัพย์สินหนี้สิน มีเอกสารเกี่ยวกับการประชุมผู้ถือหุ้นและการอนุมัติตามที่กฎหมายกำหนด มีหลักฐานการดำเนินการด้านบัญชีและภาษีที่เกี่ยวข้องครบถ้วน ระบุสถานที่และผู้รับผิดชอบในการเก็บรักษาสมุดบัญชีและเอกสารอย่างชัดเจน ลายมือชื่อและเอกสารประกอบคำขอเป็นไปตามข้อกำหนด การเตรียมเอกสารให้ถูกต้องตั้งแต่ต้นช่วยลดความเสี่ยงจากการถูกขอให้แก้ไขหรือส่งเอกสารเพิ่มเติม และช่วยให้กระบวนการจดทะเบียนดำเนินไปได้อย่างราบรื่นยิ่งขึ้นเอกสารที่ใช้ในการจดทะเบียนเสร็จการชำระบัญชี
เอกสารการจดทะเบียนเสร็จการชำระบัญชี
ใช้ยื่นคำขอจดทะเบียนเสร็จการชำระบัญชี
แสดงรายการจดทะเบียนว่าการชำระบัญชีเสร็จสิ้นแล้ว
แสดงผลการดำเนินการชำระบัญชี
ระบุรายละเอียดเอกสารและการเก็บรักษาเอกสารของบริษัท
แสดงข้อมูลทางการเงิน ณ วันที่เกี่ยวข้องกับการเลิกบริษัท
ใช้ประกอบการจดทะเบียนตามข้อกำหนดที่เกี่ยวข้อง
ใช้ยืนยันตัวบุคคลของผู้ลงนามในคำขอ
ใช้เมื่อมีการมอบอำนาจหรือมีเงื่อนไขเฉพาะที่ต้องแสดงหลักฐานข้อควรตรวจสอบก่อนยื่นเอกสาร
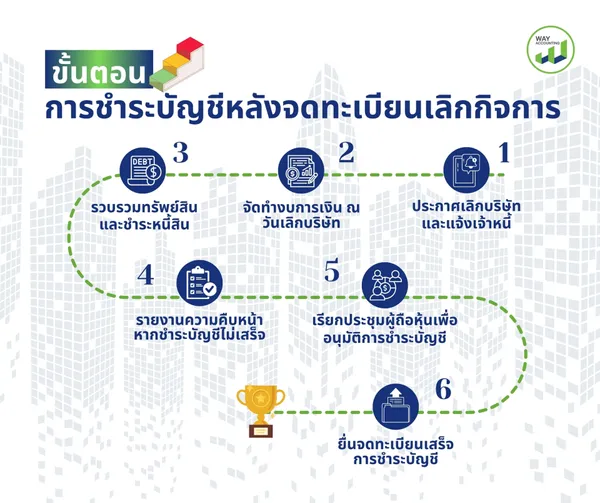
การชำระบัญชีหลังจดเลิกกิจการควรดำเนินการตามลำดับ เพื่อให้การจัดการทรัพย์สิน หนี้สิน และเอกสารเป็นไปอย่างถูกต้อง โดยมีขั้นตอนสำคัญดังนี้ 1. ประกาศเลิกบริษัทและแจ้งเจ้าหนี้ ผู้ชำระบัญชีต้องประกาศโฆษณาการเลิกบริษัทในหนังสือพิมพ์แห่งท้องที่อย่างน้อย 1 ครั้ง และส่งหนังสือแจ้งเจ้าหนี้ทางไปรษณีย์ลงทะเบียน หากมีเจ้าหนี้ที่ต้องแจ้ง โดยทั่วไปต้องดำเนินการภายใน 14 วันนับแต่วันที่บริษัทเลิกกัน 2. จัดทำงบการเงิน ณ วันเลิกบริษัท จัดทำงบการเงิน ณ วันที่บริษัทเลิกกัน หรือวันที่นายทะเบียนรับจดทะเบียนเลิกบริษัท และส่งให้ผู้สอบบัญชีรับอนุญาตตรวจสอบและรับรองความถูกต้อง จากนั้นดำเนินการประชุมผู้ถือหุ้นเพื่ออนุมัติงบการเงินตามขั้นตอนที่เกี่ยวข้อง 3. รวบรวมทรัพย์สินและชำระหนี้สิน ผู้ชำระบัญชีต้องรวบรวมทรัพย์สิน จำหน่ายทรัพย์สินเมื่อจำเป็น เรียกเก็บเงินจากลูกหนี้ ชำระหนี้แก่เจ้าหนี้ และจ่ายค่าใช้จ่ายในการชำระบัญชี หากมีเงินเหลือหลังจัดการภาระต่าง ๆ แล้ว จึงคืนทุนแก่ผู้ถือหุ้นตามสัดส่วนหรือข้อบังคับของบริษัท 4. รายงานความคืบหน้าหากชำระบัญชีไม่เสร็จ หากไม่สามารถชำระบัญชีให้เสร็จภายใน 3 เดือนนับจากวันเลิกบริษัท ผู้ชำระบัญชีต้องยื่นรายงานการชำระบัญชีแบบ ลช.3 ทุก 3 เดือน และหากยังไม่เสร็จภายใน 1 ปี ต้องเรียกประชุมใหญ่เมื่อสิ้นปีทุกปี พร้อมรายงานความคืบหน้าตามที่กฎหมายกำหนด 5. เรียกประชุมผู้ถือหุ้นเพื่ออนุมัติการชำระบัญชี เมื่อสะสางกิจการที่ค้างอยู่เสร็จสิ้น ผู้ชำระบัญชีต้องออกหนังสือนัดประชุมผู้ถือหุ้นตามกำหนดเวลาและวิธีการที่กฎหมายหรือข้อบังคับบริษัทกำหนด เพื่อพิจารณาอนุมัติรายงานการชำระบัญชี 6. ยื่นจดทะเบียนเสร็จการชำระบัญชี หลังที่ประชุมอนุมัติรายงานการชำระบัญชี ผู้ชำระบัญชีต้องจัดเตรียมเอกสารและยื่นจดทะเบียนเสร็จการชำระบัญชีต่อนายทะเบียนภายใน 14 วันนับแต่วันที่ประชุมอนุมัติ แม้จะจดทะเบียนเสร็จการชำระบัญชีแล้ว ผู้เกี่ยวข้องยังควรตรวจสอบว่ามีหน้าที่อื่นที่ต้องดำเนินการต่อหรือไม่ โดยเฉพาะการจัดเก็บเอกสารบัญชีและหลักฐานภาษี รวมถึงการจัดการข้อเรียกร้องหรือข้อพิพาทที่อาจยังมีอยู่ตามข้อเท็จจริงและกฎหมาย การดำเนินการครบถ้วนตั้งแต่ต้นจึงช่วยลดความเสี่ยงจากงานค้างและทำให้การปิดกิจการเป็นไปอย่างเป็นระบบมากขึ้นขั้นตอนการชำระบัญชีหลังจดทะเบียนเลิกกิจการ
หลังจดทะเบียนเสร็จการชำระบัญชีแล้ว ยังต้องระวังเรื่องอะไร?
การจดเลิกกิจการและชำระบัญชีมีรายละเอียดมากกว่าการยื่นเอกสารเพียงครั้งเดียว เพราะต้องจัดการทั้งทะเบียนนิติบุคคล บัญชี ภาษี ทรัพย์สิน หนี้สิน และเอกสารประกอบให้สอดคล้องกัน หากผู้ประกอบการไม่คุ้นเคยกับขั้นตอน อาจเกิดความล่าช้าหรือมีรายการที่ยังดำเนินการไม่ครบถ้วน Way Accounting ให้บริการจดเลิกกิจการและช่วยดูแลขั้นตอนที่เกี่ยวข้อง เพื่อให้เจ้าของธุรกิจสามารถวางแผนการปิดกิจการได้อย่างเป็นระบบ ตั้งแต่การตรวจสอบข้อมูลเบื้องต้น การเตรียมเอกสาร การประสานงานด้านบัญชีและภาษี ไปจนถึงการยื่นจดทะเบียนเสร็จการชำระบัญชีตามขอบเขตบริการที่ตกลงกัน บริการนี้เหมาะสำหรับผู้ประกอบการที่ต้องการปิดบริษัท แต่ไม่แน่ใจว่าต้องเริ่มจากจุดใด มีเอกสารอะไรบ้าง หรือยังมีภาระบัญชีและภาษีส่วนใดที่ต้องจัดการก่อนดำเนินการขั้นสุดท้าย ก่อนเริ่มจดเลิกกิจการ ควรตรวจสอบสถานะของบริษัทให้ครบถ้วน ทั้งทรัพย์สิน หนี้สิน เอกสารบัญชี และภาระภาษี เพื่อกำหนดแนวทางดำเนินการให้เหมาะสมกับข้อเท็จจริงของแต่ละกิจการ หากกำลังวางแผนปิดบริษัท สามารถติดต่อ Way Accounting เพื่อสอบถามแนวทางการดำเนินการและขอบเขตบริการที่เหมาะสมกับธุรกิจของคุณ WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย Call : 0983626426Way Accounting ให้บริการจดเลิกกิจการ ถูกต้อง ปลอดภัย ไม่มีภาระทางกฎหมาย
Line : @wayaccount
Facebook : Way Accounting