

ภาษีกลางปี ยื่นถูก ปลอดภัย ไร้ค่าปรับ
ภาษีกลางปี ยื่นถูก ปลอดภัย ไร้ค่าปรับ
ภาษีกลางปี เป็นเรื่องที่ผู้ประกอบการและนิติบุคคลไม่ควรมองข้าม เพราะเป็นการประเมินผลประกอบการและภาระภาษีระหว่างปี เพื่อให้การเสียภาษีสอดคล้องกับผลกำไรที่คาดว่าจะเกิดขึ้นจริง หากยื่นแบบไม่ถูกต้อง ประมาณการกำไรคลาดเคลื่อน หรือยื่นล่าช้า อาจนำไปสู่เบี้ยปรับ เงินเพิ่ม และค่าใช้จ่ายที่ไม่จำเป็น ดังนั้น การทำความเข้าใจหลักเกณฑ์การยื่นภาษีกลางปีตั้งแต่ต้น จึงเป็นอีกหนึ่งปัจจัยที่ช่วยให้ธุรกิจบริหารภาษีได้อย่างมีประสิทธิภาพและถูกต้องตามกฎหมาย
แต่ใครบ้างที่มีหน้าที่ยื่น ภ.ง.ด.51? ภาษีกลางปีคำนวณอย่างไร? หากประมาณการกำไรผิดพลาดจะมีค่าปรับหรือไม่? และมีวิธีใดที่จะช่วยลดความเสี่ยงจากการประมาณกำไรขาดเกิน 25% ได้บ้าง? บทความนี้ได้รวบรวมประเด็นสำคัญที่ผู้ประกอบการควรรู้ไว้อย่างครบถ้วน เพื่อให้คุณสามารถยื่นภาษีกลางปีได้อย่างมั่นใจ ลดความเสี่ยงจากค่าปรับ และวางแผนภาษีของธุรกิจได้อย่างเหมาะสม
ภาษีกลางปีสำคัญอย่างไร
ภาษีกลางปี ไม่ได้เป็นเพียงหน้าที่ ที่กฎหมายกำหนดให้ผู้ประกอบการบางประเภทต้องปฏิบัติเท่านั้น แต่ยังเป็นเครื่องมือสำคัญที่ช่วยสะท้อนผลการดำเนินงานของธุรกิจในช่วงครึ่งปีแรก และช่วยให้การชำระภาษีเป็นไปอย่างเหมาะสมกับประมาณการกำไรของกิจการ หากละเลยหรือเข้าใจหลักเกณฑ์ไม่ถูกต้อง อาจส่งผลกระทบต่อภาระภาษีและค่าใช้จ่ายที่ตามมาได้ ในหัวข้อนี้ เราจะพาไปทำความเข้าใจว่าทำไมภาษีกลางปีจึงมีความสำคัญ และเหตุใดผู้ประกอบการจึงไม่ควรมองข้าม
ความสำคัญของภาษีกลางปี
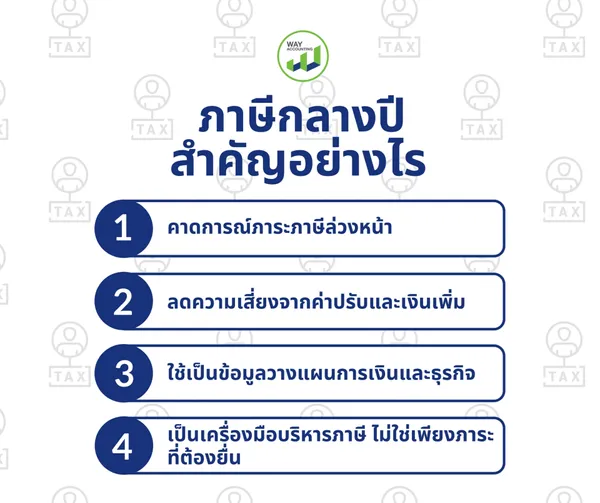
1. คาดการณ์ภาระภาษีล่วงหน้า
การยื่น ภ.ง.ด.51 ทำให้ผู้ประกอบการต้องประเมินกำไรสุทธิของทั้งรอบบัญชีและคำนวณภาษีไว้ล่วงหน้า จึงช่วยให้ทราบแนวโน้มภาษีที่ธุรกิจต้องชำระ และสามารถเตรียมเงินไว้รองรับภาระภาษีได้อย่างเหมาะสม
2. ลดความเสี่ยงจากค่าปรับและเงินเพิ่ม
การประเมินกำไรและภาษีตั้งแต่กลางปี ช่วยให้ผู้ประกอบการมีเวลาตรวจสอบข้อมูลและเตรียมการยื่นแบบให้ถูกต้องและทันกำหนด ลดความเสี่ยงจากการยื่นล่าช้า รวมถึงการประมาณการกำไรสุทธิคลาดเคลื่อนจนเกิดภาระเงินเพิ่มตามที่กฎหมายกำหนด
3. ใช้เป็นข้อมูลวางแผนการเงินและธุรกิจ
การประเมินรายได้ ค่าใช้จ่าย และกำไรสุทธิของทั้งปี ทำให้ผู้ประกอบการเห็นแนวโน้มผลประกอบการตั้งแต่กลางปี ข้อมูลเหล่านี้สามารถนำไปใช้วางแผนกระแสเงินสด การควบคุมค่าใช้จ่าย การเตรียมเงินทุนหมุนเวียน รวมถึงปรับแผนธุรกิจในช่วงที่เหลือของปีได้
4. เป็นเครื่องมือบริหารภาษี ไม่ใช่เพียงภาระที่ต้องยื่น
ภ.ง.ด.51 ไม่ได้มีความสำคัญเพียงเพราะเป็นแบบภาษีที่ต้องยื่นตามกฎหมาย แต่ยังเป็นโอกาสให้ธุรกิจได้ทบทวนผลประกอบการและประเมินภาระภาษีของตัวเองระหว่างปี ช่วยให้ผู้ประกอบการวางแผนการเงินและภาษีได้อย่างเป็นระบบ พร้อมลดความเสี่ยงจากปัญหาที่อาจเกิดขึ้นเมื่อถึงสิ้นรอบบัญชี
ใครมีหน้าที่ยื่นแบบ ภ.ง.ด. 51
โดยทั่วไป ผู้ที่มีหน้าที่ยื่นแบบ ภ.ง.ด.51 คือ บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่จัดตั้งตามกฎหมายไทย ซึ่งประกอบกิจการในประเทศไทยและมีหน้าที่เสียภาษีเงินได้นิติบุคคล รวมถึง กิจการร่วมค้า (Joint Venture) ที่กฎหมายกำหนดให้ถือเป็นนิติบุคคลสำหรับการเสียภาษี
นอกจากนี้ กิจการที่จะต้องยื่นแบบจะต้องมี รอบระยะเวลาบัญชีครบ 12 เดือน หากเป็นนิติบุคคลที่เพิ่งจัดตั้งใหม่และรอบบัญชีแรกยังไม่ครบ 12 เดือน จะยังไม่มีหน้าที่ยื่นแบบ ภ.ง.ด.51 ในรอบบัญชีนั้น
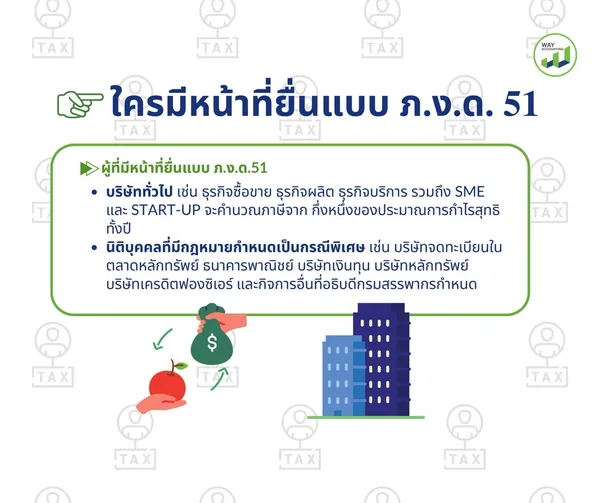
ผู้ที่มีหน้าที่ยื่นแบบ ภ.ง.ด.51
บริษัททั่วไป เช่น ธุรกิจซื้อขาย ธุรกิจผลิต ธุรกิจบริการ รวมถึง SME และ Start-up จะคำนวณภาษีจาก กึ่งหนึ่งของประมาณการกำไรสุทธิทั้งปี
นิติบุคคลที่มีกฎหมายกำหนดเป็นกรณีพิเศษ เช่น บริษัทจดทะเบียนในตลาดหลักทรัพย์ ธนาคารพาณิชย์ บริษัทเงินทุน บริษัทหลักทรัพย์ บริษัทเครดิตฟองซิเอร์ และกิจการอื่นที่อธิบดีกรมสรรพากรกำหนด จะคำนวณภาษีจาก ผลประกอบการจริงในช่วง 6 เดือนแรกของรอบบัญชี พร้อมแนบงบการเงินที่ผู้สอบบัญชีรับรองประกอบการยื่นแบบ
ผู้ที่ไม่มีหน้าที่ยื่นแบบ ภ.ง.ด.51
ในทางกลับกัน ผู้เสียภาษีบางประเภท ไม่ต้องยื่นแบบ ภ.ง.ด.51 ได้แก่
บุคคลธรรมดา เนื่องจากแบบ ภ.ง.ด.51 ใช้สำหรับการยื่นภาษีเงินได้นิติบุคคลเท่านั้น
มูลนิธิหรือสมาคม ที่เสียภาษีตามหลักเกณฑ์เฉพาะของกฎหมาย และไม่ต้องประมาณการกำไรสุทธิเพื่อยื่นแบบ ภ.ง.ด.51
นิติบุคคลที่เพิ่งจัดตั้งใหม่ ซึ่งรอบระยะเวลาบัญชีแรกยังไม่ครบ 12 เดือน จึงได้รับการยกเว้นไม่ต้องยื่นแบบในรอบบัญชีนั้น
หากไม่แน่ใจว่าธุรกิจของตนเข้าข่ายต้องยื่น ภ.ง.ด.51 หรือไม่ ควรตรวจสอบประเภทกิจการและรอบระยะเวลาบัญชีให้ครบถ้วนก่อนถึงกำหนดยื่นแบบ เพื่อป้องกันการยื่นผิดหรือเสียค่าปรับโดยไม่จำเป็น
วิธีคำนวณภาษีกลางปี
การคำนวณ ภาษีกลางปี สำหรับนิติบุคคลในแบบ ภ.ง.ด.51 ถือเป็นขั้นตอนสำคัญที่เจ้าของธุรกิจไม่ควรมองข้าม เพราะเป็นการประมาณการกำไรสุทธิของกิจการเพื่อคำนวณและชำระภาษีเงินได้นิติบุคคลครึ่งรอบระยะเวลาบัญชี หากคำนวณคลาดเคลื่อนหรือประมาณการไม่เหมาะสม อาจส่งผลต่อภาระภาษีและมีค่าใช้จ่ายเพิ่มเติมตามหลักเกณฑ์ของกรมสรรพากรได้ ดังนั้น การเข้าใจหลักการคำนวณ ภ.ง.ด.51 ตั้งแต่พื้นฐาน วิธีคิด ไปจนถึงข้อควรระวังที่ผู้ประกอบการมักพลาด จะช่วยให้สามารถวางแผนภาษีได้อย่างถูกต้อง ลดความเสี่ยง และบริหารกระแสเงินสดของธุรกิจได้อย่างมีประสิทธิภาพมากขึ้น
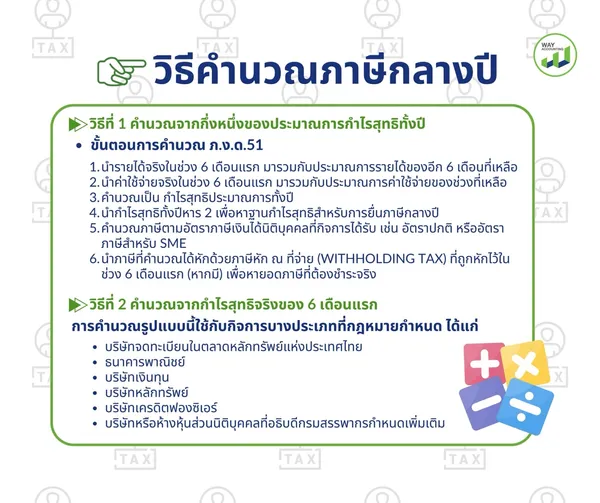
วิธีที่ 1 คำนวณจากกึ่งหนึ่งของประมาณการกำไรสุทธิทั้งปี
วิธีนี้ใช้กับ บริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไป เช่น ธุรกิจซื้อขายสินค้า ธุรกิจบริการ ธุรกิจผลิต รวมถึงกิจการ SME และสตาร์ทอัพ โดยผู้ประกอบการจะต้องประมาณการผลประกอบการของ ทั้งรอบปีบัญชี ไม่ใช่เฉพาะผลการดำเนินงานในช่วง 6 เดือนแรก
ขั้นตอนการคำนวณ ภ.ง.ด.51
นำรายได้จริงในช่วง 6 เดือนแรก มารวมกับประมาณการรายได้ของอีก 6 เดือนที่เหลือ
นำค่าใช้จ่ายจริงในช่วง 6 เดือนแรก มารวมกับประมาณการค่าใช้จ่ายของช่วงที่เหลือ
คำนวณเป็น กำไรสุทธิประมาณการทั้งปี
นำกำไรสุทธิทั้งปีหาร 2 เพื่อหาฐานกำไรสุทธิสำหรับการยื่นภาษีกลางปี
คำนวณภาษีตามอัตราภาษีเงินได้นิติบุคคลที่กิจการได้รับ เช่น อัตราปกติ หรืออัตราภาษีสำหรับ SME
นำภาษีที่คำนวณได้หักด้วยภาษีหัก ณ ที่จ่าย (Withholding Tax) ที่ถูกหักไว้ในช่วง 6 เดือนแรก (หากมี) เพื่อหายอดภาษีที่ต้องชำระจริง
ข้อควรระวังในการประมาณการกำไร
การประมาณการกำไรสุทธิสำหรับการยื่น ภ.ง.ด.51 ควรอ้างอิงข้อมูลที่ใกล้เคียงความเป็นจริงมากที่สุด เพราะหากประมาณการกำไรสุทธิต่ำกว่ากำไรสุทธิจริงเมื่อสิ้นปี เกิน 25% โดยไม่มีเหตุอันสมควร กิจการอาจต้องชำระเบี้ยปรับและเงินเพิ่มตามที่กฎหมายกำหนด
วิธีที่ 2 คำนวณจากกำไรสุทธิจริงของ 6 เดือนแรก
การคำนวณรูปแบบนี้ใช้กับกิจการบางประเภทที่กฎหมายกำหนด ได้แก่
บริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย
ธนาคารพาณิชย์
บริษัทเงินทุน
บริษัทหลักทรัพย์
บริษัทเครดิตฟองซิเอร์
บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่อธิบดีกรมสรรพากรกำหนดเพิ่มเติม
กิจการกลุ่มนี้จะใช้ กำไรสุทธิที่เกิดขึ้นจริงในช่วง 6 เดือนแรกของรอบบัญชี มาคำนวณภาษีโดยตรง ไม่ต้องประมาณการผลประกอบการทั้งปีเหมือนวิธีแรก และงบการเงินที่ใช้ยื่นต้องผ่านการตรวจสอบและรับรองโดย ผู้สอบบัญชีรับอนุญาต (CPA)
ตัวอย่างการคำนวณภาษีกลางปี (ภ.ง.ด.51)
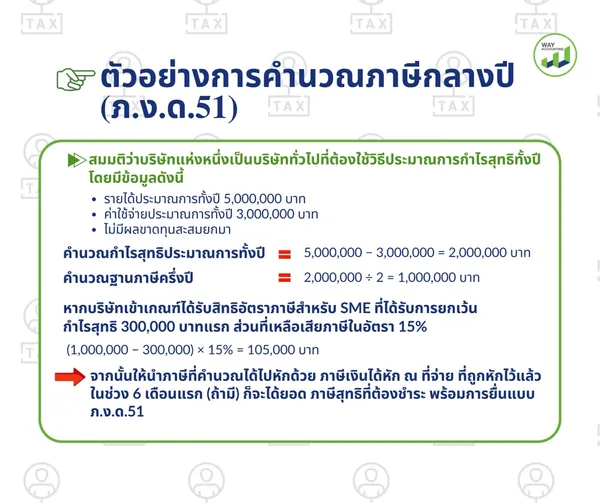
สมมติว่าบริษัทแห่งหนึ่งเป็นบริษัททั่วไปที่ต้องใช้วิธีประมาณการกำไรสุทธิทั้งปี โดยมีข้อมูลดังนี้
รายได้ประมาณการทั้งปี 5,000,000 บาท
ค่าใช้จ่ายประมาณการทั้งปี 3,000,000 บาท
ไม่มีผลขาดทุนสะสมยกมา
คำนวณกำไรสุทธิประมาณการทั้งปี
5,000,000 − 3,000,000 = 2,000,000 บาท
คำนวณฐานภาษีครึ่งปี
2,000,000 ÷ 2 = 1,000,000 บาท
หากบริษัทเข้าเกณฑ์ได้รับสิทธิอัตราภาษีสำหรับ SME ที่ได้รับการยกเว้นกำไรสุทธิ 300,000 บาทแรก ส่วนที่เหลือเสียภาษีในอัตรา 15%
(1,000,000 − 300,000) × 15% = 105,000 บาท
จากนั้นให้นำภาษีที่คำนวณได้ไปหักด้วย ภาษีเงินได้หัก ณ ที่จ่าย ที่ถูกหักไว้แล้วในช่วง 6 เดือนแรก (ถ้ามี) ก็จะได้ยอด ภาษีสุทธิที่ต้องชำระ พร้อมการยื่นแบบ ภ.ง.ด.51
หมายเหตุ: อัตราภาษีเงินได้นิติบุคคลอาจแตกต่างกันตามประเภทและคุณสมบัติของกิจการ ดังนั้นก่อนยื่นแบบ ภ.ง.ด.51 ควรตรวจสอบสิทธิประโยชน์ทางภาษีและอัตราภาษีที่ใช้กับธุรกิจของตนให้ถูกต้อง เพื่อป้องกันการคำนวณผิดพลาดและลดความเสี่ยงจากการถูกประเมิน
ภาษีกลางปี
หลังจากทราบ วิธีคำนวณภาษีกลางปี (ภ.ง.ด.51) และสามารถประมาณการภาษีที่ต้องชำระได้แล้ว อีกเรื่องที่ผู้ประกอบการไม่ควรมองข้ามคือ ผลกระทบหากไม่ยื่นแบบ ภ.ง.ด.51 หรือยื่นล่าช้ากว่ากำหนด เพราะแม้จะคำนวณภาษีได้ถูกต้อง แต่หากไม่ปฏิบัติตามหน้าที่ในการยื่นแบบ ก็อาจต้องรับภาระค่าปรับ เงินเพิ่ม หรือบทลงโทษตามที่กฎหมายกำหนด ดังนั้น ก่อนยื่น ภาษีกลางปี ให้เรียบร้อย มาทำความเข้าใจว่ามีความเสี่ยงอะไรบ้างหากละเลยหน้าที่นี้ และจะเตรียมตัวอย่างไรเพื่อลดปัญหาที่อาจเกิดขึ้นในอนาคต
ประเภทของค่าปรับและบทลงโทษ
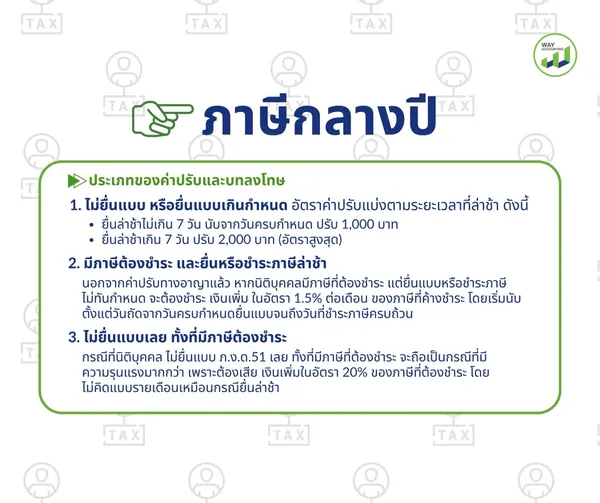
หากไม่ยื่นแบบ ภ.ง.ด.51 หรือยื่นแบบไม่ถูกต้อง นิติบุคคลอาจต้องรับผิดทั้งค่าปรับ เงินเพิ่ม และบทลงโทษตามประมวลรัษฎากร ซึ่งสามารถแบ่งออกเป็น 4 กรณีหลัก ดังนี้
1. ไม่ยื่นแบบ หรือยื่นแบบเกินกำหนด
หากนิติบุคคลไม่ยื่นแบบ ภ.ง.ด.51 หรือยื่นล่าช้ากว่ากำหนดภายใน 2 เดือนนับจากวันสิ้นสุด 6 เดือนแรกของรอบระยะเวลาบัญชี จะมีความผิดตาม มาตรา 35 แห่งประมวลรัษฎากร และมีโทษปรับทางอาญาไม่เกิน 2,000 บาท เว้นแต่จะพิสูจน์ได้ว่ามีเหตุสุดวิสัย
อัตราค่าปรับแบ่งตามระยะเวลาที่ล่าช้า ดังนี้
ยื่นล่าช้าไม่เกิน 7 วัน นับจากวันครบกำหนด ปรับ 1,000 บาท
ยื่นล่าช้าเกิน 7 วัน ปรับ 2,000 บาท (อัตราสูงสุด)
2. มีภาษีต้องชำระ และยื่นหรือชำระภาษีล่าช้า
นอกจากค่าปรับทางอาญาแล้ว หากนิติบุคคลมีภาษีที่ต้องชำระ แต่ยื่นแบบหรือชำระภาษีไม่ทันกำหนด จะต้องชำระ เงินเพิ่ม ในอัตรา 1.5% ต่อเดือน ของภาษีที่ค้างชำระ โดยเริ่มนับตั้งแต่วันถัดจากวันครบกำหนดยื่นแบบจนถึงวันที่ชำระภาษีครบถ้วน ทั้งนี้ เศษของเดือนให้นับเป็น 1 เดือน และเงินเพิ่มจะคิดสะสมจนมีจำนวนไม่เกิน 20% ของภาษีที่ต้องชำระ
3. ไม่ยื่นแบบเลย ทั้งที่มีภาษีต้องชำระ
กรณีที่นิติบุคคล ไม่ยื่นแบบ ภ.ง.ด.51 เลย ทั้งที่มีภาษีที่ต้องชำระ จะถือเป็นกรณีที่มีความรุนแรงมากกว่า เพราะต้องเสีย เงินเพิ่มในอัตรา 20% ของภาษีที่ต้องชำระ โดยไม่คิดแบบรายเดือนเหมือนกรณียื่นล่าช้า
อัตราดังกล่าวถือว่าสูงกว่าการยื่นแบบภาษีบางประเภท เช่น ภ.ง.ด.1, ภ.ง.ด.3, ภ.ง.ด.50 และ ภ.ง.ด.53 ที่โดยทั่วไปจะคิดเงินเพิ่มในอัตรา 1.5% ต่อเดือน ตามระยะเวลาที่ค้างชำระ
วิธีลดความเสี่ยงการโดนค่าปรับเพราะประมาณกำไรขาดเกิน 25 %
ปัญหาที่ผู้ประกอบการหลายรายมักพบ ในการยื่นภาษีกลางปี ปัคือ เมื่อสิ้นรอบบัญชีและยื่นแบบ ภ.ง.ด.50 แล้วนำกำไรสุทธิที่เกิดขึ้นจริงมาเปรียบเทียบกับตัวเลขที่เคยประมาณการไว้ใน ภ.ง.ด.51 กลับพบว่าประมาณการกำไรสุทธิต่ำกว่าความเป็นจริงเกิน 25% โดยไม่มีเหตุอันสมควร ซึ่งถือว่าเป็นการประมาณการที่คลาดเคลื่อนเกินกว่าหลักเกณฑ์ที่กฎหมายกำหนด และอาจส่งผลให้ต้องชำระเงินเพิ่มตามประมวลรัษฎากร
ประมาณการกำไรสุทธิคลาดเคลื่อนเกิน 25%
การประมาณการกำไรสุทธิเกิน 25% ในบริบทของ ภ.ง.ด.51 หมายถึง การที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล ประมาณการกำไรสุทธิไว้ต่ำกว่ากำไรสุทธิที่เกิดขึ้นจริงเกิน 25% ไม่ใช่ประมาณการ "เกิน" ความเป็นจริง
กล่าวคือ กฎหมายกำหนดว่า หากบริษัทประมาณการกำไรสุทธิต่ำเกินไป จนภาษีครึ่งปีที่ยื่นชำระ น้อยกว่าครึ่งหนึ่งของภาษีที่ต้องชำระจากกำไรสุทธิจริงทั้งปีเกิน 25% และไม่มีเหตุอันสมควร บริษัทอาจต้องเสีย เงินเพิ่ม 20% ของภาษีที่ขาดไป ตามมาตรา 67 ทวิ แห่งประมวลรัษฎากร
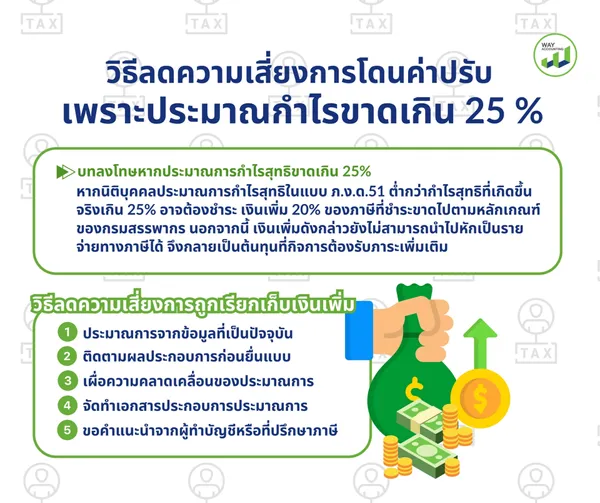
บทลงโทษหากประมาณการกำไรสุทธิขาดเกิน 25%
หากนิติบุคคลประมาณการกำไรสุทธิในแบบ ภ.ง.ด.51 ต่ำกว่ากำไรสุทธิที่เกิดขึ้นจริงเกิน 25% โดยไม่มีเหตุอันสมควร อาจต้องชำระ เงินเพิ่ม 20% ของภาษีที่ชำระขาดไปตามหลักเกณฑ์ของกรมสรรพากร นอกจากนี้ เงินเพิ่มดังกล่าวยังไม่สามารถนำไปหักเป็นรายจ่ายทางภาษีได้ จึงกลายเป็นต้นทุนที่กิจการต้องรับภาระเพิ่มเติม
วิธีลดความเสี่ยงการถูกเรียกเก็บเงินเพิ่ม
1. ประมาณการจากข้อมูลที่เป็นปัจจุบัน
ใช้ผลประกอบการจริงในช่วง 6 เดือนแรกเป็นข้อมูลอ้างอิง พร้อมประเมินรายได้ ต้นทุน และค่าใช้จ่ายของช่วงเวลาที่เหลือให้สอดคล้องกับสถานการณ์ของธุรกิจมากที่สุด
2. ติดตามผลประกอบการก่อนยื่นแบบ
ตรวจสอบแนวโน้มรายได้และกำไรของกิจการก่อนยื่น ภ.ง.ด.51 หากธุรกิจมีการเติบโตหรือชะลอตัวจากปีก่อน ควรปรับประมาณการให้เหมาะสม ไม่ควรยึดตัวเลขเดิมเพียงอย่างเดียว
3. เผื่อความคลาดเคลื่อนของประมาณการ
สำหรับธุรกิจที่มีรายได้ไม่แน่นอนหรือขึ้นอยู่กับฤดูกาล ควรคำนึงถึงความผันผวนของรายได้ เพื่อให้ประมาณการใกล้เคียงความเป็นจริงมากที่สุด
4. จัดทำเอกสารประกอบการประมาณการ
จัดเก็บข้อมูลทางบัญชี งบการเงิน และเอกสารที่ใช้ประกอบการประมาณการไว้ให้ครบถ้วน เพื่อใช้เป็นหลักฐานหากกรมสรรพากรขอให้ชี้แจงในภายหลัง
5. ขอคำแนะนำจากผู้ทำบัญชีหรือที่ปรึกษาภาษี
ก่อนยื่นแบบ ภ.ง.ด.51 ควรให้ผู้ทำบัญชีหรือผู้เชี่ยวชาญด้านภาษีช่วยตรวจสอบตัวเลข เพื่อให้การประมาณการเป็นไปอย่างเหมาะสมและลดความเสี่ยงจากความคลาดเคลื่อน
เหตุอันสมควรที่อาจได้รับการยกเว้นเงินเพิ่ม
แม้ผลกำไรสุทธิจริงจะสูงกว่าที่ประมาณการไว้เกิน 25% แต่หากนิติบุคคลสามารถแสดงได้ว่าความคลาดเคลื่อนเกิดจาก เหตุอันสมควร และไม่ได้มีเจตนาประมาณการกำไรสุทธิต่ำกว่าความเป็นจริง กรมสรรพากรอาจพิจารณายกเว้นการเรียกเก็บเงินเพิ่มได้เป็นรายกรณี ดังนั้น ผู้ประกอบการควรจัดเตรียมเอกสารและข้อมูลที่เกี่ยวข้องไว้ให้ครบถ้วน รวมถึงปรึกษาผู้เชี่ยวชาญด้านภาษีเมื่อมีข้อสงสัยหรือกรณีที่ซับซ้อน
Way Accounting ผู้ช่วยด้านบัญชีและภาษี ที่พร้อมให้ธุรกิจเติบโตอย่างมั่นใจ
การยื่นภาษีกลางปี และการประมาณการกำไรสุทธิให้ถูกต้อง ไม่ใช่เรื่องง่าย แต่ก็ไม่จำเป็นต้องจัดการเพียงลำพัง Way Accounting พร้อมดูแลบัญชีและภาษีแบบครบวงจร ตั้งแต่จัดทำบัญชีรายเดือน ปิดงบการเงิน วางแผนภาษี ประมาณการกำไรสุทธิ ไปจนถึงยื่นแบบภาษีทุกประเภทอย่างถูกต้องและตรงตามกำหนด
ด้วยทีมผู้เชี่ยวชาญด้านบัญชีและภาษี เราช่วยวิเคราะห์ผลประกอบการ ติดตามรายได้และค่าใช้จ่าย พร้อมให้คำแนะนำในการวางแผนภาษีอย่างรอบคอบ เพื่อให้การประมาณการกำไรสุทธิใกล้เคียงความเป็นจริง ลดความเสี่ยงจากการถูกเรียกเก็บเงินเพิ่มกรณีประมาณการกำไรสุทธิคลาดเคลื่อน รวมถึงให้คำปรึกษาและช่วยเตรียมข้อมูลหากธุรกิจมีเหตุอันสมควรที่ต้องชี้แจงต่อกรมสรรพากร
เพราะการบริหารภาษีที่ดี ไม่ได้ช่วยแค่ลดความเสี่ยง แต่ยังช่วยให้ธุรกิจวางแผนการเงินได้อย่างมีประสิทธิภาพ ให้ Way Accounting เป็นผู้ช่วยดูแลทุกเรื่องบัญชีและภาษี เพื่อให้คุณมีเวลามุ่งสร้างโอกาสและขยายธุรกิจได้อย่างเต็มศักยภาพ พร้อมอุ่นใจว่าทุกขั้นตอนเป็นไปอย่างถูกต้องตามกฎหมาย
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting