

มาตรา 105 ทวิ คืออะไร
มาตรา 105 ทวิ คืออะไร
คุ้นเคยกับคำว่ามาตรา 105 ทวิ กันหรือไม่คะ แต่สำหรับผู้ประกอบการบางคนอาจจะรู้จักและคุ้นเคยเป็นอย่างดี แต่สำหรับผู้ประกอบการมือใหม่อาจจะไม่คุ้นเคยกับมาตรา 105 ทวิ แต่ไม่ต้องกังวลไป! เพราะวันนี้เวย์ได้รวบรวมคำตอบมาให้แล้วค่ะ
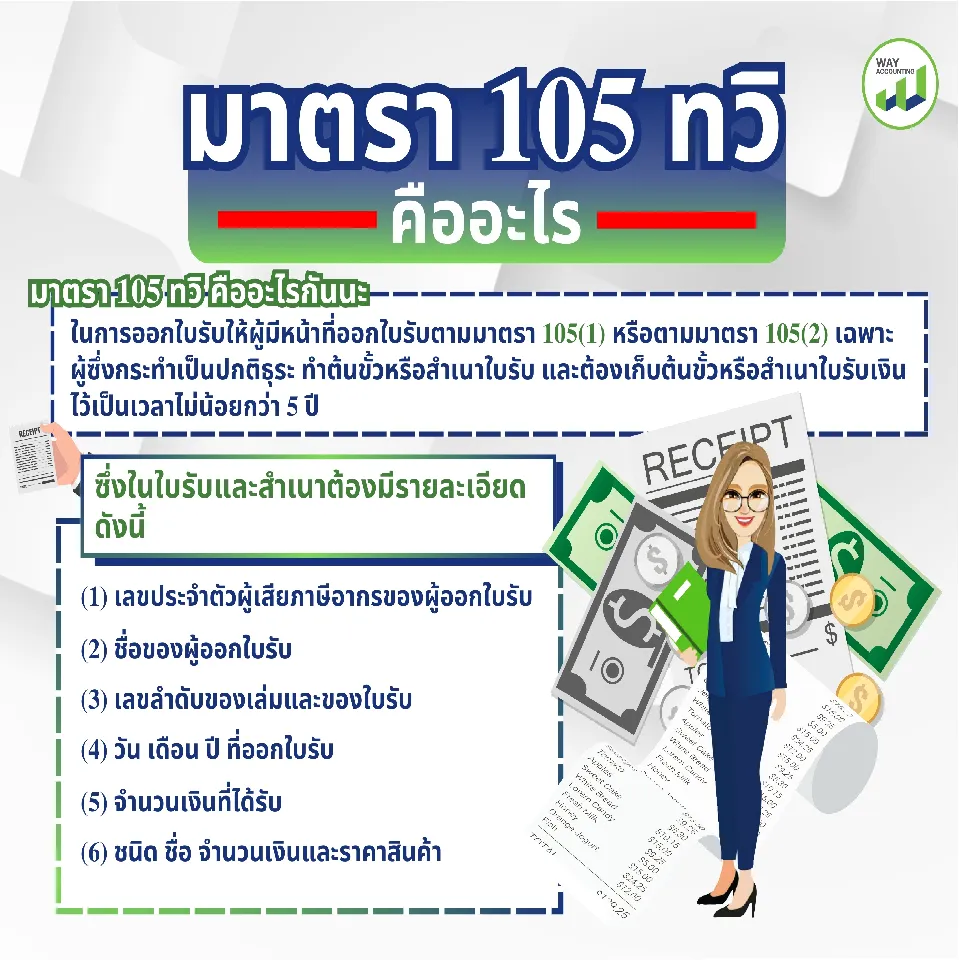
มาตรา 105 ทวิ ตามบัญญัติแห่งประมวลรัษฎากรกล่าวว่า ในการออกใบรับให้ผู้มีหน้าที่ออกใบรับตามมาตรา 105(1) หรือตามมาตรา 105(2) เฉพาะผู้ซึ่งกระทำเป็นปกติธุระ ทำต้นขั้วหรือสำเนาใบรับ และต้องเก็บต้นขั้วหรือสำเนาใบรับเงินไว้เป็นเวลาไม่น้อยกว่า 5 ปีนับตั้งแต่วันที่ออกใบรับเงิน
ซึ่งในใบรับและสำเนาต้องมีรายละเอียดดังนี้
ใบรับรายละเอียดต้องมีตัวเลขไทยหรืออารบิค และอักษรไทยแต่ถ้าทำเป็นภาษาต่างประเทศให้มีภาษาไทยกำกับด้วย
(1) เลขประจำตัวผู้เสียภาษีอากรของผู้ออกใบรับ
(2) ชื่อของผู้ออกใบรับ
(3) เลขลำดับของเล่มและของใบรับ
(4) วัน เดือน ปี ที่ออกใบรับ
(5) จำนวนเงินที่ได้รับ
(6) ชนิด ชื่อ จำนวนเงินและราคาสินค้า
แต่ในกรณีขายสินค้าให้ผู้ซื้อที่ขายสินค้าประเทศเดียวกันให้แสดงชื่อที่อยู่ผู้ซื้อไว้ในใบรับทุกครั้งที่ได้รับเงิน และถ้าทำเป็นภาษาต่างประเทศให้มีภาษาไทยกำกับด้วย
ดังนั้น เมื่อออกใบรับเงินจะต้องมีรายละเอียดครบถ้วนตามมาตรา 105 ทวิค่ะ และเมื่ออ่านมาถึงตรงนี้กันแล้วเพื่อนๆผู้ประกอบการมือใหม่คงเข้าใจและรู้จักมาตรา 105 ทวิกันแล้ว แต่ถ้าเพื่อนๆมีข้อสงสัยต้องการคำแนะนำสามารถทักมาสอบถามกับเวย์แอคเคาน์ติ้งได้เลยนะคะ
เรื่องบัญชีภาษี มั่นใจได้ที่เวย์แอคเคาน์ติ้ง
🟩🟦🟩🟦🟩🟦