
รายได้เท่าไหร่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม? อย่ารอให้โดนภาษีย้อนหลัง!
รายได้เท่าไหร่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม? อย่ารอให้โดนภาษีย้อนหลัง!
หลายสัญญาณเตือนบ่งบอกว่าธุรกิจของคุณกำลังเติบโต รายได้เพิ่มขึ้น ลูกค้ามากขึ้น และความเป็นไปได้ที่จะมีข้อมูลสำคัญที่ต้องทำการจดทะเบียนภาษีมูลค่าเพิ่มก็ใกล้เข้ามาแล้ว หากปล่อยให้เวลาผ่านไปโดยมองข้าม อาจส่งผลให้ต้องเสียค่าปรับและเบี้ยประกันความผิด เพราะการจดทะเบียนภาษีมูลค่าเพิ่มมีกฎเกณฑ์ที่เข้มงวด และเจ้าหน้าที่สรรพากรจะไม่ยืดหยุ่นในเรื่องนี้ เพียงแค่รู้ตัวเลขเสียสักหน่อย คุณจะหลีกเลี่ยงความเสี่ยงนี้ได้อย่างแน่นอน
ความท้าทายที่ทำให้ผู้ประกอบการหลายคนสับสน 1.8 ล้าน คือตัวเลขที่คุณต้องจดไว้ เป็นจำนวนเงินขั้นต่ำ เมื่อครบตัวเลขนี้แล้วคุณจะเข้าเขตแดนของการบังคับให้จดทะเบียนภาษีมูลค่าเพิ่มตามหลักเกณฑ์ของสรรพากร ยังมีรายละเอียดเพิ่มเติมที่หลายคนมักมองข้าม เช่น รายได้ประเภทไหนที่นับเข้าเกณฑ์ รายได้ประเภทไหนที่ได้รับการยกเว้น และวิธีการคำนวณให้ถูกต้องตามหลักเกณฑ์ของสรรพากร ซึ่งสิ่งเหล่านี้จะมีผลต่อการประกอบธุรกิจของคุณอย่างมีนัยสำคัญ
1.8 ล้านบาท ทำไมตัวเลขนี้ถึงสำคัญกับการจดทะเบียนภาษีมูลค่าเพิ่ม?
ตัวเลข 1.8 ล้านบาทอาจดูเหมือนเพียงแค่ตัวเลขทั่วไปในหลายความหมาย แต่สำหรับผู้ประกอบการและผู้มีรายได้จากธุรกิจ ตัวเลขนี้ถือเป็น "เส้นแบ่งเขตสำคัญ" ที่มีผลต่อการจัดการภาษี การบัญชี และโครงสร้างของธุรกิจทั้งหมด เมื่อรายได้ข้ามเส้นนี้ไป คุณจะต้องเข้าสู่ระบบภาษีมูลค่าเพิ่ม (VAT) ซึ่งเปลี่ยนแปลงความรับผิดชอบและข้อกำหนดทางกฎหมายของธุรกิจคุณ
เกณฑ์ 1.8 ล้านบาทและความหมาย
เกณฑ์มาตรฐานของการจดทะเบียนภาษีมูลค่าเพิ่ม
ตามกฎหมายประมวลรัษฎากร หากธุรกิจของคุณมีการขายสินค้าหรือให้บริการเป็นปกติและมีรายรับก่อนหักค่าใช้จ่ายเกินกว่า 1.8 ล้านบาทต่อปี กฎหมายบังคับให้คุณต้องเข้าสู่ระบบ VAT ทันที ตัวเลขนี้ไม่ได้จำกัดอยู่เพียงแค่ปีปฏิทินเท่านั้น แต่เป็นการพิจารณาจากรายรับสะสมที่เกิดขึ้นในช่วง 12 เดือนใด ๆ ก็ตาม
รายได้ใดต้องนำมารวม และรายได้ใดยกเว้น
ความสำคัญของการคำนวณรายได้อย่างถูกต้อง คือการตรวจสอบว่ารายได้ประเภทไหนต้องรวมเข้าในการคำนวณเกณฑ์ 1.8 ล้านบาท รายได้ที่ได้รับยกเว้นภาษีมูลค่าเพิ่มตามกฎหมายไม่ต้องนำมารวมในการคำนวณ ในขณะที่รายได้ที่ไม่ได้รับยกเว้นจะต้องรวมทั้งหมด
ตัวอย่างเช่น หากคุณมีรายได้จากเงินเดือนประจำ 500,000 บาท และรายได้จากการขายของออนไลน์ 1.4 ล้านบาท การนับเกณฑ์ให้พิจารณาจากรายได้ที่ยกเว้นได้เท่านั้น (ในกรณีนี้คือเงินเดือน) ไม่ต้องรวมเข้า
ทำไมตัวเลข 1.8 ล้านบาทถึงสำคัญ
1. เป็นจุดเปลี่ยนทางกฎหมายที่บังคับใช้
ตามประมวลรัษฎากรที่กำหนดให้ผู้ที่มีรายได้จากการประกอบธุรกิจเกินกว่า 1.8 ล้านบาทต่อปี ทั้งผู้มีรายได้ที่อยู่ในรูปแบบ "บุคคลธรรมดา" และ "นิติบุคคล" ต้องจดทะเบียนภาษีมูลค่าเพิ่ม นี่ไม่ใช่เรื่องเลือกหรือไม่เลือกได้ แต่เป็นข้อกำหนดกฎหมายที่บังคับใช้อย่างเข้มงวด
2. สร้างข้อบังคับเวลา 30 วัน
สิ่งที่ต้องทำ คือให้ยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01) ภายใน 30 วัน นับแต่วันที่มีรายรับเกิน 1.8 ล้านบาท ช่วงเวลา 30 วันนี้มีความสำคัญสูงสุด เพราะหากตัดสินใจช้า จะส่งผลให้ต้องเสียค่าปรับและเงินเพิ่ม
3. มีผลกระทบด้านภาษีและค่าปรับ
หากธุรกิจมีรายได้เกิน 1.8 ล้านบาทต่อปี แต่ไม่จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ตามกำหนด เมื่อกรมสรรพากรตรวจสอบพบ อาจถูกเรียกเก็บภาษีย้อนหลัง พร้อมเบี้ยปรับและเงินเพิ่ม ซึ่งในบางกรณีภาระรวมอาจสูงถึงหลักแสนบาท ส่งผลกระทบต่อสภาพคล่องทางการเงินของธุรกิจอย่างมาก
ผลกระทบด้านบัญชีและการออกใบเสร็จรับเงิน
การเปลี่ยนแปลงในเอกสารทางบัญชี
เมื่อจดทะเบียนภาษีมูลค่าเพิ่มแล้ว โครงสร้างของเอกสารทางบัญชีจะต้องเปลี่ยนแปลง ผู้ประกอบการต้องจัดทำใบกำกับภาษี โดยออกทุกครั้งเมื่อขายสินค้าหรือให้บริการ เช่น ขายสินค้า ออกเมื่อมีการส่งมอบสินค้า (ใบส่งสินค้า/ใบกำกับภาษี) หรือถ้าบริการ ออกเมื่อมีการรับชำระเงิน (ใบกำกับภาษี/ใบเสร็จรับเงิน)
ใบกำกับภาษีและการใช้ประโยชน์ภาษีซื้อ
ใบกำกับภาษี คือ หลักฐานที่ผู้ขายสินค้าหรือให้บริการซึ่งเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ต้องออกให้แก่ผู้ซื้อทุกครั้งที่มีการซื้อขาย เพื่อแสดงมูลค่าของสินค้า/บริการ และจำนวนภาษีมูลค่าเพิ่ม (VAT 7%) ที่เรียกเก็บ
ความสำคัญของใบกำกับภาษี คือ สำหรับผู้ซื้อ ใบกำกับภาษีจะเป็นหลักฐาน "ภาษีซื้อ" ที่สามารถนำไปหักลบออกจากภาษีขายได้ ทำให้ลดภาษีที่ต้องจ่ายจริง ดังนั้น หากไม่ออกใบกำกับภาษี ลูกค้าของคุณจะสูญเสียสิทธิในการขอหักภาษีซื้อได้
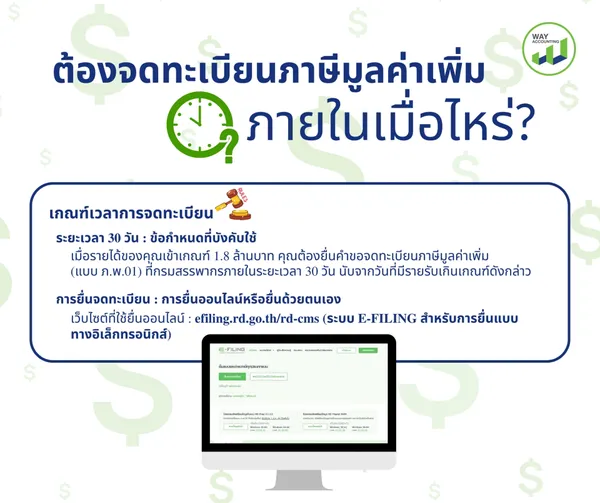
ต้องจดทะเบียนภาษีมูลค่าเพิ่มภายในเมื่อไหร่?
สำหรับผู้ประกอบการที่เพิ่งรู้ว่ารายได้ของตนเข้าเกณฑ์ 1.8 ล้านบาท คำถามแรกที่นึกขึ้นมักจะเป็น "ต้องจดทะเบียนภาษีมูลค่าเพิ่มเมื่อไหร่?" คำตอบคือ "มีเวลาจำกัด" และเวลานี้เป็นสิ่งที่ไม่สามารถจ่ายเงินเพื่อขยายได้ กฎหมายมีข้อกำหนดชัดเจนเกี่ยวกับช่วงเวลา และการล่าช้าแม้เพียงวันเดียวก็ถือว่าฝ่าฝืนกฎหมายแล้ว
เกณฑ์เวลาการจดทะเบียน
ระยะเวลา 30 วัน : ข้อกำหนดที่บังคับใช้
เมื่อรายได้ของคุณเข้าเกณฑ์ 1.8 ล้านบาท คุณต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (แบบ ภ.พ.01) ที่กรมสรรพากรภายในระยะเวลา 30 วัน นับจากวันที่มีรายรับเกินเกณฑ์ดังกล่าว
ระยะเวลา 30 วันนี้ไม่ใช่คำแนะนำหรือเรื่องที่สามารถเจรจาต่อรองได้ โดยกฎหมายบังคับให้ปฏิบัติตามอย่างเคร่งครัด หากเกินเวลาดังกล่าว จะต้องเผชิญกับการลงโทษตามข้อบัญญัติทางภาษี
การยื่นจดทะเบียน : การยื่นออนไลน์หรือยื่นด้วยตนเอง
ในปัจจุบัน ผู้ประกอบการสามารถจดทะเบียนภาษีมูลค่าเพิ่มทางออนไลน์ได้อย่างสะดวก อย่างไรก็ตามหากเลือกที่จะยื่นด้วยตนเองที่สำนักงานสรรพากร อาจใช้เวลานานกว่าในการตรวจสอบเอกสาร (ประมาณ 15-45 วัน) ดังนั้น การยื่นออนไลน์จึงเป็นวิธีเร็วขึ้น
เว็บไซต์ที่ใช้ยื่นออนไลน์:
ระบบยื่นแบบออนไลน์: efiling.rd.go.th/rd-cms (ระบบ E-FILING สำหรับการยื่นแบบทางอิเล็กทรอนิกส์)
วิธีการนับเวลา 30 วัน
การนับเวลา 30 วันเริ่มต้นจากวันที่รายรับของคุณไปถึง 1.8 ล้านบาทนั้นเอง ไม่ใช่นับจากเดือนนั้น หรือจากปีงบประมาณที่คุณกำหนดไว้ กฎหมายพิจารณาจากตัวเลขรายรับจริงที่สะสมมาแล้ว ไม่ว่าจะเป็นเวลาใดของปี
ตัวอย่างเช่น หากรายรับสะสมของคุณเข้ากองถึง 1.8 ล้านบาทในวันที่ 25 มิถุนายน คุณจะมีเวลาจนถึงวันที่ 24 กรกฎาคมในการยื่นจดทะเบียน
การนับรายได้ 1.8 ล้านบาท
การนับเวลา 30 วันและการนับรายได้ 1.8 ล้านบาทมีความสัมพันธ์กัน คุณจะนับรายได้จาก "รอบระยะเวลาบัญชี" หรือ "ปีปฏิทิน" ของคุณ โดยเริ่มนับตั้งแต่วันแรกของรอบบัญชีไปเรื่อย ๆ และเมื่อใดก็ตามที่รายได้รวมของคุณแตะถึง 1.8 ล้านบาท นั่นคือจุดเริ่มต้นของการนับเวลา 30 วัน
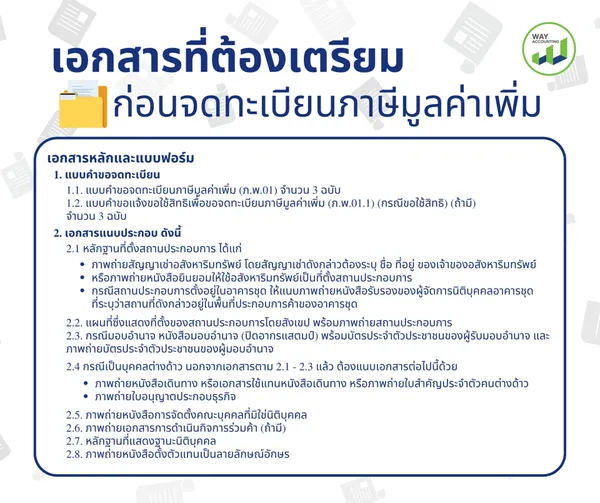
เอกสารที่ต้องเตรียมก่อนจดทะเบียนภาษีมูลค่าเพิ่ม
ความพ่ายแพ้ของหลายคนในการจดทะเบียนภาษีมูลค่าเพิ่มมักมาจาก เอกสารที่ไม่ครบถ้วน ฉบับนี้ขาด ฉบับนั้นไม่ชัดเจน ส่งผลให้เสียเวลา เสียค่าใช้จ่ายในการแก้ไข บ้างก็โดนปรับภาษีเพราะล่าช้า 30 วัน แต่สิ่งนี้จะไม่เกิดขึ้นกับเจ้าของธุรกิจยุคใหม่ หากเราจัดเตรียมเอกสารให้ถูกต้องและครบถ้วนจากตั้นแต่แรก ซึ่งหัวข้อนี้ช่วยตรวจสอบเอกสารทั้งหมด เพื่อหลีกเลี่ยงการถูกปฏิเสธคำขอ จากกรณีความไม่พร้อมของเอกสาร
เอกสารหลักและแบบฟอร์ม
1. แบบคำขอจดทะเบียน
1.1. แบบคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01) จำนวน 3 ฉบับ
1.2. แบบคำขอแจ้งขอใช้สิทธิเพื่อขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01.1) (กรณีขอใช้สิทธิ) (ถ้ามี) จำนวน 3 ฉบับ
2. เอกสารแนบประกอบ ดังนี้
2.1 หลักฐานที่ตั้งสถานประกอบการ ได้แก่
ภาพถ่ายสัญญาเช่าอสังหาริมทรัพย์ โดยสัญญาเช่าดังกล่าวต้องระบุ ชื่อ ที่อยู่ ของเจ้าของอสังหาริมทรัพย์ (กรณีเป็นการเช่าอสังหาริมทรัพย์ เช่น ตึกแถว บ้าน อาคาร อาคารชุด พื้นที่ในห้างสรรพสินค้า เป็นต้น)
หรือภาพถ่ายหนังสือยินยอมให้ใช้อสังหาริมทรัพย์เป็นที่ตั้งสถานประกอบการ (กรณีเจ้าของอสังหาริมทรัพย์ให้ใช้อสังหาริมทรัพย์นั้นโดยไม่มีค่าตอบแทน)
กรณีสถานประกอบการตั้งอยู่ในอาคารชุด ให้แนบภาพถ่ายหนังสือรับรองของผู้จัดการนิติบุคคลอาคารชุด ที่ระบุว่าสถานที่ดังกล่าวอยู่ในพื้นที่ประกอบการค้าของอาคารชุด
2.2. แผนที่ซึ่งแสดงที่ตั้งของสถานประกอบการโดยสังเขป พร้อมภาพถ่ายสถานประกอบการ
2.3. กรณีมอบอำนาจ หนังสือมอบอำนาจ (ปิดอากรแสตมป์) พร้อมบัตรประจำตัวประชาชนของผู้รับมอบอำนาจ และภาพถ่ายบัตรประจำตัวประชาชนของผู้มอบอำนาจ
2.4 กรณีเป็นบุคคลต่างด้าว นอกจากเอกสารตาม 2.1 - 2.3 แล้ว ต้องแนบเอกสารต่อไปนี้ด้วย
ภาพถ่ายหนังสือเดินทาง หรือเอกสารใช้แทนหนังสือเดินทาง หรือภาพถ่ายใบสำคัญประจำตัวคนต่างด้าว
ภาพถ่ายใบอนุญาตประกอบธุรกิจ
2.5. ภาพถ่ายหนังสือการจัดตั้งคณะบุคคลที่มิใช่นิติบุคคล (คณะบุคคลที่มิใช่นิติบุคคล ได้แก่ ห้างหุ้นส่วนสามัญ กองทุน หรือมูลนิธิที่มิใช่นิติบุคคล หน่วยงานหรือกิจการของเอกชนที่กระทำโดยบุคคลธรรมดาตั้งแต่สองคนขึ้นไปอันมิใช่นิติบุคคล)
2.6. ภาพถ่ายเอกสารการดำเนินกิจการร่วมค้า (ถ้ามี)
2.7. หลักฐานที่แสดงฐานะนิติบุคคล
2.8. ภาพถ่ายหนังสือตั้งตัวแทนเป็นลายลักษณ์อักษร ซึ่งมีการรับรองโดยสถานทูต หรือสถานกงสุล หรือบุคคลอื่นที่ได้รับความเห็นชอบจากอธิบดีกรมสรรพากร (กรณีผู้ประกอบการที่อยู่นอกราชอาณาจักรมีตัวแทนอยู่ในราชอาณาจักร เป็นผู้ยื่นคำขอแทน)
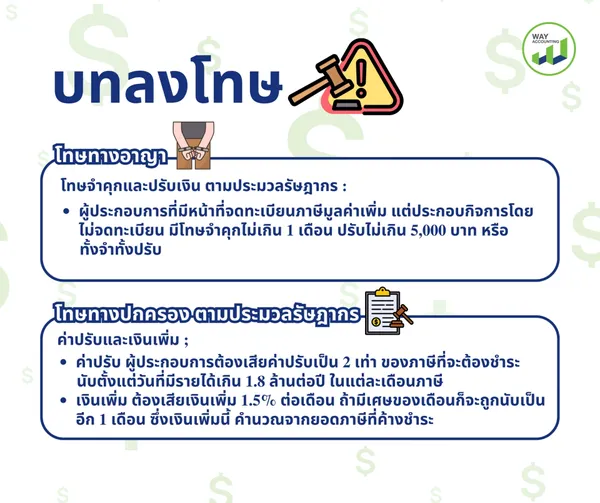
บทลงโทษ
ความตัดสินใจไม่ยื่นจดทะเบียนภาษีมูลค่าเพิ่มแม้รายได้เกิน 1.8 ล้านบาทอาจดูเหมือนการประหยัดเวลาในตอนนี้ แต่มันกำลังสะสมเวลาระเบิด ซึ่งมีโทษทั้งทางอาญา โทษปกครอง เงินเพิ่มและสิทธิการหักภาษีซื้อที่สูญหายไป เมื่อสรรพากรเริ่มตรวจสอบก็อาจสายเกินไปแล้ว ดังนั้นก่อนที่รายได้จะไปถึงเกณฑ์ที่ต้องจด Vat% ผู้ประกอบการจึงจำเป็นต้องรู้ว่าโทษเหล่านี้มีความหนักแค่ไหน และป้องกันได้อย่างไร
โทษทางอาญา
โทษจำคุกและปรับเงิน ตามประมวลรัษฎากร
ผู้ประกอบการที่มีหน้าที่จดทะเบียนภาษีมูลค่าเพิ่ม แต่ประกอบกิจการโดยไม่จดทะเบียน มีโทษจำคุกไม่เกิน 1 เดือน ปรับไม่เกิน 5,000 บาท หรือทั้งจำทั้งปรับ โทษเหล่านี้ถือเป็นการลงโทษชั้นต้นสำหรับการฝ่าฝืนข้อกำหนดกฎหมายประมวลรัษฎากร
อย่างไรก็ตาม หากเป็นกรณีที่เกี่ยวข้องกับการ "หลบเลี่ยงภาษี" อย่างเจตนา (ไม่ใช่ความผิดพลาดจากความไม่รู้) ตามการดำเนินการตามขั้นตอนกฎหมายภาษี โทษอาจรุนแรงขึ้นไปได้ถึง โทษจำคุกตั้งแต่ 3 เดือนถึง 7 ปี หรือ ปรับตั้งแต่ 2,000 บาทถึง 200,000 บาทต่อเดือน
โทษทางปกครอง ตามประมวลรัษฎากร
ค่าปรับและเงินเพิ่ม
นอกจากโทษทางอาญาแล้ว ผู้ประกอบการยังต้องรับโทษทางปกครองซึ่งมักหนักกว่าโทษอาญาอย่างมาก ตามบทบัญญัติของประมวลรัษฎากร ซึ่งแบ่งออกเป็นสองส่วนดังนี้:
ค่าปรับ ผู้ประกอบการต้องเสียค่าปรับเป็น 2 เท่า ของภาษีที่จะต้องชำระนับตั้งแต่วันที่มีรายได้เกิน 1.8 ล้านต่อปี ในแต่ละเดือนภาษี ตัวอย่างเช่น หากต้องชำระภาษี 10,000 บาทต่อเดือน ค่าปรับจะเท่ากับ 20,000 บาท คูณด้วยจำนวนเดือนที่ล่าช้าไป
เงินเพิ่ม ต้องเสียเงินเพิ่ม 1.5% ต่อเดือน ถ้ามีเศษของเดือนก็จะถูกนับเป็นอีก 1 เดือน ซึ่งเงินเพิ่มนี้ คำนวณจากยอดภาษีที่ค้างชำระ ทำให้ยิ่งปล่อยไว้นานเท่าไหร่ ภาระทางการเงินก็ยิ่งสะสมมากขึ้นเท่านั้น
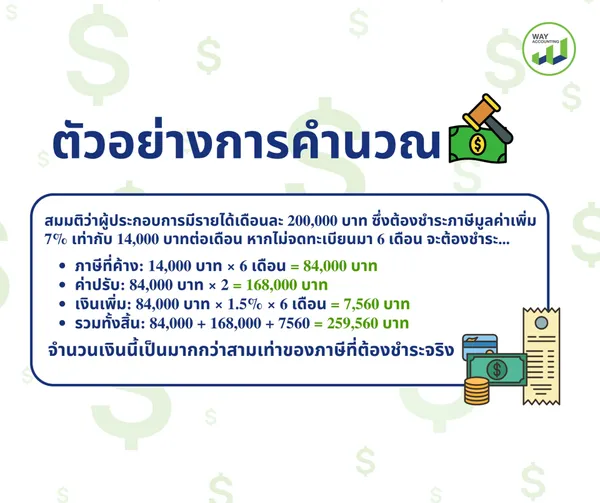
ตัวอย่างการคำนวณ
สมมติว่าผู้ประกอบการมีรายได้เดือนละ 200,000 บาท ซึ่งต้องชำระภาษีมูลค่าเพิ่ม 7% เท่ากับ 14,000 บาทต่อเดือน หากไม่จดทะเบียนมา 6 เดือน จะต้องชำระ:
ภาษีที่ค้าง: 14,000 บาท × 6 เดือน = 84,000 บาท
ค่าปรับ: 84,000 บาท × 2 = 168,000 บาท
เงินเพิ่ม: 84,000 บาท × 1.5% × 6 เดือน = 7,560 บาท
รวมทั้งสิ้น: 84,000 + 168,000 + 7560 = 259,560 บาท
จำนวนเงินนี้เป็นมากกว่าสามเท่าของภาษีที่ต้องชำระจริง
ผลกระทบต่อการบัญชีและภาษีซื้อ
การสูญเสียสิทธิในการหักภาษีซื้อ
ไม่สามารถนำภาษีซื้อที่เกิดในเดือน ก่อนที่จะจด VAT นั้นมาหักภาษีขายได้ สิ่งนี้เป็นผลกระทบที่มีนัยสำคัญอย่างมาก เนื่องจากผู้ประกอบการจะต้องแบกรับค่าใช้จ่ายที่เกี่ยวข้องกับภาษีมูลค่าเพิ่มทั้งหมด
ตัวอย่างเช่น หากคุณซื้อสินค้าเพื่อจำหน่ายในช่วง 6 เดือนก่อนจดทะเบียน คิดเป็นภาษีซื้อรวม 50,000 บาท เมื่อจดทะเบียนแล้ว จำนวนเงิน 50,000 บาทนี้จะไม่สามารถหักออกจากภาษีขายได้อีกแล้ว ดังนั้นคุณจึงเสียประโยชน์ด้านการคืนภาษีอย่างถาวร
รายได้ใกล้ถึง 1.8 ล้าน ให้ Way Accounting ช่วยดูแลคุณ
หลายคนรู้ตัวอีกทีตอนรายได้เกิน 1.8 ล้านบาทไปแล้ว และเพิ่งมารู้ว่ามีหน้าที่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม ทำให้ต้องย้อนกลับมาแก้เอกสาร เสียภาษีย้อนหลัง หรือในบางกรณีอาจมีภาระค่าใช้จ่ายที่ไม่คาดคิดตามมา
Way Accounting ไม่ได้แค่ช่วยยื่นจดทะเบียน VAT แต่เราใส่ใจตั้งแต่การตรวจสอบรายได้ วิเคราะห์สถานการณ์ของธุรกิจ ให้คำแนะนำที่เหมาะกับแต่ละกิจการ และช่วยวางแผนภาษีล่วงหน้า เพื่อให้คุณดำเนินธุรกิจได้อย่างสบายใจ ไม่ต้องคอยกังวลว่าทำถูกหรือผิด
Way Accounting เป็นพันธมิตรที่พร้อมช่วยคุณทุกขั้นตอน ตั้งแต่:
✅ ติดตามรายได้อย่างใกล้ชิด - เพื่อไม่ให้พลาดจุด 1.8 ล้านบาท
✅ เตรียมเอกสารที่ครบถ้วน - ตรวจสอบให้แน่ใจไม่มีอะไรหาย
✅ ยื่นจดทะเบียน VAT ออนไลน์ - รวดเร็ว ปลอดภัย ภายในกำหนด 30 วัน
✅ วางแผนภาษี - ลดภาษีและค่าปรับให้เหลือน้อยที่สุด
✅ บัญชีและรายงาน - จัดการบัญชีอย่างมืออาชีพหลังจดทะเบียน
การลงทุนเล็กน้อยในการปรึกษา Way Accounting วันนี้ สามารถช่วยให้คุณหลีกเลี่ยงเงินจำนวนมหาศาล ในโทษและค่าปรับที่เกิดในภายหลัง
ติดต่อ Way Accounting วันนี้เพื่อให้ได้คำแนะนำและเริ่มต้นจดทะเบียน VAT อย่างถูกต้อง ไม่ให้เสียเวลา เสียเงิน เสียโอกาส
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0918316772
Line : kridsada49
Facebook : Way Accounting