

หลักเกณฑ์การหักค่าลดหย่อนบิดามารดา
หลักเกณฑ์การหักค่าลดหย่อนบิดามารดา
ค่าลดหย่อนบิดามารดาเป็นสิทธิประโยชน์ทางภาษีที่ผู้คนมากมายมักรู้จักหลักเกณฑ์การหักค่าลดหย่อนบิดามารดาและใช้สิทธิเพื่อลดหย่อนภาษี แต่สำหรับบางคนที่เพิ่งเคยยื่นภาษีอาจจะไม่รู้จักหลักเกณฑ์การหักค่าลดหย่อนบิดามารดา ซึ่งบทความนี้มีคำตอบค่ะ
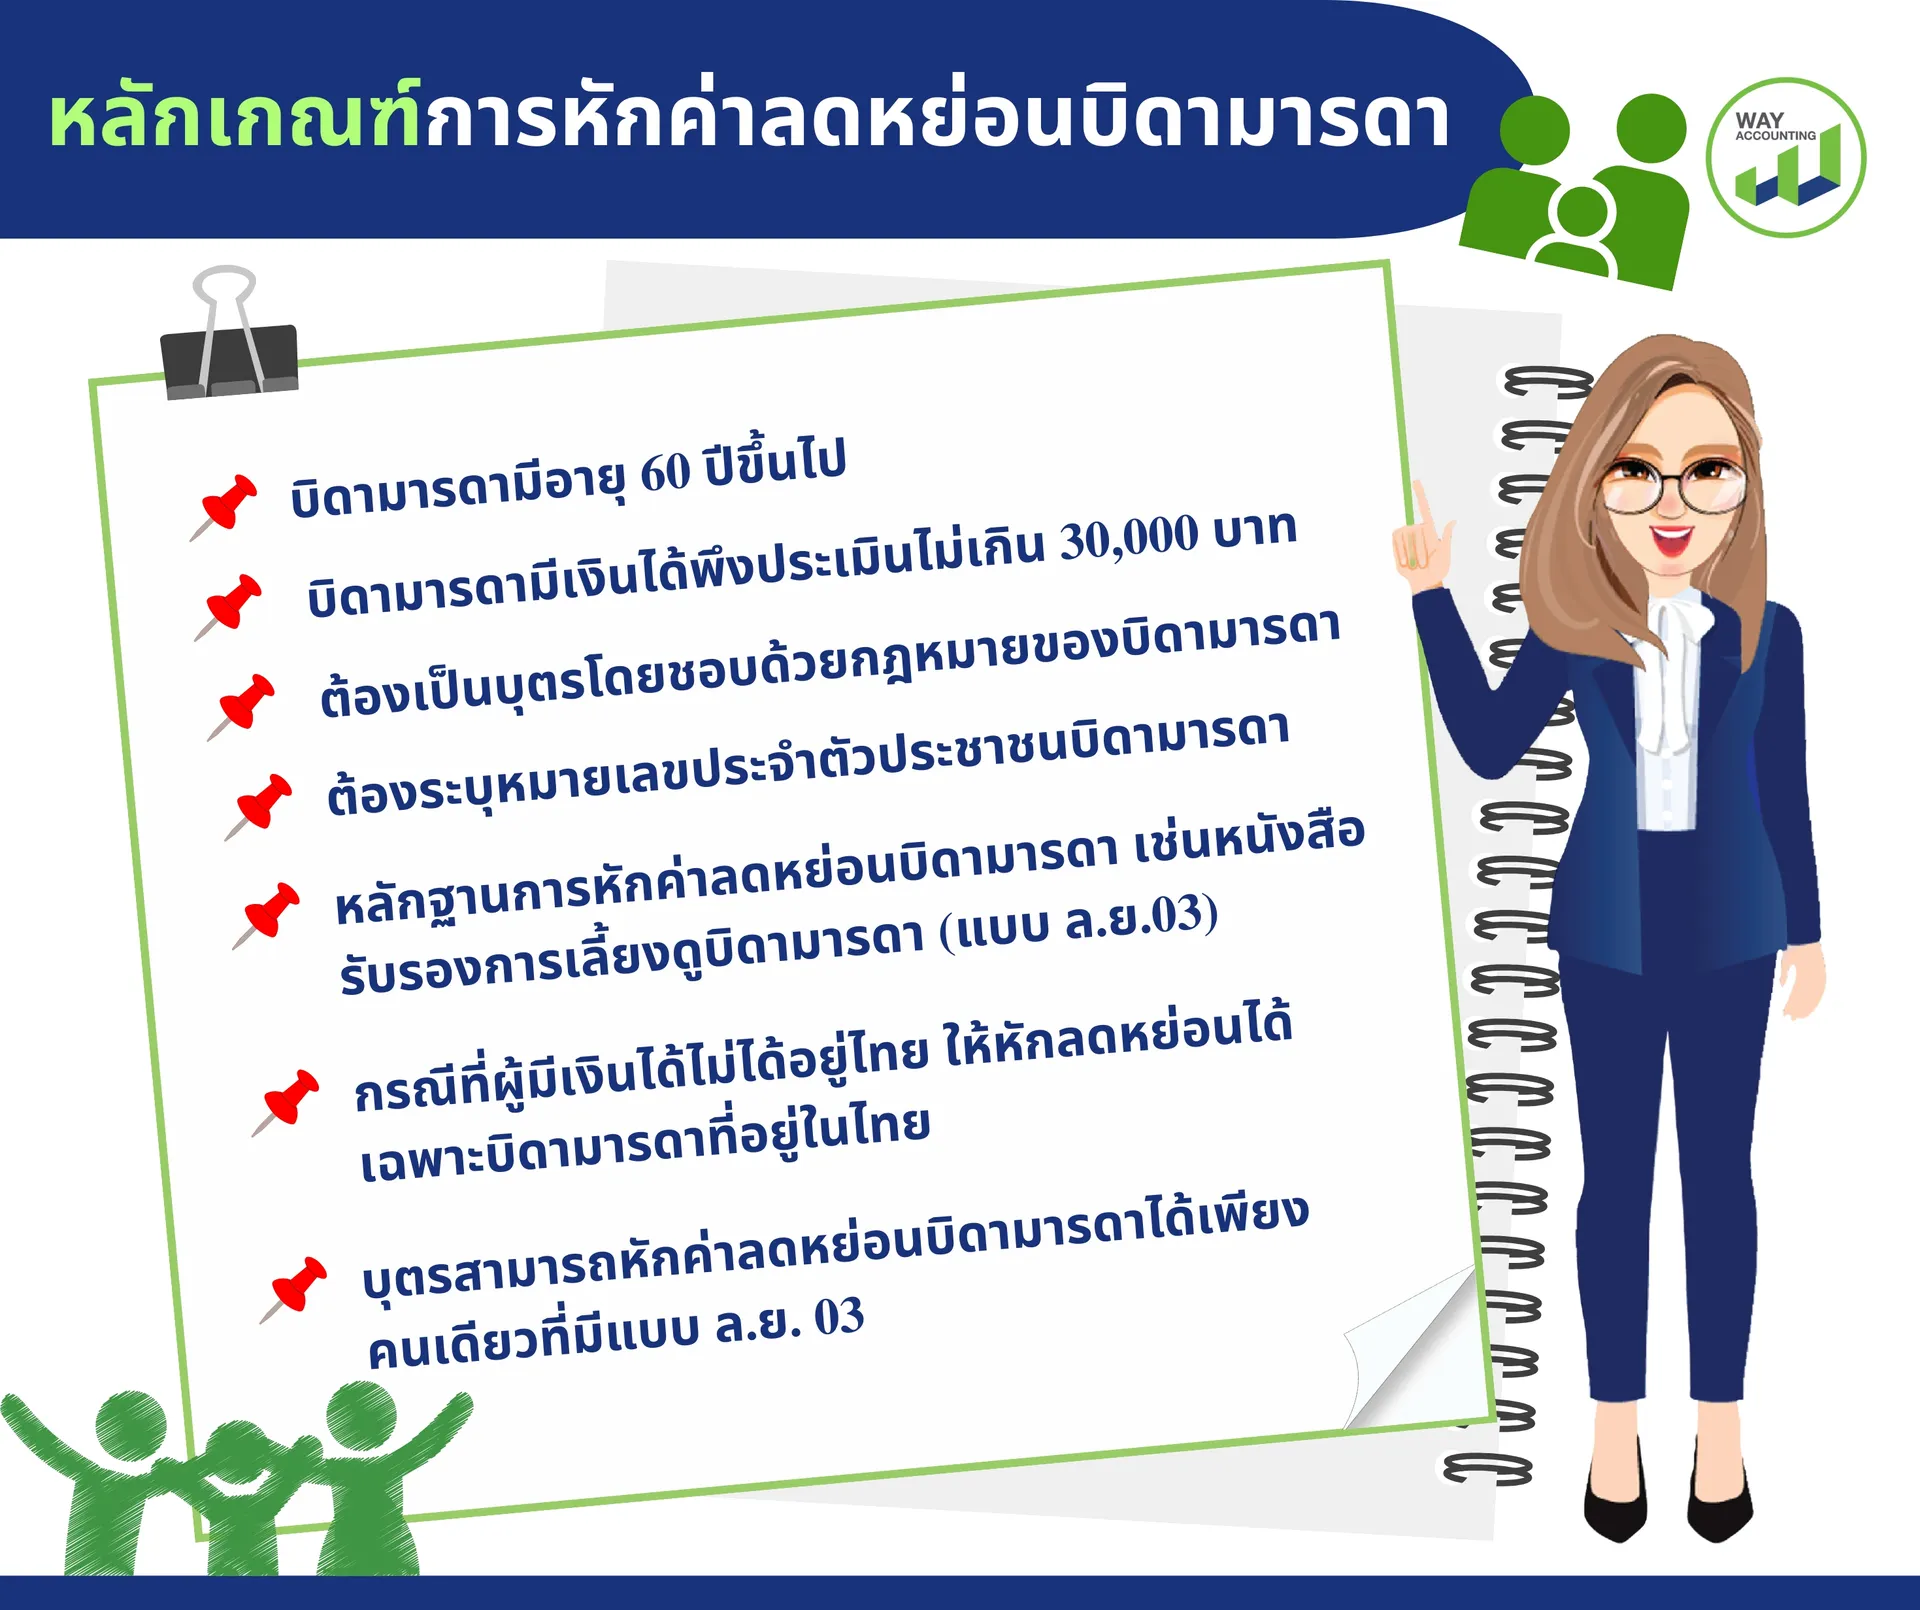
หลักเกณฑ์การหักค่าลดหย่อนบิดามารดา
1.บิดามารดามีอายุ 60 ปีขึ้นไป
2.บิดามารดามีเงินได้พึงประเมินไม่เกิน 30,000 บาท
3.ผู้มีเงินได้ต้องเป็นบุตรโดยชอบด้วยกฎหมายของบิดามารดา
4.ผู้มีเงินได้ต้องระบุหมายเลขประจำตัวประชาชนบิดามารดา
5.หลักฐานการหักค่าลดหย่อนบิดามารดา เช่นหนังสือรับรองการเลี้ยงดูบิดามารดา (แบบ ล.ย.03) เป็นภาษาไทย
6.กรณีที่ผู้มีเงินได้ไม่ได้อยู่ไทย ให้หักลดหย่อนได้เฉพาะบิดามารดาที่อยู่ในไทย
7.บุตรสามารถหักค่าลดหย่อนบิดามารดาได้เพียงคนเดียวที่มีแบบ ล.ย. 03
ดังนั้นแล้ว ผู้มีเงินได้ที่มีบิดามารดาอายุ 60 ปีขึ้นไป มีเงื่อนไขตามหลักเกณฑ์การหักค่าลดหย่อนบิดามารดาข้างต้นก็สามารถใช้สิทธิลดหย่อนบิดามารดาได้ และสำหรับเพื่อนๆที่อยากรู้ค่าลดหย่อนหมวดอื่นเพิ่มเติมสามารถอ่านได้ที่บทความทางบัญชี บนเว็บไซต์ https://www.wayaccounting.com/
เรื่องบัญชีภาษี มั่นใจได้ที่เวย์แอคเคาน์ติ้ง
🔶🔷🔶🔷🔶🔷