

ห้างหุ้นส่วนสามัญ
ห้างหุ้นส่วนสามัญ
การเริ่มต้นทำธุรกิจจะต้องศึกษารายละเอียดรูปแบบของธุรกิจก่อน เพราะรูปแบบธุรกิจมีผลต่อการทำบัญชีและภาษี ซึ่งในบทความนี้เวย์จะพาไปรู้จักในมุมของห้างหุ้นส่วนสามัญ
ห้างหุ้นส่วนสามัญ คือบุคคลตั้งแต่ 2 คนขึ้นไป เพื่อดำเนินธุรกิจร่วมกัน และแบ่งผลกำไรตามสัดส่วนการลงทุน แต่หากมีหนี้สินผู้ถือหุ้นจะต้องรับผิดชอบอย่างไม่จำกัด หนี้สินที่เกิดจากการทำธุรกิจหุ้นส่วนจะต้องรับผิดชอบชำระหนี้จนครบตามจำนวนหนี้ที่ค้าง
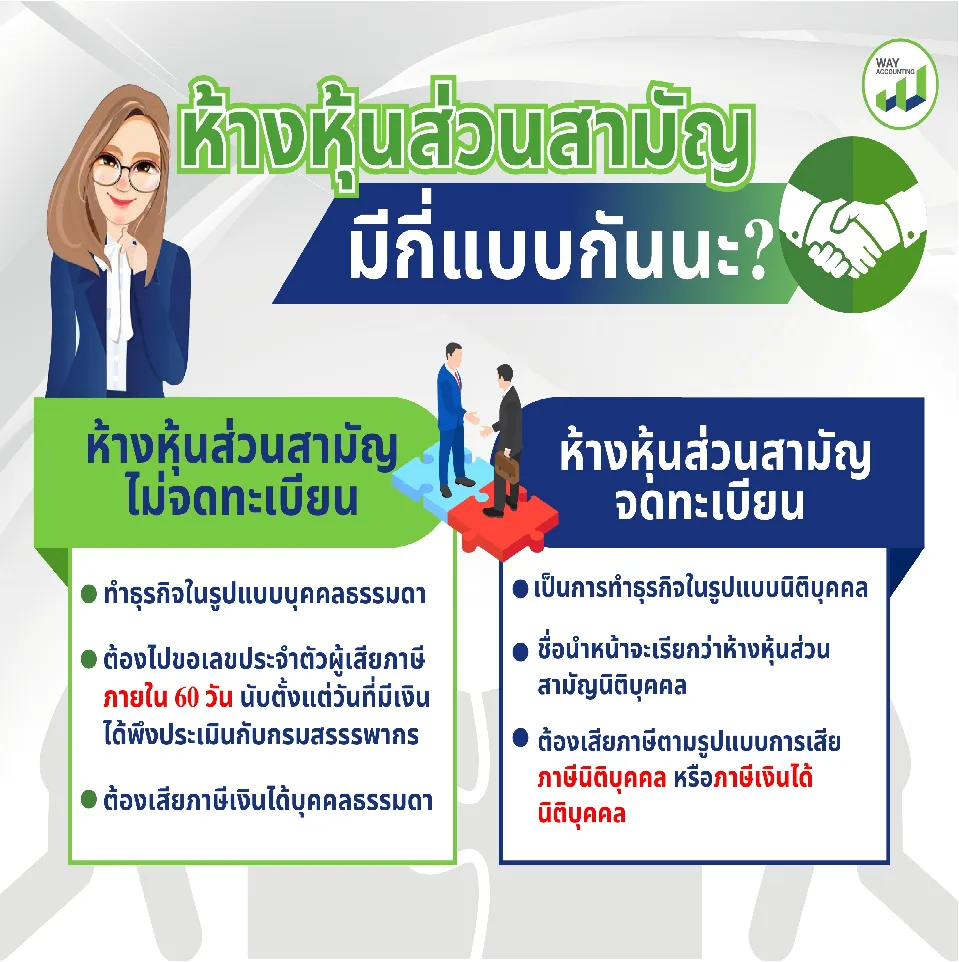
ห้างหุ้นส่วนสามัญสามารถแบ่งออกได้เป็น 2 ประเภท
1.ห้างหุ้นส่วนสามัญไม่จดทะเบียน ห้างหุ้นส่วนประเภทไม่จดทะเบียนเป็นการทำธุรกิจในรูปแบบบุคคลธรรมดา จะต้องไปขอเลขประจำตัวผู้เสียภาษีภายใน 60 วัน นับตั้งแต่วันที่มีเงินได้พึงประเมินกับกรมสรรรพากร ซึ่งการทำธุรกิจในรูปแบบบุคคลธรรมดาของห้างหุ้นส่วนสามัญไม่จดทะเบียนจะต้องเสียภาษีเงินได้บุคคลธรรมดา
2.ห้างหุ้นส่วนสามัญจดทะเบียน ห้างหุ้นส่วนประเภทจดทะเบียนเป็นการทำธุรกิจในรูปแบบนิติบุคคล ต้องจดทะเบียนกับกรมพัฒนาธุรกิจการค้า และชื่อนำหน้าจะเรียกว่าห้างหุ้นส่วนสามัญนิติบุคคล ซึ่งการทำธุรกิจรูปแบบนิติบุคคลของห้างหุ้นส่วนสามัญจดทะเบียนจะต้องเสียภาษีตามรูปแบบการเสียภาษีนิติบุคคล หรือภาษีเงินได้นิติบุคคล
การทำธุรกิจแบบห้างหุ้นส่วนสามัญมีทั้งข้อดีและข้อเสียแตกต่างกันไป ดังนั้น ก่อนตัดสินใจทำธุรกิจไม่ว่าในรูปแบบไหนก็ตามต้องคำนึงถึงความเหมาะสมของตนเอง และที่สำคัญต้องรู้จักวางแผนในการจัดการภาษีอีกด้วย
อย่างไรก็ตาม หากเพื่อนๆสนใจอยากอ่านบทความเพิ่มเติมหรือมีข้อสงสัยเกี่ยวบัญชีภาษีสามารถสอบถามได้ที่ Facebook https://www.facebook.com/wayaccounting56/
เรื่องบัญชีภาษี มั่นใจได้ที่เวย์แอคเคาน์ติ้ง
🔶🔷🔶🔷🔶🔷