

“เรื่อง ภาษีเงินได้”…เป็นเรื่องที่เพื่อนๆเข้าใจได้
“เรื่อง ภาษีเงินได้”…เป็นเรื่องที่เพื่อนๆเข้าใจได้
วันนี้เวย์จะพาเพื่อนๆ มารู้จักกับภาษีเงินได้ ซึ่งมีตั้ง 8 ประเภท ให้เพื่อนๆได้รู้จักไม่น้อยเลยใช่ไหมคะ...แต่ก่อนจะไปเริ่มต้นรู้จัก "เจ้าภาษีเงินได้"ตัวนี้ เวย์อยากให้เพื่อนๆเข้าใจ “คำว่า เงินได้” กันก่อนว่ามันคืออะไรมีความหมายอย่างไรไปดูกันค่ะ…
ในความหมาย "เงินได้" มันคืออะไรกัน?... เวย์อยากให้เพื่อนๆเดาเล่นๆดูกันก่อนนะคะ
สำหรับ คำว่า "เงินได้" เพื่อนๆบางคนอาจจะนึกถึง คำว่า "รายได้" นั้นเอง
เช่น การรับจ้างทำงานหนึ่งอย่างและเรามี "เงินได้" เป็นผลตอบเเทนทำให้เกิดรายได้ค่าา…
นอกจากนี้ คำว่า "เงินได้" ตัวนี้ยังมีความหมายได้กว้างออกไปอีก เป็นได้ทั้ง
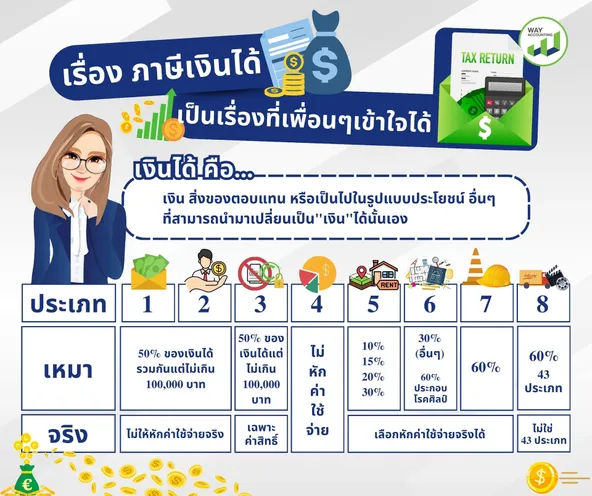
“เงิน สิ่งของตอบแทน หรือเป็นไปในรูปแบบประโยชน์ อื่นๆที่สามารถนำมาเปลี่ยนเป็น"เงิน"ได้นั้นเอง”
“เอาล่ะ!!! เรามาต่อกันอีกนิดนึง กับคำว่า "เงินได้"
"เงินได้" ซึ่งย่อมากจาก คำว่า "เงินได้พึงประเมิน" หมายถึง ?...
“เงินได้ของบุคคลใดๆ ที่เกิดขึ้น ระหว่าง 1 มกราคม - 31 ธันวาคม ของปีนั้น ซึ่งเป็นได้ทั้ง”
✅ เงิน
✅ ทรัพย์สิน ที่คิดคำนวณได้เป็นเงิน
✅ ประโยชนซึ่งอาจคิดคำนวณได้เป็นเงิน
✅ เงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้
✅ สุดท้าย เครดิตภาษีตามกฎหมายกำหนด
เหอะๆ !!!ซู้ด…หายใจเข้าลึกๆ… นี้เพียงแค่ความหมายของ "เงินได้" เท่านั้นเองนะคะเพื่อนๆ
เอาล่ะ !!!ไปกันต่อกับ "ภาษีเงินได้ 8 ประเภท" ต่อจากนี้มีอะไรบ้าง Let's go kaa.!!!
📌เงินเดือน โบนัส ค่าล่วงเวลา (หักเหมา 50 %ไม่เกิน 1 แสนบาท)
ประเภทนี้ถูกจัดเป็น เงินได้ประเภทที่ 1 หรือ 40(1) เช่น เงินได้จากการจ้างแรงงาน เงินเดือน เป็นต้น
📌ค่าจ้างทำงาน ให้เป็นบางครั้งบางคราว (หักเหมา 50 %ไม่เกิน 1 แสนบาท)
ประเภทนี้ถูกจัดเป็น เงินประเภทที่ 2 หรือ 40(2) เช่น เงินที่ได้จากหน้าที่หรือ ตำแหน่ง นั้นเอง หรือ ค่านายหน้า
📌ค่าสิทธิ ลิขสิทธิ์ สิทธิบัตร (หักเหมา 50%ไม่เกิน 1 แสนบาท หรือ หักตามจริง)
ประเภทนี้ถูกจัดเป็น เงินประเภทที่ 3 หรือ 40(3) เช่น ค่าสิทธิ สิขสิทธิ
📌ดอกเบี้ย เงินปันผล ส่วนแบ่งกำไร (หักค่าใช้จ่ายไม่ได้เลย)
ประเภทนี้ถูกจัดเป็น เงินประเภทที่ 4 40(4) เช่น เงินปันผล เงินส่วนแบ่งกำไร ซึ่งดอกผลจะมีผลเกี่ยวเนื่องจากการลงทุน
ของผู้มีเงินได้
📌ค่าเช่าทรัพย์สิน (หักเหมา 10- 30 % หรือ หักจ่ายตามจริง)
ประเภทนี้ถูกจัดเป็น เงินประเภทที่ 5 40(5) เช่น การให้เช่าทรัพย์สิน การผิดสัญญาเช่าผ่อน การผิดสัญญาซื้อขายเงินผ่อน ซึ่งผู้ขายสามารถรับคืนสินทรัพย์ที่ซื้อขายนั้นโดยไม่ต้องคืนเงิน
📌ค่าวิชาชีพอิสระกฎหมาย การบัญชี
ประเภทนี้ถูกจัดเป็น เงินประเภทที่ 6 40(6) เช่น เงินได้จากวิชาชีพอิสระ วิศวกรรม สถาปัตยกรรม
📌ค่ารับเหมาก่อสร้าง (หักเหมา 60 % หรือ หักจ่ายตามจริง)
ประเภทนี้ถูกจัดเป็น เงินประเภทที่ 7 40(7) เช่น เงินที่เกิดจากการรับเหมา ต้องมีการลงทุนด้วย การรับเหมาก่อสร้าง
📌เงินอื่นๆนอกจากประเภทที่ 1 - 7 (หักเหมา 40-60 % หรือ หักจ่ายตามจริง)
ประเภทนี้ถูกจัดเป็น เงินประเภทที่ 8 40(8) ธุรกิจพาณิชย์ การเกษตร อุตสาหกรรม การขนส่ง
เรามาปิดท้าย ด้วยเหตุผลของสาเหตุ “ภาษีเงินได้ 8 ประเภท” นี้กันว่าทำไมเราต้องใช้เวลาทำความเข้าใจกับเรื่องนี้…
เหตุผลของการแยกเงินประเภทเหล่านี้ออกมา "เพราะว่า ความยากง่ายของแต่ละอาชีพมีความแตกต่างกัน ดังนั้นจึงต้องมีข้อกำหนดออกมาอย่างชัดเจน เพื่อให้เสียภาษีในอัตราเปอร์เซ็นต์ที่ต่างออกไปนั้นเองค่ะ" สำหรับเพื่อนๆที่มีเงินได้บางประเภทมีต้นทุนต่ำมาก หรือ อาจไม่มีเลย ในกรณีนี้จะไม่สามารถหักค่าใช้จ่ายได้เลย เช่น ดอกเบี้ย เงินปันผล
บทสรุปของเงินได้ ที่เกิดจากรายได้ และแบ่งออกเป็นประเภทเงินได้ 8 ประเภท ทั้งนี้ถูกจัดแบ่งออกมาตามความยากง่ายของในละอาชีพ รวมถึงต้นทุนในธุรกิจประเภทนั้นอีกด้วย ดังนั้น เพื่อนๆที่เป็นบุคคลธรรมดา ควรจะศึกษาเรื่องประเภทของค่าใช้จ่าย 8 ประเภทนี้ ว่าเราอยู่ประเภทไหน เพื่อจะได้คำนวณภาษีตามความจำเป็นหรือ หักตามความเป็นจริง และรวมถึงวิธีการรับมือ เอาล่ะค่ะ !!! เริ่มต้นวางแผนภาษีตอนนี้ สามารถปรึกษาเวย์แอคเคาน์ติ้งได้เลยนะคะ...