

เงินได้ประเภทที่ 5
เงินได้ประเภทที่ 5
ผู้ประกอบการทรัพย์สินให้เช่ามือใหม่ก่อนเสียภาษีเงินได้บุคคลธรรมดา ต้องทำความรู้จักกับเงินได้ประเภทที่ 5 ก่อนว่าคืออะไร และหักค่าใช้จ่ายได้หรือไม่
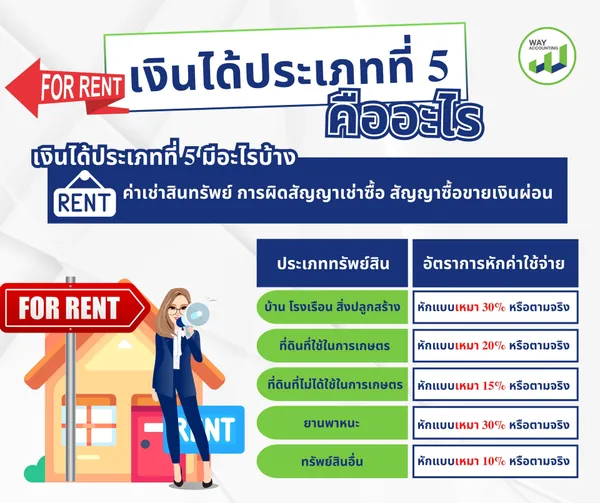
เงินได้ประเภทที่ 5 มีอะไรบ้าง
- ให้เช่าทรัพย์สิน
- ผิดสัญญาเช่าซื้อทรัพย์สิน
- ผิดสัญญาซื้อขายเงินผ่อนซึ่งผู้ขายได้รับคืนทรัพย์สินที่ซื้อขายนั้นโดยไม่ต้องคืนเงินหรือประโยชน์ที่ได้รับไว้แล้ว
การหักค่าใช้จ่าย
ค่าเช่าทรัพย์สิน หักค่าใช้จ่ายได้ 2 วิธี คือ1.หักตามจริง ต้องมีเอกสารหลักฐาน 2.แบบเหมา 10-30% ซึ่งจะแบ่งออกตามประเภทดังนี้
- บ้าน โรงเรือน สิ่งปลูกสร้าง แพ หักแบบเหมา 30% หรือตามจริง
- ที่ดินที่ใช้ในการเกษตร หักแบบเหมา 20% หรือตามจริง
- ที่ดินที่ไม่ได้ใช้ในการเกษตร หักแบบเหมา 15% หรือตามจริง
- ยานพาหนะ หักแบบเหมา 30% หรือตามจริง
- ทรัพย์สินอื่น หักแบบเหมา 10% หรือตามจริง
เงินได้จากการผิดสัญญาเช่าซื้อซื้อหรือผิดซื้อขายเงินผ่อน หักค่าใช้ได้วิธีเดียว คือหักแบบเหมา 20%
ผู้ประกอบการที่มีเงินได้จำเป็นต้องยื่นภาษีให้ตรงกับประเภทเงินได้ อย่างเช่นผู้ประกอบการทรัพย์สินให้เช่าก็จะต้องยื่นเงินได้ประเภทที่ 5 เพื่อให้เป็นธรรมในการคิดคำนวณภาษี อย่างไรก็ตาม ถ้าเพื่อนๆติดขัดปัญหาในการคำนวณสามารถทักเข้ามาปรึกษากับเวย์ได้เลยนะคะ บริการ ครบ จบ ที่เวย์แอคเคาน์ติ้ง
เรื่องบัญชีภาษี มั่นใจได้ที่เวย์แอคเคาน์ติ้ง
🔵🟢🔵🟢🔵🟢