

ไม่รู้ไม่ได้...กับประเภทหนี้สิน ที่ผู้ประกอบการต้องใส่ใจ !!!
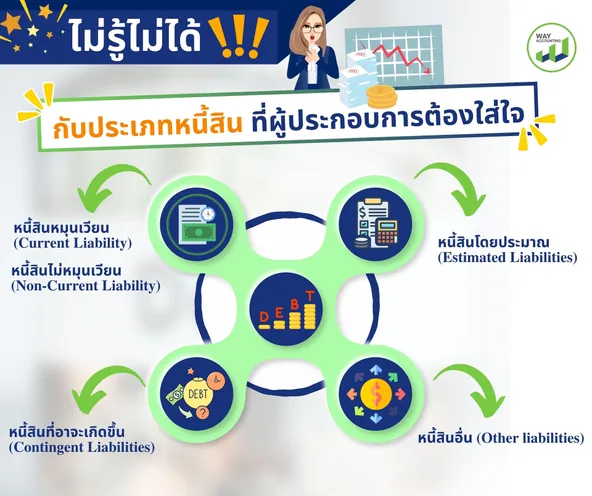
ไม่รู้ไม่ได้...กับประเภทหนี้สิน ที่ผู้ประกอบการต้องใส่ใจ !!!
ก่อนจะเริ่มต้นธุรกิจ เพื่อนๆก็ควรจะรู้จักประเภทของหนี้ ที่เกิดขึ้นภายในกิจการของเรานั้นมีอะไรบ้าง และในวันนี้ ประเภทหนี้สินที่ผู้ประกอบการต้องใส่ใจ !!!
ไม่ควรพลาด !!! มีอะไรกันบ้างไปดูเลยค่าา..
เพื่อนๆที่กำลังอ่านบทความนี้ ลองทายลองเดาเล่นๆภายในใจของตนเองดูสิคะ ว่าประเภทหนี้สินในกิจการเรา
มีอะไรบ้าง ติ๊กต๊อกๆ....
👉 อย่างแรกเลย…หนี้สินหมุนเวียน และ หนี้สินไม่หมุนเวียน
เวย์จะเริ่มต้นอธิบายจาก หนี้สินที่หมุนเวียน ก่อนนะคะ เพื่อให้เพื่อนๆเกิดความเข้าใจไปที่ล่ะอย่าง
📌หนี้สินหมุนเวียน หรือ (Current Liability)
อย่างที่เราเข้าใจกันว่า หนี้สินระยะสั้นนั้นเอง...ซึ่งจะมีระยะเวลากำหนดที่ชัดเจน อย่าง 12 เดือน หรือ 1ปี ค่ะ และหนี้สินหมุนเวียนจะถูกระบุลงบนงบแสดงฐานะการเงินอีกด้วย นับตั้งแต่วันที่เริ่มมีหนี้สิน
ซึ่งการชำระหนี้สินหมุนเวียนจะแปรผันอยู่กับสินทรัพย์หมุนเวียนของกิจการอีกด้วย... แล้วหนี้สินหมุนเวียนมีอะไรบ้าง เช่น เงินกู้ระยะสั้นจากธนาคาร เงินกู้ยืมระยะยาว เจ้าหนี้การค้า และเงินปันผลค่าจ้าง เป็นต้น
📌หนี้สินไม่หมุนเวียน หรือ (Non-Current Liability)
หนี้สินที่มีระยะยาว เป็นภาระผูกพันกับของกิจการ และมีระยะเวลาในการชำระหนี้ มากกว่า 1 ปี ขึ้นไป เพื่อนๆลองนึกดูสิคะเป็นอะไรได้บ้าง เช่น หุ้นกู้ หนี้สินตามสัญญาเช่า...ได้แก่
✅เงินที่กู้ยืม ระยะยาวจากสถาบันการเงิน เพื่อซื้อทรัพย์สินให้กับกิจการ เช่น กู้ยืมเพื่อซื้อเครื่องจักร กู้ยื่มเพื่อจัดตั้งโรงงาน เป็นต้น
✅หุ้นกู้พันธบัตร ชนิดจะมีความคล้ายคลึงกันกับเงินกู้ยืมจากสถาบันการเงิน แต่มีระยะการชำระหนี้ที่สั้นกว่า
✅ตั๋วเงิน หรือ ตั๋วที่สัญญาว่าจะใช้เงินในอนาคต ซึ่งลักษณะเช่นเดียวกับหุ้นกู้ มีสัญญาการจ่ายเงินต้นพร้อมดอกเบี้ย
✅หนี้จำนอง เป็นการกู้ยืมชนิดหนึ่ง โดยใช้ทรัพยสินของกิจการเข้าจำนองกับทางธนาคาร
👉 อย่างที่ 2 หนี้สินโดยประมาณ (Estimated Liabilities)
คือ หนี้สินหมุนเวียนชนิดหนึ่ง ที่เรานั้นไม่สามารถทราบจำนวนที่แน่นอน ณ วัน สิ้นงวด จึงถูกเรียกว่า หนี้สินโดยประมาณ แล้วมีอะไรล่ะที่จะให้เพื่อนๆนั้นสามารถเข้าใจและเห็นภาพได้มากกว่านี้ เช่น…
📌 หนี้สินรับประกันสินค้าโดยประมาณ (Estimated Liabilities under Warranties)
เพื่อประกันคุณภาพของสินค้า หนี้สินชนิดนี้จะเกิดขึ้นกับบริษัทที่ขายสินค้า โดยมีสัญญาการรับประกันคุณภาพสินค้า ในการซ่อมแซมระยะเวลาที่กำหนดไม่เกิน 1 ปี
📌 หนี้สินค่าสัมมนาคุณลูกค้าโดยประมาณ (Estimated Liabilities for Premiums)
เป็นการจูงใจลูกค้าอย่างหนึ่ง เพื่อให้เกิดการซื้อสินค้านั้นเอง ซึ่งอาจจะเป็นนโยบายของบางบริษัทที่จัดทำขึ้น เพื่อเป็นของแถมสัมมนาคุณการซื้อสินค้าค่ะ และเกิดขึ้นเป็นช่วงระยะเวลาหนึ่งเท่านั้น
👉 อย่างที่ 3 หนี้สินที่อาจจะเกิดขึ้น (Contingent Liabilities)
หนี้สินชนิดนี้ ซึ่งเป็นภาระผูกผันกับกิจการ และมีระยะเวลาหนึ่ง ซึ่งอาจจะไม่ทราบที่มาอย่างชัดเจน ว่าเป็นหนี้สินที่เกิดขึ้นในปัจจุบัน หรือไม่ และไม่สามารถควบคุม ซึ่งสามารถแบ่งออกเป็น 2 ลักษณะให้เพื่อนๆทำความเข้าใจได้ คือ
📌 หนี้สินประเภทที่เกิดขึ้นในอนาคต โดยมีเหตุ จากอดีตหรือปัจจุบัน เป็นข้อมูลฐาน เป็นหนี้สินที่จากการคาดการณ์ ว่าจะเกิดในอนาคตและมีแนวโน้มว่าจะเกิดขึ้นนั้นเอง...
📌 หนี้สินที่อาจจะกำหนดจำนวนหนี้ได้ หรือไม่ได้ บางครั้งสามารถกำหนดมูลค่าของจำนวนหนี้ที่แน่นอนได้ บางครั้งก็ไม่สามารถกำหนดได้นั้นเอง
มาดูหนี้สินตัวสุดท้ายกัน ว่าคืออะไร… หนี้สินอื่น (Other liabilities)
แน่นอนว่า หนี้สินชนิดนี้มีความพิเศษสุดๆ...จึงไม่สามารถนำมาจัดรวมกับประเภทอื่นๆให้เข้ากันได้ เวย์จะยกตัวอย่างให้เพื่อนๆได้ดูค่ะ เช่น เงินกองทุนเลี้ยงชีพ ซึ่งไม่มีความเกี่ยวข้องกับกิจการโดยตรงเลยค่ะ และไม่เกี่ยวข้องกับระบบภาษีมูลค่าเพิ่มอีกด้วย แต่สามารถบันทึกลงเป็นค่าใช้จ่ายของกิจการในทางบัญชีได้ด้วย และยังคงอยู่ใน ประเภทหนี้สินหมุนและหนี้สินไม่หมุนเวียน ในกิจการของเพื่อนๆอีกด้วยค่ะ…
เวย์หวังว่า บทความนี้คงจะเป็นประโยชน์ต่อธุรกิจเพื่อนๆเป็นอย่างมาก อย่างไรก็ดีหนี้สินในธุรกิจก็เป็นสิ่งที่เพื่อนๆไม่ควรปล่อยให้พลาด ควรจะศึกษาเพิ่มเติมให้ธุรกิจของเรามีกำไรมากกว่าการมีหนี้สินภายในธุรกิจนะคะ