
คู่มือภาษีสำหรับผู้ประกอบการ SME ฉบับเข้าใจง่าย
คู่มือภาษีสำหรับผู้ประกอบการ SME ฉบับเข้าใจง่าย
ถ้าวันหนึ่งภาษี ไม่ใช่แค่หน้าที่ แต่คืออาวุธลับของผู้ประกอบการ SME ล่ะ? หลายธุรกิจเหนื่อยกับยอดขาย แข่งขันกับคู่แข่ง วางแผนการตลาดแทบตาย แต่กลับสะดุดเพราะเรื่องภาษีที่คิดว่า “เดี๋ยวค่อยจัดการ” ทั้งที่ความจริงแล้ว ใครเข้าใจภาษีมากกว่า คนนั้นได้เปรียบมากกว่า เพราะมันไม่ใช่แค่เรื่องจ่ายเท่าไหร่ แต่คือการรู้ทัน วางแผนเป็น และใช้ให้เกิดประโยชน์สูงสุดกับธุรกิจของตัวเอง
คู่มือภาษีสำหรับผู้ประกอบการ SME ฉบับเข้าใจง่ายนี้ จะไม่พาคุณหลงทางในศัพท์เทคนิคชวนปวดหัว แต่จะพาไปรื้อความเชื่อเดิม ๆ เปิดมุมคิดใหม่ ๆ และชวนตั้งคำถามว่า “คุณกำลังเสียโอกาสอะไรไปเพราะไม่รู้เรื่องภาษีหรือเปล่า?” เพราะบางครั้ง กำไรที่หายไป อาจไม่ได้หายจากยอดขาย แต่อาจหายไปตั้งแต่ตอนคุณยื่นแบบโดยไม่เข้าใจเกมทั้งหมดก็ได้
ภาษีที่ต้องรู้สำหรับธุรกิจ SME
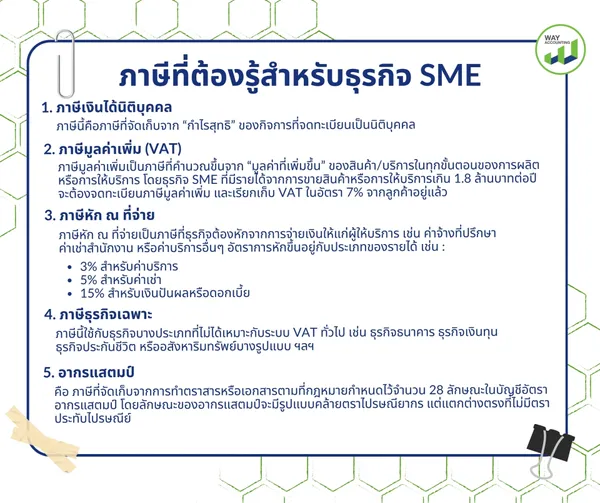
ธุรกิจ SME จะเติบโตได้อย่างมั่นคง ไม่ใช่แค่ขายดีหรือมีลูกค้าเพิ่มขึ้นเท่านั้น แต่ต้อง “รู้ทันภาษี” ด้วย เพราะภาษีที่ต้องรู้สำหรับธุรกิจ SME ไม่ได้มีแค่เรื่องยื่นแบบให้ทันเวลา แต่ครอบคลุมตั้งแต่การเลือกโครงสร้างธุรกิจ ภาษีเงินได้ ภาษีมูลค่าเพิ่ม ไปจนถึงภาษีหัก ณ ที่จ่าย ที่ล้วนส่งผลโดยตรงต่อกำไรและกระแสเงินสดของกิจการ หากเข้าใจตั้งแต่ต้น คุณจะไม่เพียงลดความเสี่ยงจากค่าปรับหรือการประเมินย้อนหลัง แต่ยังสามารถวางแผนภาษีให้สอดคล้องกับเป้าหมายการเติบโตของธุรกิจได้อย่างชาญฉลาดมากขึ้น
1. ภาษีเงินได้นิติบุคคล
ภาษีนี้คือภาษีที่จัดเก็บจาก “กำไรสุทธิ” ของกิจการที่จดทะเบียนเป็นนิติบุคคล เช่น บริษัทจำกัดหรือห้างหุ้นส่วนจำกัด ซึ่งหมายความว่าเมื่อกิจการมีรายได้หลังจากหักต้นทุนและค่าใช้จ่ายต่าง ๆ แล้ว หากมีกำไรจะต้องนำไปคำนวณภาษีตามอัตราที่กฎหมายกำหนด โดยอัตราภาษีเงินได้นิติบุคคลโดยทั่วไปอยู่ที่ 20% ของกำไรสุทธิ ซึ่งถือเป็นอัตราสูงสุดที่ใช้กับนิติบุคคลทั่วไป อย่างไรก็ตาม กิจการขนาดกลางและขนาดย่อม (SMEs) ที่มีทุนจดทะเบียนชำระแล้วไม่เกิน 5 ล้านบาท และมีรายได้ไม่เกิน 30 ล้านบาทต่อปี จะได้รับสิทธิอัตราภาษีแบบขั้นบันได เพื่อช่วยลดภาระภาษี ดังนี้
กำไรสุทธิ 0 – 300,000 บาทแรก ยกเว้นภาษี (0%)
กำไรสุทธิ 300,001 – 3,000,000 บาท เสียภาษี 15%
กำไรสุทธิส่วนที่เกิน 3,000,000 บาทขึ้นไป เสียภาษี 20%
ตัวอย่างเช่น หากบริษัทมีกำไรสุทธิ 2,000,000 บาท จะไม่ได้เสีย 20% ทั้งจำนวน แต่จะคำนวณแบบขั้นบันได ทำให้ภาระภาษีลดลงอย่างมีนัยสำคัญ นี่จึงเป็นเหตุผลว่าทำไมการวางแผนรายได้ ค่าใช้จ่าย และการบริหารกำไรในแต่ละปีจึงมีความสำคัญมาก เพราะไม่เพียงช่วยให้ธุรกิจรู้ต้นทุนที่แท้จริง แต่ยังช่วยใช้สิทธิประโยชน์ทางภาษีได้เต็มที่ และลดความเสี่ยงจากการประเมินภาษีย้อนหลังในอนาคต
2. ภาษีมูลค่าเพิ่ม (VAT)
ภาษีมูลค่าเพิ่มเป็นภาษีที่คำนวณขึ้นจาก “มูลค่าที่เพิ่มขึ้น” ของสินค้า/บริการในทุกขั้นตอนของการผลิตหรือการให้บริการ โดยธุรกิจ SME ที่มีรายได้จากการขายสินค้าหรือการให้บริการเกิน 1.8 ล้านบาทต่อปีจะต้องจดทะเบียนภาษีมูลค่าเพิ่ม และเรียกเก็บ VAT ในอัตรา 7% จากลูกค้าอยู่แล้ว ซึ่งหมายความว่า VAT จะถูกบวกเข้าไปในราคาสินค้าหรือค่าบริการที่ลูกค้าชำระจริง ๆ สำหรับผู้ประกอบการนั้น หากมีภาษีซื้อซึ่งเป็น VAT ที่จ่ายให้ผู้ขายมากกว่าภาษีขายที่เก็บจากลูกค้า ก็สามารถนำมาหักกับภาษีที่ต้องนำส่งให้สรรพากรได้ ซึ่งเป็นส่วนหนึ่งของการบริหารต้นทุนภาษีที่ผู้ประกอบการต้องเข้าใจ
3. ภาษีหัก ณ ที่จ่าย
เมื่อกิจการต้องจ่ายเงินให้บุคคลหรือนิติบุคคลอื่น เช่น ค่าจ้าง ค่าบริการ หรือค่าเช่า ผู้จ่ายมีหน้าที่ต้อง “หักภาษีไว้ก่อน” แล้วนำส่งกรมสรรพากรตามอัตราที่กฎหมายกำหนด โดยยอดที่ถูกหักไว้จะกลายเป็นเครดิตภาษีให้กับผู้ถูกหักไปใช้ลดภาระภาษีของเขาเองในรอบปีภาษี ซึ่งช่วยป้องกันการเสียภาษีซ้ำซ้อนและทำให้กระแสเงินสดของธุรกิจถูกต้องตามหลักภาษีด้วย
ภาษีหัก ณ ที่จ่ายเป็นภาษีที่ธุรกิจต้องหักจากการจ่ายเงินให้แก่ผู้ให้บริการ เช่น ค่าจ้างที่ปรึกษา ค่าเช่าสำนักงาน หรือค่าบริการอื่นๆ อัตราการหักขึ้นอยู่กับประเภทของรายได้ เช่น:
3% สำหรับค่าบริการ
5% สำหรับค่าเช่า
15% สำหรับเงินปันผลหรือดอกเบี้ย
4. ภาษีธุรกิจเฉพาะ
ภาษีนี้ใช้กับธุรกิจบางประเภทที่ไม่ได้เหมาะกับระบบ VAT ทั่วไป เช่น ธุรกิจธนาคาร ธุรกิจเงินทุน ธุรกิจประกันชีวิต หรืออสังหาริมทรัพย์บางรูปแบบ ฯลฯ ซึ่งเป็นกลุ่มธุรกิจที่มีกระบวนการทำกำไรและต้นทุนที่ซับซ้อน จึงต้องมีระบบภาษีเฉพาะที่ต่างจาก VAT หรือภาษีเงินได้นิติบุคคล เพื่อให้สอดคล้องกับลักษณะทางธุรกิจจริง ๆ และหลีกเลี่ยงช่องโหว่ในการคำนวณภาษีหากใช้ระบบทั่วไปกับธุรกิจเหล่านี้
ภาษีธุรกิจเฉพาะ สำหรับ SME คือภาษีที่จัดเก็บจากรายรับบางประเภทที่กฎหมายยกเว้นไม่ต้องเสียภาษีมูลค่าเพิ่ม (VAT) เช่น ธุรกิจอสังหาริมทรัพย์, การธนาคาร, โรงรับจำนำ, หรือธุรกิจที่มีรายรับจากการขายหลักทรัพย์ โดยคำนวณจากยอดรายรับก่อนหักค่าใช้จ่ายในอัตราร้อยละ 3-5 (บวกภาษีท้องถิ่นเพิ่ม 10%)
จุดสำคัญของภาษีธุรกิจเฉพาะสำหรับ SME
ประเภทธุรกิจที่ต้องเสีย: กิจการขายอสังหาริมทรัพย์เป็นทางการค้าหรือหากำไร, โรงรับจำนำ, การธนาคาร/ธุรกิจเงินทุน/เครดิตฟองซิเอร์, การขายหลักทรัพย์, และการรับประกันหลักทรัพย์
อัตราภาษี: โดยทั่วไปอัตราภาษีธุรกิจเฉพาะจะอยู่ที่ 3% แต่มีบางกิจการอาจสูงกว่า และต้องบวกภาษีท้องถิ่นอีก 10% ของภาษีที่เสีย ทำให้รวมเป็นอัตราที่ต้องเสียจริงสูงขึ้น (เช่น 3% + 0.3% = 3.3%)
5. อากรแสตมป์
อากรแสตมป์ คือ ภาษีที่จัดเก็บจากการทำตราสารหรือเอกสารตามที่กฎหมายกำหนดไว้จำนวน 28 ลักษณะในบัญชีอัตราอากรแสตมป์ โดยลักษณะของอากรแสตมป์จะมีรูปแบบคล้ายตราไปรษณียากร แต่แตกต่างตรงที่ไม่มีตราประทับไปรษณีย์ ทั้งนี้ การเสียอากรแสตมป์ต้องดำเนินการให้ถูกต้องครบถ้วน มิฉะนั้นเอกสารนั้นอาจใช้เป็นหลักฐานทางกฎหมายไม่ได้อย่างสมบูรณ์
วิธีการเสียอากรแสตมป์สามารถทำได้ 3 รูปแบบ ได้แก่
การปิดแสตมป์ลงบนเอกสารก่อนหรือในขณะทำตราสาร โดยมูลค่าแสตมป์ต้องไม่น้อยกว่าอัตราที่กฎหมายกำหนด และต้องมีการขีดฆ่าแสตมป์เพื่อแสดงว่าได้ใช้งานแล้ว
การใช้แสตมป์ดุน ซึ่งเป็นกระดาษที่มีตราแสตมป์ประทับไว้เรียบร้อย ผู้ยื่นตราสารต้องนำเอกสารไปให้เจ้าหน้าที่ประทับตราดุนและชำระเงินให้ครบตามอัตรา
การชำระอากรเป็นตัวเงิน โดยชำระเป็นเงินสดหรือผ่านช่องทางที่กำหนด ในจำนวนไม่น้อยกว่าอัตราอากรที่ต้องเสียตามกฎหมาย
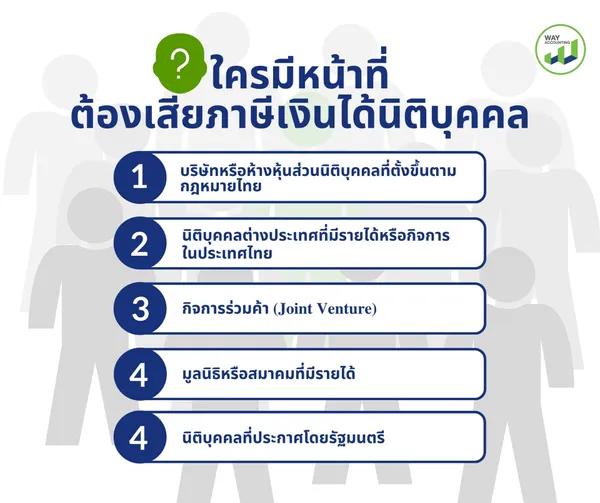
ใครมีหน้าที่ต้องเสียภาษีเงินได้นิติบุคคล
หลายธุรกิจโฟกัสแต่ยอดขายและกำไร จนลืมตั้งคำถามสำคัญว่า “เรามีหน้าที่เสียภาษีเงินได้นิติบุคคล หรือยัง?” เพราะไม่ใช่แค่บริษัทใหญ่เท่านั้นที่ต้องรับผิดชอบภาษีประเภทนี้ บางกิจการอาจเข้าข่ายโดยไม่รู้ตัว และการเข้าใจผิดเพียงเล็กน้อย อาจนำไปสู่ภาระภาษีย้อนหลังที่คาดไม่ถึง บทความนี้จะพาคุณไปเช็กให้ชัดว่าใครบ้างที่ต้องเสียภาษีเงินได้นิติบุคคล ครอบคลุมกิจการรูปแบบใด และมีเงื่อนไขอะไรที่ผู้ประกอบการต้องรู้ก่อนจะสายเกินแก้
ตามประมวลรัษฎากร ผู้ที่ต้องเสียภาษีเงินได้นิติบุคคลในประเทศไทยมีหลายกลุ่ม ทั้งนิติบุคคลที่จดทะเบียนในไทย นิติบุคคลต่างประเทศ รวมถึงกิจการร่วมค้า โดยแบ่งออกได้ดังนี้:
1. บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายไทย
กลุ่มแรกและชัดเจนที่สุดคือกิจการที่จัดตั้งเป็นนิติบุคคลในประเทศไทย ซึ่งมีสถานะตามกฎหมายแพ่งและพาณิชย์ เช่น:
บริษัทจำกัด
บริษัทมหาชนจำกัด
ห้างหุ้นส่วนจำกัด
ห้างหุ้นส่วนสามัญจดทะเบียน
กิจการเหล่านี้ เมื่อดำเนินธุรกิจโดยมีรายได้หรือกำไร จะต้องยื่นแบบแสดงรายการภาษีเงินได้นิติบุคคลและเสียภาษีตามกำไรสุทธิของกิจการ
2. นิติบุคคลต่างประเทศที่มีรายได้หรือกิจการในประเทศไทย
นิติบุคคลที่จดทะเบียนต่างประเทศ (ต่างชาติต่างกฎหมาย) ก็อาจต้องเสียภาษีเงินได้นิติบุคคลในไทยได้เช่นกัน ถ้าเข้าข่ายตามข้อใดข้อหนึ่งดังนี้:
เข้ามากระทำกิจการจริงในประเทศไทย
กระทำธุรกิจในที่อื่นๆ รวมทั้งในไทย โดยมีผลทำให้เกิดรายได้ในไทย
กระทำกิจการระหว่างประเทศที่รวมประเทศไทยและส่งผลให้เกิดรายได้ในไทย
ไม่ได้ประกอบกิจการโดยตรงที่ไทย แต่ได้รับเงินได้จากประเทศไทย (เช่น ได้รับเงินค่าลิขสิทธิ์ ดอกเบี้ย ค่าบริการ ฯลฯ ที่จ่ายจากไทย)
จำหน่ายกำไรออกจากประเทศไทย (เช่น โอนกำไรออกไปยังต่างประเทศ)
มีผู้แทน ลูกจ้าง หรือผู้ติดต่อในไทยที่ทำให้กิจการได้รับผลกำไรในประเทศ
ในกรณีเหล่านี้ บริษัทต่างประเทศต้องเสียภาษีเฉพาะในส่วนของรายได้หรือกำไรที่มีฐานอยู่ในประเทศไทยเท่านั้น — ไม่ใช่ทั้งโลกทั้งหมดของกิจการ
3. กิจการร่วมค้า (Joint Venture)
กิจการร่วมค้าคือธุรกิจที่บุคคลหรือบริษัทหลายฝ่ายมาร่วมกันดำเนินกิจการเพื่อหากำไร การจัดตั้งแบบนี้ก็ถือว่ามีหน้าที่เสียภาษีเงินได้นิติบุคคลได้ ถ้ามีลักษณะเป็น “การค้าหาผลกำไร” ร่วมกัน เช่น:
บริษัทกับบริษัท
บริษัทกับห้างหุ้นส่วนนิติบุคคล
ห้างหุ้นส่วนนิติบุคคลกับบุคคลธรรมดา
หรือการผสมกันของหลายฝ่ายที่ร่วมกันดำเนินธุรกิจหาเงิน
การร่วมลงทุนแล้วได้ผลกำไร ก็ต้องยื่นแบบและเสียภาษีเหมือนกรณีนิติบุคคลทั่วไป
4. มูลนิธิหรือสมาคมที่มีรายได้
มูลนิธิหรือสมาคมที่ไม่ใช่องค์กรสาธารณกุศลที่รัฐประกาศยกเว้น และมีรายได้จากการประกอบกิจการ ก็เข้าข่ายต้องเสียภาษีเงินได้นิติบุคคลด้วย เนื่องจากมีผลกำไรหรือรายได้เกิดขึ้นจริงเช่นกัน
5. นิติบุคคลที่ประกาศโดยรัฐมนตรี
นิติบุคคลบางประเภทที่ไม่ได้จัดตั้งในรูปแบบบริษัทหรือห้างหุ้นส่วนตามปกติ แต่ได้รับการกำหนดโดยรัฐมนตรีและประกาศในราชกิจจานุเบกษาให้ถือเป็น “นิติบุคคลสำหรับภาษี” ก็ต้องเสียภาษีเงินได้นิติบุคคลด้วยเช่นกัน
อัตราภาษีเงินได้นิติบุคคล (อัปเดตตามหลักปัจจุบัน)
เมื่อทราบแล้วว่ากิจการใดต้องเสียภาษี ต่อไปคือเรื่องอัตราภาษีที่ต้องเข้าใจให้ชัด:
สำหรับรายทั่วไป
อัตรา 20% ของกำไรสุทธิ ซึ่งเป็นอัตรามาตรฐานที่ใช้กับบริษัททั่วไปที่ไม่ได้เข้าข่าย SME
สำหรับ SME ที่เข้าเกณฑ์
กิจการ SME ที่มีทุนจดทะเบียนไม่เกิน 5 ล้านบาท และ รายได้จากการขายสินค้า/บริการรวมไม่เกิน 30 ล้านบาทต่อปี จะได้อัตราภาษีแบบขั้นบันไดเพื่อช่วยลดภาระภาษี ดังนี้:
กำไรสุทธิส่วนแรกไม่เกิน 300,000 บาท ได้รับการยกเว้นภาษี ไม่ต้องเสียภาษีในส่วนนี้
กำไรสุทธิส่วนที่เกิน 300,000 บาท แต่ไม่เกิน 3,000,000 บาท เสียภาษีในอัตรา 15%
กำไรสุทธิส่วนที่เกิน 3,000,000 บาทขึ้นไป เสียภาษีในอัตรา 20%
การจัดอัตรานี้ช่วยให้ SME จ่ายภาษีน้อยลงในช่วงต้นของกำไร และค่อย ๆ ขึ้นสู่ระดับ 20% เมื่อกำไรสูงขึ้น โดยแต่ละส่วนของกำไรคิดตามช่วงอัตราที่กำหนด เช่น หากกำไร 4 ล้านบาท จะเสียภาษี 15% สำหรับส่วน 300,001–3,000,000 และ 20% สำหรับส่วนที่เกิน 3 ล้านบาท
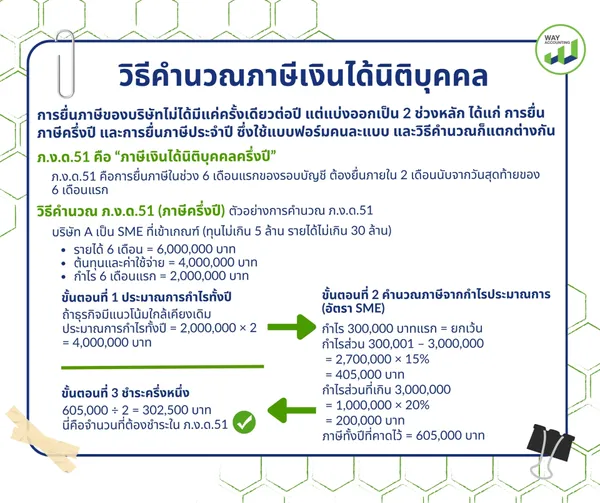
วิธีคำนวณภาษีเงินได้นิติบุคคล
ในยุคที่เจ้าของธุรกิจเช็กยอดขายผ่านมือถือแบบเรียลไทม์ แต่กลับยังงงกับการคำนวณ ภาษีเงินได้นิติบุคคล แบบเดิม ๆ ถึงเวลาหรือยังที่เรื่องภาษีจะถูกอธิบายให้เข้าใจง่ายเหมือนดูแดชบอร์ด? เพราะการรู้แค่ว่า “กำไรเท่าไร” ไม่พอ คุณต้องรู้ด้วยว่า “ต้องจ่ายเท่าไร และคิดยังไง” บทความนี้จะพาคุณถอดสูตรคำนวณภาษีแบบทันสมัย กระชับ ชัดเจน เข้าใจในครั้งเดียว เพื่อให้คุณบริหารเงินสด วางแผนกำไร และคุมเกมธุรกิจได้แบบมือโปร ไม่ใช่ปล่อยให้ภาษีเป็นตัวกำหนดอนาคตธุรกิจคุณ
ก่อนจะเริ่มคำนวณภาษีเงินได้นิติบุคคล สิ่งสำคัญที่สุดคือเข้าใจว่า การยื่นภาษีของบริษัทไม่ได้มีแค่ครั้งเดียวต่อปี แต่แบ่งออกเป็น 2 ช่วงหลัก ได้แก่ การยื่นภาษีครึ่งปี และการยื่นภาษีประจำปี ซึ่งใช้แบบฟอร์มคนละแบบ และวิธีคำนวณก็แตกต่างกัน
ภ.ง.ด.51 คือ “ภาษีเงินได้นิติบุคคลครึ่งปี”
ภ.ง.ด.51 คือการยื่นภาษีในช่วง 6 เดือนแรกของรอบบัญชี ต้องยื่นภายใน 2 เดือนนับจากวันสุดท้ายของ 6 เดือนแรก
ลักษณะสำคัญของ ภ.ง.ด.51
เป็นการ “ประมาณการกำไรสุทธิทั้งปี”
ไม่ใช่กำไรจริงทั้งปี
ใช้ข้อมูลรายได้–ค่าใช้จ่ายที่เกิดขึ้นครึ่งปีแรก มาประเมินแนวโน้มทั้งปี
คำนวณภาษีจากกำไรที่ประมาณการ แล้วชำระ “ครึ่งหนึ่ง” ของภาษีทั้งปีที่คาดไว้
ถ้าประมาณการกำไรต่ำกว่าความเป็นจริงเกิน 25% อาจต้องเสียเงินเพิ่ม 20% ของภาษีที่ขาด พร้อมเงินเพิ่มรายเดือน
วิธีคำนวณ ภ.ง.ด.51 (ภาษีครึ่งปี)
หลักการสำคัญ
ใช้ข้อมูล 6 เดือนแรกของรอบบัญชี
ประมาณการกำไรสุทธิ “ทั้งปี”
คำนวณภาษีจากกำไรประมาณการ
ชำระเพียงครึ่งหนึ่งของภาษีทั้งปีที่คาดไว้
ตัวอย่างการคำนวณ ภ.ง.ด.51
บริษัท A เป็น SME ที่เข้าเกณฑ์ (ทุนไม่เกิน 5 ล้าน รายได้ไม่เกิน 30 ล้าน)
รายได้ 6 เดือน = 6,000,000 บาท
ต้นทุนและค่าใช้จ่าย = 4,000,000 บาท
กำไร 6 เดือนแรก = 2,000,000 บาท
ขั้นตอนที่ 1 ประมาณการกำไรทั้งปี
ถ้าธุรกิจมีแนวโน้มใกล้เคียงเดิม
ประมาณการกำไรทั้งปี = 2,000,000 × 2 = 4,000,000 บาท
ขั้นตอนที่ 2 คำนวณภาษีจากกำไรประมาณการ (อัตรา SME)
กำไร 300,000 บาทแรก = ยกเว้น
กำไรส่วน 300,001 – 3,000,000
= 2,700,000 × 15%
= 405,000 บาท
กำไรส่วนที่เกิน 3,000,000
= 1,000,000 × 20%
= 200,000 บาท
ภาษีทั้งปีที่คาดไว้ = 605,000 บาท
ขั้นตอนที่ 3 ชำระครึ่งหนึ่ง
605,000 ÷ 2 = 302,500 บาท
นี่คือจำนวนที่ต้องชำระใน ภ.ง.ด.51
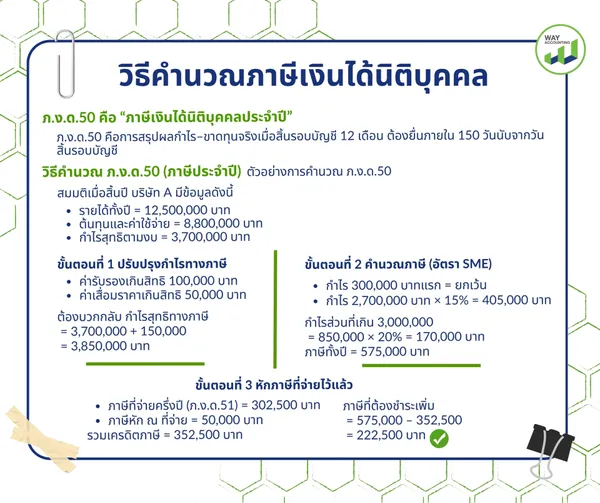
ภ.ง.ด.50 คือ “ภาษีเงินได้นิติบุคคลประจำปี”
ภ.ง.ด.50 คือการสรุปผลกำไร–ขาดทุนจริงเมื่อสิ้นรอบบัญชี 12 เดือน ต้องยื่นภายใน 150 วันนับจากวันสิ้นรอบบัญชี
ลักษณะสำคัญของ ภ.ง.ด.50
คำนวณจาก “กำไรสุทธิทางภาษีจริง”
ใช้ข้อมูลทั้งปีตามงบการเงิน
ต้องปรับปรุงรายจ่ายต้องห้ามและรายการทางภาษีให้ถูกต้อง
นำภาษีที่ชำระครึ่งปี (ภ.ง.ด.51) และภาษีหัก ณ ที่จ่ายมาหักออก
ภ.ง.ด.50 จึงเป็นการ “สรุปยอดภาษีจริงทั้งปี” ถ้าจ่ายเกินสามารถขอคืนได้ แต่ถ้าจ่ายขาดต้องชำระเพิ่ม
วิธีคำนวณ ภ.ง.ด.50 (ภาษีประจำปี)
หลักการสำคัญ
ใช้ผลประกอบการจริงครบ 12 เดือน
ต้องปรับปรุงรายการทางภาษี
นำภาษีครึ่งปีและภาษีหัก ณ ที่จ่ายมาหักออก
ตัวอย่างการคำนวณ ภ.ง.ด.50
สมมติเมื่อสิ้นปี บริษัท A มีข้อมูลดังนี้
รายได้ทั้งปี = 12,500,000 บาท
ต้นทุนและค่าใช้จ่าย = 8,800,000 บาท
กำไรสุทธิตามงบ = 3,700,000 บาท
ขั้นตอนที่ 1 ปรับปรุงกำไรทางภาษี
ค่ารับรองเกินสิทธิ 100,000 บาท
ค่าเสื่อมราคาเกินสิทธิ 50,000 บาท
ต้องบวกกลับ กำไรสุทธิทางภาษี
= 3,700,000 + 150,000
= 3,850,000 บาท
ขั้นตอนที่ 2 คำนวณภาษี (อัตรา SME)
กำไร 300,000 บาทแรก = ยกเว้น
กำไร 2,700,000 บาท × 15% = 405,000 บาท
กำไรส่วนที่เกิน 3,000,000
= 850,000 × 20%
= 170,000 บาท
ภาษีทั้งปี = 575,000 บาท
ขั้นตอนที่ 3 หักภาษีที่จ่ายไว้แล้ว
ภาษีที่จ่ายครึ่งปี (ภ.ง.ด.51) = 302,500 บาท
ภาษีหัก ณ ที่จ่าย = 50,000 บาท
รวมเครดิตภาษี = 352,500 บาท
ภาษีที่ต้องชำระเพิ่ม
= 575,000 – 352,500
= 222,500 บาท
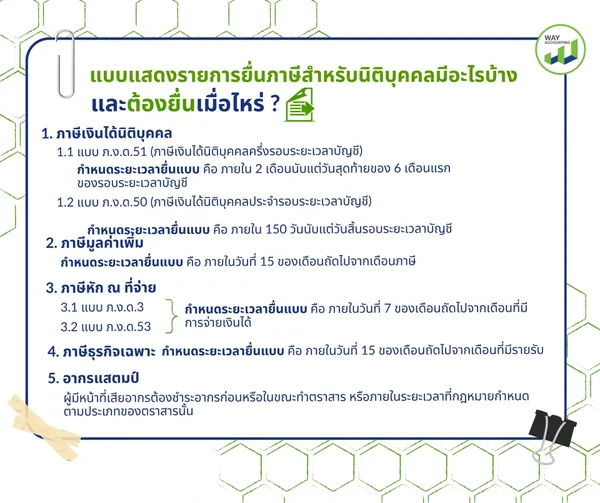
แบบแสดงรายการยื่นภาษีสำหรับนิติบุคคลมีอะไรบ้าง และต้องยื่นเมื่อไหร่ ?
แบบแสดงรายการยื่นภาษีของนิติบุคคลมีหลายแบบ และแต่ละแบบก็มี “กำหนดเวลา” ที่ต่างกันอย่างชัดเจน คำถามคือ…คุณแน่ใจหรือยังว่าธุรกิจของคุณยื่นครบทุกแบบตามกำหนดแล้ว? เพราะการพลาดเพียงครั้งเดียว อาจไม่ได้จบแค่ค่าปรับเล็ก ๆ แต่กระทบความน่าเชื่อถือและสภาพคล่องของกิจการทั้งปี หัวข้อนี้จะพาคุณไล่เรียงให้ชัดว่า นิติบุคคลต้องยื่นแบบภาษีอะไรบ้าง แต่ละแบบใช้ในกรณีไหน และต้องยื่นเมื่อไหร่ เพื่อให้คุณบริหารภาษีได้อย่างมั่นใจ ไม่ตกหล่น และไม่โดนเรียกตรวจย้อนหลังโดยไม่จำเป็น
1. ภาษีเงินได้นิติบุคคล
ภาษีเงินได้นิติบุคคลเป็นภาษีที่จัดเก็บจากกำไรสุทธิทางภาษีของกิจการในแต่ละรอบบัญชี โดยนิติบุคคลมีหน้าที่ต้องยื่นแบบแสดงรายการปีละ 2 ครั้ง ดังนี้
1.1 แบบ ภ.ง.ด.51 (ภาษีเงินได้นิติบุคคลครึ่งรอบระยะเวลาบัญชี)
แบบ ภ.ง.ด.51 เป็นการยื่นแสดงรายการเพื่อคำนวณและชำระภาษีจากกำไรสุทธิที่ประมาณการสำหรับรอบระยะเวลาบัญชีครึ่งปีแรก โดยมีลักษณะเป็นการชำระภาษีล่วงหน้า
กำหนดระยะเวลายื่นแบบ คือ ภายใน 2 เดือนนับแต่วันสุดท้ายของ 6 เดือนแรกของรอบระยะเวลาบัญชี
ตัวอย่างเช่น หากรอบบัญชีเริ่มตั้งแต่วันที่ 1 มกราคม และสิ้นสุดวันที่ 31 ธันวาคม จะต้องยื่นแบบ ภ.ง.ด.51 ภายในวันที่ 31 สิงหาคมของปีเดียวกัน ทั้งนี้ แม้นิติบุคคลจะไม่มีรายได้หรือมีผลขาดทุน ก็ยังคงมีหน้าที่ยื่นแบบตามกำหนดเวลา
1.2 แบบ ภ.ง.ด.50 (ภาษีเงินได้นิติบุคคลประจำรอบระยะเวลาบัญชี)
แบบ ภ.ง.ด.50 เป็นการยื่นแสดงรายการภาษีจากผลประกอบการจริงเมื่อสิ้นรอบระยะเวลาบัญชีครบ 12 เดือน โดยคำนวณจากกำไรสุทธิทางภาษีหลังปรับปรุงรายการตามหลักเกณฑ์ของกฎหมายภาษีอากร
กำหนดระยะเวลายื่นแบบ คือ ภายใน 150 วันนับแต่วันสิ้นรอบระยะเวลาบัญชี
ตัวอย่างเช่น หากรอบบัญชีสิ้นสุดวันที่ 31 ธันวาคม จะต้องยื่นแบบ ภ.ง.ด.50 ภายในวันที่ 30 พฤษภาคมของปีถัดไป
นิติบุคคลสามารถนำภาษีที่ได้ชำระไว้ตามแบบ ภ.ง.ด.51 รวมถึงภาษีเงินได้ที่ถูกหัก ณ ที่จ่าย มาหักออกจากภาษีที่ต้องชำระตามแบบ ภ.ง.ด.50 ได้ ทั้งนี้ แม้กิจการจะไม่มีรายได้หรือมีผลขาดทุน ก็ยังคงมีหน้าที่ยื่นแบบแสดงรายการภาษีดังกล่าว
2. ภาษีมูลค่าเพิ่ม
นิติบุคคลที่จดทะเบียนภาษีมูลค่าเพิ่มตามที่กฎหมายกำหนด มีหน้าที่ต้องยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มเป็นรายเดือน
แบบ ภ.พ.30
แบบ ภ.พ.30 ใช้สำหรับสรุปยอดภาษีขาย ภาษีซื้อ และคำนวณภาษีที่ต้องนำส่งหรือขอคืนในแต่ละเดือนภาษี
กำหนดระยะเวลายื่นแบบ คือ ภายในวันที่ 15 ของเดือนถัดไปจากเดือนภาษี
ตัวอย่างเช่น ภาษีของเดือนมกราคม ต้องยื่นภายในวันที่ 15 กุมภาพันธ์
ทั้งนี้ แม้ในเดือนดังกล่าวจะไม่มีรายการซื้อขาย หรือไม่มีภาษีต้องชำระ ก็ยังคงมีหน้าที่ยื่นแบบตามกำหนด
3. ภาษีหัก ณ ที่จ่าย
ในกรณีที่นิติบุคคลมีการจ่ายเงินได้พึงประเมินให้แก่บุคคลธรรมดาหรือนิติบุคคล และเข้าข่ายต้องหักภาษี ณ ที่จ่ายตามกฎหมาย ผู้จ่ายเงินมีหน้าที่ต้องหักภาษีและนำส่งกรมสรรพากร พร้อมทั้งยื่นแบบแสดงรายการ ดังนี้
3.1 แบบ ภ.ง.ด.3
ใช้สำหรับกรณีหักภาษี ณ ที่จ่ายจากบุคคลธรรมดา
3.2 แบบ ภ.ง.ด.53
ใช้สำหรับกรณีหักภาษี ณ ที่จ่ายจากนิติบุคคล
กำหนดระยะเวลายื่นแบบ คือ ภายในวันที่ 7 ของเดือนถัดไปจากเดือนที่มีการจ่ายเงินได้
ตัวอย่างเช่น หากมีการหักภาษี ณ ที่จ่ายในเดือนมกราคม ต้องยื่นแบบภายในวันที่ 7 กุมภาพันธ์
4. ภาษีธุรกิจเฉพาะ
นิติบุคคลที่ประกอบกิจการบางประเภทซึ่งอยู่ในข่ายต้องเสียภาษีธุรกิจเฉพาะ มีหน้าที่ยื่นแบบ ภ.ธ.40
กำหนดระยะเวลายื่นแบบ คือ ภายในวันที่ 15 ของเดือนถัดไปจากเดือนที่มีรายรับ
5. อากรแสตมป์
ในกรณีที่มีการทำตราสารหรือสัญญาที่อยู่ในบัญชีอัตราอากรแสตมป์ ผู้มีหน้าที่เสียอากรต้องชำระอากรก่อนหรือในขณะทำตราสาร หรือภายในระยะเวลาที่กฎหมายกำหนดตามประเภทของตราสารนั้น
การไม่ปิดอากรให้ถูกต้องครบถ้วนตามกำหนด อาจมีผลให้ตราสารไม่สมบูรณ์ตามกฎหมาย และอาจต้องเสียเงินเพิ่มหรือเบี้ยปรับ
Way Accounting ให้บริการรับทำบัญชีและภาษีครบวงจร พร้อมบริการจัดคอร์สสอน โดยทีมงานวิชาชีพ
หากคุณกำลังมองหาทั้ง “ผู้ดูแลบัญชีและภาษี” และ “แหล่งความรู้ที่ต่อยอดได้จริง” ในที่เดียว Way Accounting ไม่ได้มีเพียงบริการรับทำบัญชีและภาษีแบบครบวงจรเท่านั้น แต่ยังจัดคอร์สอบรมด้านบัญชีและภาษีที่ออกแบบจากประสบการณ์ทำงานจริง เพื่อให้เจ้าของกิจการและทีมงานเข้าใจระบบบัญชีของธุรกิจตนเองอย่างถูกต้อง ตั้งแต่พื้นฐานการจัดทำเอกสาร การอ่านงบการเงิน ไปจนถึงการวางแผนภาษีอย่างมีประสิทธิภาพ ช่วยลดความเสี่ยง ลดข้อผิดพลาด และเพิ่มความมั่นใจในการบริหารธุรกิจในระยะยาว
หลักสูตรถูกออกแบบโดยทีมงานวิชาชีพที่มีประสบการณ์ตรงในการดูแลลูกค้าจริง ทั้งธุรกิจขนาดเล็ก–กลาง–ใหญ่ และครอบคลุมทั้งพื้นฐานสำหรับผู้เริ่มต้น ไปจนถึงเทคนิคเชิงลึกสำหรับผู้ที่ต้องการพัฒนาการบริหารบัญชีและภาษีอย่างเป็นระบบ ไม่ว่าจะเป็น
✔ การจัดทำบัญชีให้ถูกต้องตั้งแต่ต้น
✔ การอ่านงบการเงินเพื่อใช้ประกอบการตัดสินใจ
✔ การวางแผนภาษีให้คุ้มค่า
✔ การเตรียมเอกสารก่อนยื่นแบบ
✔ แนวทางจัดการภาษีรายได้บุคคลธรรมดา/นิติบุคคลอย่างเป็นระบบ
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0918316772
Line : kridsada49
Facebook : Way Accounting