

ยื่นภาษีเงินได้บุคคลธรรมดา ปี 2568 กับ Way Accounting
ยื่นภาษีเงินได้บุคคลธรรมดา ปี 2568 กับ Way Accounting
ในช่วงที่ผ่านมา หลายคนคงได้เห็นข่าวดังของบุคคลมีชื่อเสียงระดับประเทศที่ต้องเผชิญกับการถูกตรวจสอบภาษีย้อนหลัง จากประเด็นเรื่องการจัดการรายได้และการวางโครงสร้างทางภาษีที่ไม่รอบคอบ เหตุการณ์นี้สะท้อนให้เห็นชัดเจนว่า เรื่องภาษีเงินได้บุคคลธรรมดา ไม่ใช่เรื่องไกลตัวอีกต่อไป ไม่ว่าคุณจะเป็นพนักงานประจำ ฟรีแลนซ์ อินฟลูเอนเซอร์ หรือเจ้าของกิจการ หากวางแผนผิดพลาดเพียงเล็กน้อย ก็อาจนำไปสู่ปัญหาทางกฎหมายและความเสียหายทางการเงินในระยะยาวได้
เมื่อเข้าสู่ฤดูกาลยื่นภาษีปี 2568 การเตรียมตัวยื่นภาษีให้ถูกต้องตั้งแต่ต้นจึงไม่ใช่แค่เรื่องของ “การทำตามกฎหมาย” แต่คือการป้องกันความเสี่ยงในอนาคต Way Accounting พร้อมช่วยดูแลตั้งแต่การตรวจสอบรายได้ การจัดเอกสาร การวางแผนใช้สิทธิลดหย่อน ไปจนถึงการยื่นแบบอย่างถูกต้อง เพื่อให้คุณมั่นใจได้ว่า ภาษีปีนี้จะผ่านไปอย่างราบรื่น ปลอดภัย และไม่กลายเป็นปัญหาตามมาในภายหลัง
ใครบ้างต้องยื่นภาษีเงินได้บุคคลธรรมดา
หากคุณกำลังสงสัยว่า “ใครบ้างต้องยื่นภาษี” บอกเลยว่าหัวข้อนี้สำคัญมาก เพราะภาษีเงินได้บุคคลธรรมดา ไม่ได้จำกัดแค่คนทำงานประจำเท่านั้น แต่ยังรวมถึงฟรีแลนซ์ พ่อค้าแม่ค้า เจ้าของกิจการ นักลงทุน และผู้ที่มีรายได้จากหลายช่องทาง การเข้าใจเกณฑ์ว่าใครมีหน้าที่ยื่นภาษี จะช่วยให้คุณวางแผนการเงินได้ถูกต้อง ลดความเสี่ยงโดนเบี้ยปรับ และไม่พลาดสิทธิ์ในการใช้ค่าลดหย่อนที่กฎหมายให้ไว้ด้วย
ใครบ้างคือ “ผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดา
เมื่อพูดถึง ภาษีเงินได้บุคคลธรรมดา หลายคนมักเข้าใจว่าเป็นเรื่องของมนุษย์เงินเดือนเท่านั้น แต่ในความเป็นจริง กฎหมายกำหนดให้ “ผู้ที่มีเงินได้เกิดขึ้นระหว่างปีภาษี” และมีสถานะเข้าข่ายตามที่กฎหมายระบุไว้ ต้องมีหน้าที่เสียภาษี ซึ่งครอบคลุมมากกว่าที่หลายคนคิด โดยผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดา สามารถแบ่งออกได้เป็น 5 กลุ่มหลัก ดังนี้
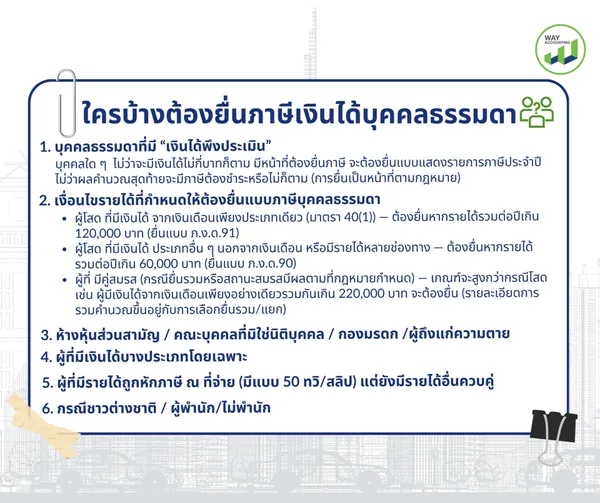
1. บุคคลธรรมดาที่มี “เงินได้พึงประเมิน”
หมายถึงบุคคลใด ๆ ที่มีรายได้ที่กฎหมายกำหนดให้นำมาคำนวณภาษี (เช่น เงินเดือน/ค่าจ้าง โบนัส ค่าตอบแทนฟรีแลนซ์ ดอกเบี้ย เงินปันผล ค่าเช่า ค่าลิขสิทธิ์ กำไรจากการจำหน่ายทรัพย์สิน ผลประโยชน์จากกิจการ ฯลฯ) เมื่อรวมยอดตลอดปีแล้ว ไม่ว่าจะมีเงินได้ไม่กี่บาทก็ตาม มีหน้าที่ต้องยื่นภาษี จะต้องยื่นแบบแสดงรายการภาษีประจำปี ไม่ว่าผลคำนวณสุดท้ายจะมีภาษีต้องชำระหรือไม่ก็ตาม (การยื่นเป็นหน้าที่ตามกฎหมาย).
2. เงื่อนไขรายได้ที่กำหนดให้ต้องยื่นแบบภาษีบุคคลธรรมดา
ผู้โสด ที่มีเงินได้ จากเงินเดือนเพียงประเภทเดียว (มาตรา 40(1)) — ต้องยื่นหากรายได้รวมต่อปีเกิน 120,000 บาท (ยื่นแบบ ภ.ง.ด.91)
ผู้โสด ที่มีเงินได้ ประเภทอื่น ๆ นอกจากเงินเดือน หรือมีรายได้หลายช่องทาง — ต้องยื่นหากรายได้รวมต่อปีเกิน 60,000 บาท (ยื่นแบบ ภ.ง.ด.90)
ผู้ที่ มีคู่สมรส (กรณียื่นรวมหรือสถานะสมรสมีผลตามที่กฎหมายกำหนด) — เกณฑ์จะสูงกว่ากรณีโสด เช่น ผู้มีเงินได้จากเงินเดือนเพียงอย่างเดียวรวมกันเกิน 220,000 บาท จะต้องยื่น (รายละเอียดการรวมคำนวณขึ้นอยู่กับการเลือกยื่นรวม/แยก)
หมายเหตุ: ตัวเลขข้างต้นเป็นเกณฑ์ที่กรมสรรพากรเผยแพร่เพื่อแยกประเภทการต้องยื่น แต่การคำนวณจริงอาจได้รับผลกระทบจากการหักค่าใช้จ่ายและรายการลดหย่อนต่าง ๆ จึงควรตรวจสอบรายละเอียดคำจำกัดความของแต่ละประเภทเงินได้และการรวมคำนวณตามคู่มือ
3. ห้างหุ้นส่วนสามัญ / คณะบุคคลที่มิใช่นิติบุคคล / กองมรดก /ผู้ถึงแก่ความตาย
ห้างหุ้นส่วนสามัญหรือคณะบุคคลที่ไม่ใช่นิติบุคคล หากมีเงินได้พึงประเมินตามที่กฎหมายกำหนด ต้องยื่นแบบในชื่อห้าง/คณะบุคคลนั้น ๆ เช่นเดียวกับกองมรดกที่ยังไม่ได้แบ่ง และกรณีผู้ถึงแก่ความตายในระหว่างปี ภาระการยื่นจะตกไปยังผู้แทนหรือทายาทตามข้อกำหนดของกรมสรรพากร
4. ผู้ที่มีเงินได้บางประเภทโดยเฉพาะ
เงินได้ที่เกิดขึ้นเฉพาะช่วงครึ่งปี (มาตรา 40(5)–(8)) อาจต้องยื่นแบบ ภ.ง.ด.94 (แบบครึ่งปี) สำหรับรายได้ช่วง ม.ค.–มิ.ย. และยื่นภ.ง.ด.90 สำหรับรายได้ตลอดปีตามที่กรมสรรพากรกำหนด หากมีรายได้จากค่าเช่าที่รับล่วงหน้า ค่าลิขสิทธิ์บางประเภท ฯลฯ ต้องเช็กว่าจำเป็นต้องยื่นภายในช่วงเวลาใด
5. ผู้ที่มีรายได้ถูกหักภาษี ณ ที่จ่าย (มีแบบ 50 ทวิ/สลิป) แต่ยังมีรายได้อื่นควบคู่
แม้นายจ้างจะหักภาษี ณ ที่จ่ายให้ (กรณีเงินเดือน) แต่หากคุณมี รายได้จากแหล่งอื่นร่วมด้วย (เช่น ฟรีแลนซ์ ค่าเช่า ค่าลิขสิทธิ์) และรวมรายได้แล้วถึงเกณฑ์ คุณก็ยังต้องยื่น (เพื่อรวมคำนวณและอาจขอคืนภาษีหากหักมาเกิน)
6. กรณีชาวต่างชาติ / ผู้พำนัก/ไม่พำนัก
การคำนวณและข้อบังคับสำหรับชาวต่างชาติอาจแตกต่าง (การนับวันพำนักมีผลต่อการเก็บภาษี) ทางกรมสรรพากรมีข้อชี้แจงโดยละเอียดในคู่มือภาษาอังกฤษและเอกสารเฉพาะกรณี ควรตรวจสอบเอกสาร RD เพื่อความแน่นอน
สูตรการคำนวณภาษีเงินได้บุคคลธรรมดา
การคำนวณภาษีเงินได้บุคคลธรรมดา อาจดูซับซ้อนในตอนแรก แต่เมื่อแยกออกเป็นขั้นตอนที่ชัดเจนแล้ว คุณสามารถคำนวณภาษีที่ต้องชำระเองได้อย่างเป็นระบบและเข้าใจง่าย โดยมีหลักการพื้นฐานคือ “นำรายได้ทั้งหมดมาหักด้วยค่าใช้จ่ายและค่าลดหย่อน แล้วนำเงินได้สุทธิมาคำนวณภาษีตามอัตราภาษีแบบขั้นบันได” ซึ่งเป็นวิธีที่กรมสรรพากรยึดถือในการคำนวณภาษีของบุคคลธรรมดา
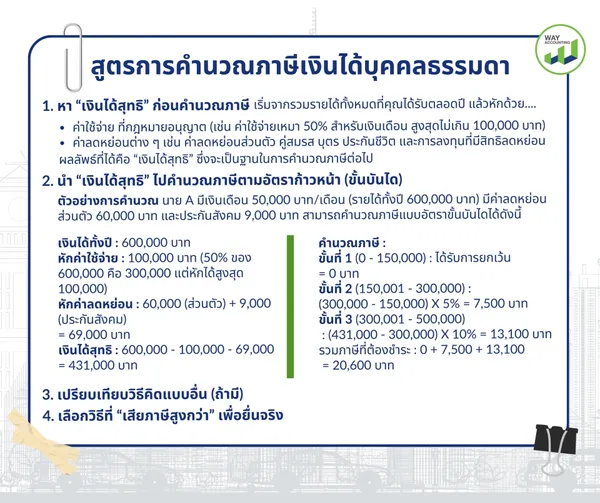
1. หา “เงินได้สุทธิ” ก่อนคำนวณภาษี
เริ่มจากรวมรายได้ทั้งหมดที่คุณได้รับตลอดปี เช่น เงินเดือน ค่าคอมมิชชั่น รายได้ฟรีแลนซ์ ค่าเช่า ฯลฯ แล้วหักด้วย
ค่าใช้จ่าย ที่กฎหมายอนุญาต (เช่น ค่าใช้จ่ายเหมา 50% สำหรับเงินเดือน สูงสุดไม่เกิน 100,000 บาท)
ค่าลดหย่อนต่าง ๆ เช่น ค่าลดหย่อนส่วนตัว คู่สมรส บุตร ประกันชีวิต และการลงทุนที่มีสิทธิลดหย่อน
ผลลัพธ์ที่ได้คือ “เงินได้สุทธิ” ซึ่งจะเป็นฐานในการคำนวณภาษีต่อไป
2. นำ “เงินได้สุทธิ” ไปคำนวณภาษีตามอัตราก้าวหน้า (ขั้นบันได)
เมื่อคุณได้ เงินได้สุทธิ แล้ว ขั้นตอนต่อไปคือการนำตัวเลขนี้ไปคำนวณภาษีเงินได้บุคคลธรรมดา ด้วยอัตราภาษีแบบ “ขั้นบันได” ซึ่งหมายความว่า รายได้จะถูกแบ่งออกเป็นช่วง ๆ และคำนวณภาษีแยกตามแต่ละช่วง ไม่ได้นำยอดเงินทั้งหมดไปคูณด้วยอัตราเดียวทั้งก้อน
ตัวอย่างการคำนวณ
นาย A มีเงินเดือน 50,000 บาท/เดือน (รายได้ทั้งปี 600,000 บาท) มีค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 9,000 บาท สามารถคำนวณภาษีแบบอัตราขั้นบันไดได้ดังนี้
เงินได้ทั้งปี : 600,000 บาท
หักค่าใช้จ่าย : 100,000 บาท (50% ของ 600,000 คือ 300,000 แต่หักได้สูงสุด 100,000)
หักค่าลดหย่อน : 60,000 (ส่วนตัว) + 9,000 (ประกันสังคม) = 69,000 บาท
เงินได้สุทธิ : 600,000 - 100,000 - 69,000 = 431,000 บาท
คำนวณภาษี :
ขั้นที่ 1 (0 - 150,000) : ได้รับการยกเว้น = 0 บาท
ขั้นที่ 2 (150,001 - 300,000) : (300,000 - 150,000) x 5% = 7,500 บาท
ขั้นที่ 3 (300,001 - 500,000) : (431,000 - 300,000) x 10% = 13,100 บาท
รวมภาษีที่ต้องชำระ : 0 + 7,500 + 13,100 = 20,600 บาท
โดยโครงสร้างอัตราภาษีจะเป็นแบบไล่ระดับดังนี้:
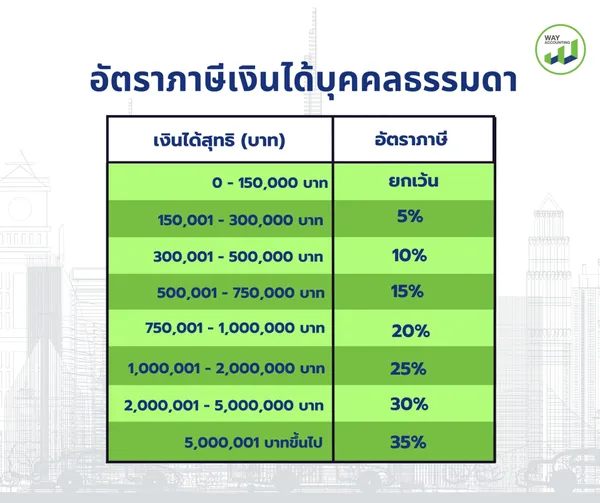
เงินได้สุทธิส่วนที่ไม่เกิน 150,000 บาท ได้รับการยกเว้นภาษี
ส่วนที่เกิน 150,000 แต่ไม่เกิน 300,000 บาท เสียภาษีในอัตรา 5%
ส่วนที่เกิน 300,000 แต่ไม่เกิน 500,000 บาท เสียภาษีในอัตรา 10%
ส่วนที่เกิน 500,000 แต่ไม่เกิน 750,000 บาท เสียภาษีในอัตรา 15%
ส่วนที่เกิน 750,000 แต่ไม่เกิน 1,000,000 บาท เสียภาษีในอัตรา 20%
ส่วนที่เกิน 1,000,000 แต่ไม่เกิน 2,000,000 บาท เสียภาษีในอัตรา 25%
ส่วนที่เกิน 2,000,000 แต่ไม่เกิน 5,000,000 บาท เสียภาษีในอัตรา 30%
และส่วนที่เกิน 5,000,000 บาท เสียภาษีในอัตรา 35%
การคำนวณแบบนี้ช่วยให้ผู้มีรายได้น้อยเสียภาษีน้อยกว่า และผู้มีรายได้สูงเสียภาษีมากขึ้นตามความเหมาะสม ซึ่งเป็นหลักการสำคัญของระบบภาษีเงินได้บุคคลธรรมดาของประเทศไทย
3. เปรียบเทียบวิธีคิดแบบอื่น (ถ้ามี)
ในบางกรณี หากคุณมีรายได้จากหลายแหล่งนอกเหนือจากเงินเดือน และรายได้จากแหล่งอื่นรวมกันมากกว่าเกณฑ์หนึ่งล้านบาท กฎหมายอนุญาตให้ใช้วิธีคิดภาษีแบบเหมา 0.5% ของรายได้จากช่องทางที่ไม่ใช่เงินเดือน แล้วนำผลลัพธ์มาประเมินเพื่อเปรียบเทียบกับผลจากวิธีคิดแบบขั้นบันได
4. เลือกวิธีที่ “เสียภาษีสูงกว่า” เพื่อยื่นจริง
เมื่อคำนวณภาษีทั้ง 2 วิธีแล้ว (แบบขั้นบันได และแบบเหมา) ค่าเสียภาษีที่ “สูงกว่า” คือยอดที่ต้องนำมาใช้เป็นตัวเลขในการยื่นภาษีเงินได้บุคคลธรรมดากับกรมสรรพากร
หลักการของการคำนวณแบบเหมาจ่าย
1. ภาษีแบบเหมาจ่าย = รายได้บางประเภท × 0.5%
โดยจะนำไป เปรียบเทียบ กับภาษีที่คำนวณแบบปกติ (แบบขั้นบันได) แล้ว ต้องเลือกใช้วิธีที่เสียภาษีมากกว่า
2. รายได้ที่ต้องนำมาคิดแบบเหมาจ่าย
คือ รายได้ที่ไม่ใช่เงินเดือน เช่น
รายได้จากธุรกิจ / ค้าขาย
รายได้จากฟรีแลนซ์ / วิชาชีพอิสระ
ค่าเช่า
รายได้จากการรับเหมา / ให้บริการ (ไม่นับเงินเดือน) ถ้ารายได้กลุ่มนี้ รวมกันเกิน 1,000,000 บาท → ต้องนำมาคิดภาษีแบบเหมาจ่ายด้วย
3. ขั้นตอนการคำนวณแบบเหมาจ่าย
รวมรายได้ “ที่ไม่ใช่เงินเดือน” ทั้งปี
นำยอดนั้น × 0.5%
จะได้ “ภาษีขั้นต่ำตามวิธีเหมาจ่าย”
นำไปเปรียบเทียบกับภาษีที่คำนวณแบบปกติ (ขั้นบันได)
ใช้ตัวเลขที่ “สูงกว่า” เป็นภาษีที่ต้องจ่ายจริง
🧮 ตัวอย่างเข้าใจง่าย
สมมติ:
เงินเดือน = 600,000
รายได้ฟรีแลนซ์ + ค้าขาย = 2,000,000
คิดแบบเหมาจ่าย:
2,000,000 × 0.5% = 10,000 บาท
คิดแบบปกติ (ขั้นบันได):
คำนวณจากเงินได้สุทธิหลังหักค่าใช้จ่าย + ค่าลดหย่อน → สมมติออกมา = 7,500 บาท
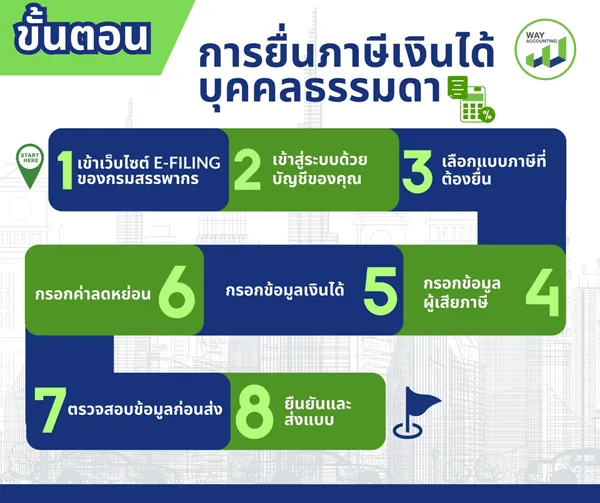
ขั้นตอนการยื่นภาษีเงินได้บุคคลธรรมดา
ในหัวข้อขั้นตอนการยื่นภาษีเงินได้บุคคลธรรมดา สำหรับผู้อ่านที่ยังไม่คุ้นกับกระบวนการ การยื่นแบบผ่านระบบออนไลน์ถือเป็นหัวใจสำคัญที่ช่วยให้การจัดการภาษีประจำปีเป็นเรื่องง่ายขึ้น เพราะระบบ e-Filing ของกรมสรรพากรจะนำทางตั้งแต่การสร้างบัญชีเข้าระบบ การเลือกแบบ ภ.ง.ด. ที่ต้องยื่น การกรอกข้อมูลรายได้จากเอกสารต่าง ๆ ไปจนถึงการตรวจสอบค่าลดหย่อนและยืนยันการส่งแบบ ซึ่งทั้งหมดนี้สามารถทำได้ด้วยตัวเองผ่านเว็บไซต์ efiling ทำให้ผู้มีหน้าที่ต้องยื่นภาษีเงินได้บุคคลธรรมดา เตรียมเอกสารและตรวจสอบยอดภาษีที่ต้องชำระหรือรอรับคืนก่อนส่งแบบได้ง่ายและสะดวกยิ่งขึ้น
ขั้นตอนการยื่นภาษีเงินได้บุคคลธรรมดา
การยื่นภาษีเงินได้บุคคลธรรมดา ผ่านระบบออนไลน์เป็นวิธีที่สะดวกและได้รับความนิยมมากในปัจจุบัน โดยระบบ e-Filing ของกรมสรรพากรจะช่วยย่นเวลาในการคำนวณภาษีและตรวจสอบข้อมูลให้คุณเอง ทำให้ไม่ว่าจะเป็นผู้ที่ยื่นเป็นครั้งแรกหรือผู้ที่ยื่นประจำ ก็สามารถดำเนินการได้ง่ายตามลำดับขั้นตอนดังนี้
1. เข้าเว็บไซต์ e-Filing ของกรมสรรพากร
เริ่มจากเข้าไปที่เว็บไซต์ของกรมสรรพากรสำหรับยื่นภาษีออนไลน์ แล้วเลือกเข้าสู่ระบบ e-Filing หากยังไม่มีบัญชีผู้ใช้งาน ให้สมัครสมาชิกโดยกรอกข้อมูลส่วนตัว เช่น เลขบัตรประชาชน อีเมล และตั้งรหัสผ่าน เพื่อสร้างบัญชีสำหรับยื่นแบบออนไลน์
2. เข้าสู่ระบบด้วยบัญชีของคุณ
หลังจากสมัครสมาชิกแล้ว ให้กรอกเลขบัตรประชาชนและรหัสผ่าน จากนั้นยืนยันตัวตนผ่านรหัส OTP ที่ส่งไปยังเบอร์โทรศัพท์ เพื่อเข้าสู่ระบบยื่นภาษีออนไลน์
3. เลือกแบบภาษีที่ต้องยื่น
เมื่อเข้าสู่ระบบแล้ว ให้เลือกแบบแสดงรายการ ภาษีเงินได้บุคคลธรรมดา ที่เหมาะสมกับสถานการณ์ของคุณ เช่น แบบ ภ.ง.ด.90 สำหรับผู้ที่มีรายได้หลายประเภท หรือ ภ.ง.ด.91 สำหรับผู้ที่มีรายได้จากเงินเดือนเพียงอย่างเดียว
4. กรอกข้อมูลผู้เสียภาษี
ตรวจสอบและกรอกข้อมูลส่วนตัว เช่น เลขผู้เสียภาษี ชื่อ-นามสกุล วันเดือนปีเกิด และสถานที่ติดต่อ เพื่อให้ระบบรับรู้ข้อมูลของผู้ยื่นภาษีอย่างถูกต้อง
5. กรอกข้อมูลเงินได้
นำข้อมูลรายได้ทั้งปีของคุณมากรอกลงในระบบ โดยอ้างอิงจากเอกสาร เช่น ใบ 50 ทวิ สำหรับเงินเดือน และหากมีรายได้จากแหล่งอื่น ๆ เช่น ฟรีแลนซ์ ค่าเช่า หรือรายได้จากธุรกิจ ก็ให้ระบุลงไปเช่นกัน
6. กรอกค่าลดหย่อน
ระบุรายการค่าลดหย่อนที่คุณมีสิทธิ เช่น ค่าเลี้ยงดูบุตร เบี้ยประกันชีวิต เงินสะสมกองทุน RMF หรือค่าใช้จ่ายอื่น ๆ ที่กฎหมายอนุญาต ซึ่งจะช่วยลดภาระภาษีของคุณได้
7. ตรวจสอบข้อมูลก่อนส่ง
เมื่อกรอกข้อมูลเงินได้และค่าลดหย่อนครบถ้วนแล้ว ให้ตรวจสอบความถูกต้องทั้งหมดอีกครั้ง ระบบจะคำนวณยอดภาษีให้โดยอัตโนมัติ และแจ้งว่าคุณมีภาษีต้องชำระเพิ่ม หรือมีสิทธิเก็บคืนภาษีเกินที่จ่ายไว้
8. ยืนยันและส่งแบบ
เมื่อมั่นใจว่าข้อมูลทุกอย่างถูกต้องแล้ว ให้กดยืนยันการยื่นแบบเป็นขั้นตอนสุดท้าย ระบบจะออกเลขอ้างอิงและใบเสร็จรับเงินเป็นหลักฐานการยื่นภาษีเรียบร้อย
WAY ACCOUNTING รับยื่นภาษีเงินได้บุคคลธรรมดา
หากคุณไม่มั่นใจว่ายื่นถูกไหม คำนวณครบหรือยัง ใช้สิทธิลดหย่อนคุ้มแล้วหรือเปล่า .WAY ACCOUNTING รับยื่นภาษีเงินได้บุคคลธรรมดาแบบครบวงจร ตั้งแต่ตรวจเอกสาร คำนวณภาษี วางแผนใช้สิทธิลดหย่อน ไปจนถึงยื่นแบบให้เรียบร้อย ช่วยลดความเสี่ยงโดนสรรพากรเรียกตรวจ และประหยัดเวลาของคุณ ให้คุณโฟกัสกับงานและธุรกิจได้เต็มที่ โดยมีผู้เชี่ยวชาญด้านบัญชีและภาษีดูแลทุกขั้นตอน
ทุกปีมีคนจำนวนไม่น้อยที่ยื่นภาษีเงินได้บุคคลธรรมดาผิดโดยไม่รู้ตัว ไม่ว่าจะกรอกข้อมูลไม่ครบ ใช้สิทธิลดหย่อนไม่เต็มที่ หรือคำนวณภาษีคลาดเคลื่อน ซึ่งผลลัพธ์อาจไม่ใช่แค่ “จ่ายแพงเกินจำเป็น” แต่ยังเสี่ยงโดนเรียกตรวจย้อนหลัง พร้อมเบี้ยปรับและเงินเพิ่มอีกด้วย
ถ้าคุณไม่อยากลุ้น ไม่อยากเสี่ยง และไม่อยากเสียเวลานั่งปวดหัวกับตัวเลข
WAY ACCOUNTING รับยื่นภาษีเงินได้บุคคลธรรมดา แบบครบจบในที่เดียว
✔ ตรวจเอกสารให้ครบก่อนยื่น
✔ วางแผนใช้สิทธิลดหย่อนให้คุ้มที่สุด
✔ คำนวณภาษีอย่างถูกต้องตามกฎหมาย
✔ ยื่นให้เรียบร้อย พร้อมลดความเสี่ยงปัญหาภาษีย้อนหลัง
ไม่ว่าคุณจะเป็น มนุษย์เงินเดือนที่มีรายได้หลายทาง, ฟรีแลนซ์, อินฟลูเอนเซอร์, พ่อค้าแม่ค้าออนไลน์ หรือเจ้าของกิจการ เราช่วยดูแลให้คุณ “เสียภาษีถูกต้อง และไม่จ่ายเกินจำเป็น”
📌 ปรึกษา WAY ACCOUNTING วันนี้ ดีกว่าเสี่ยงผิดพลาดแล้วมาแก้ทีหลัง
WAY ACCOUNTING เป็นสำนักงานบัญชี ที่ให้บริการจัดทำบัญชี และภาษีแบบครบวงจร จากผลงานที่ผ่านมา เราได้รับการยอมรับ และการไว้วางใจจากลูกค้าจำนวนมาก จนปัจจุบันเรามีลูกค้าที่ใช้บริการมากกว่า 1000 บริษัท แต่นอกจากบริการจัดทำบัญชีและภาษี เรายังมีบริการจดทะเบียนบริษัท เพื่อเริ่มต้นทำธุรกิจ ให้คำปรึกษา เปิดคอร์สเรียนด้านบัญชีภาษี การขอใบอนุญาตต่างๆ และด้วยการให้บริการที่ถูกต้องตามมาตรฐาน ตรวจสอบได้ มุ่งเน้นถึงความสำคัญของลูกค้า ทำให้ Way Accounting กลายเป็นสำนักงานบัญชีที่รู้จักกันอย่างแพร่หลาย
Call : 0983626426
Line : @wayaccount
Facebook : Way Accounting